在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
2022年中国建材行业经济运行报告显示,建材行业经济运行总体保持稳定,但受国内外形势变化、市场需求持续偏弱等因素影响,主要产品产量和营业收入、利润总额等主要经济效益指标下降,产品出厂价格下滑,总体呈现宽供给、高库存、弱需求运行特征,呈现稳中趋降的运行态势。建材行业面临的生产经营压力依然较大,需求动力显现不足。
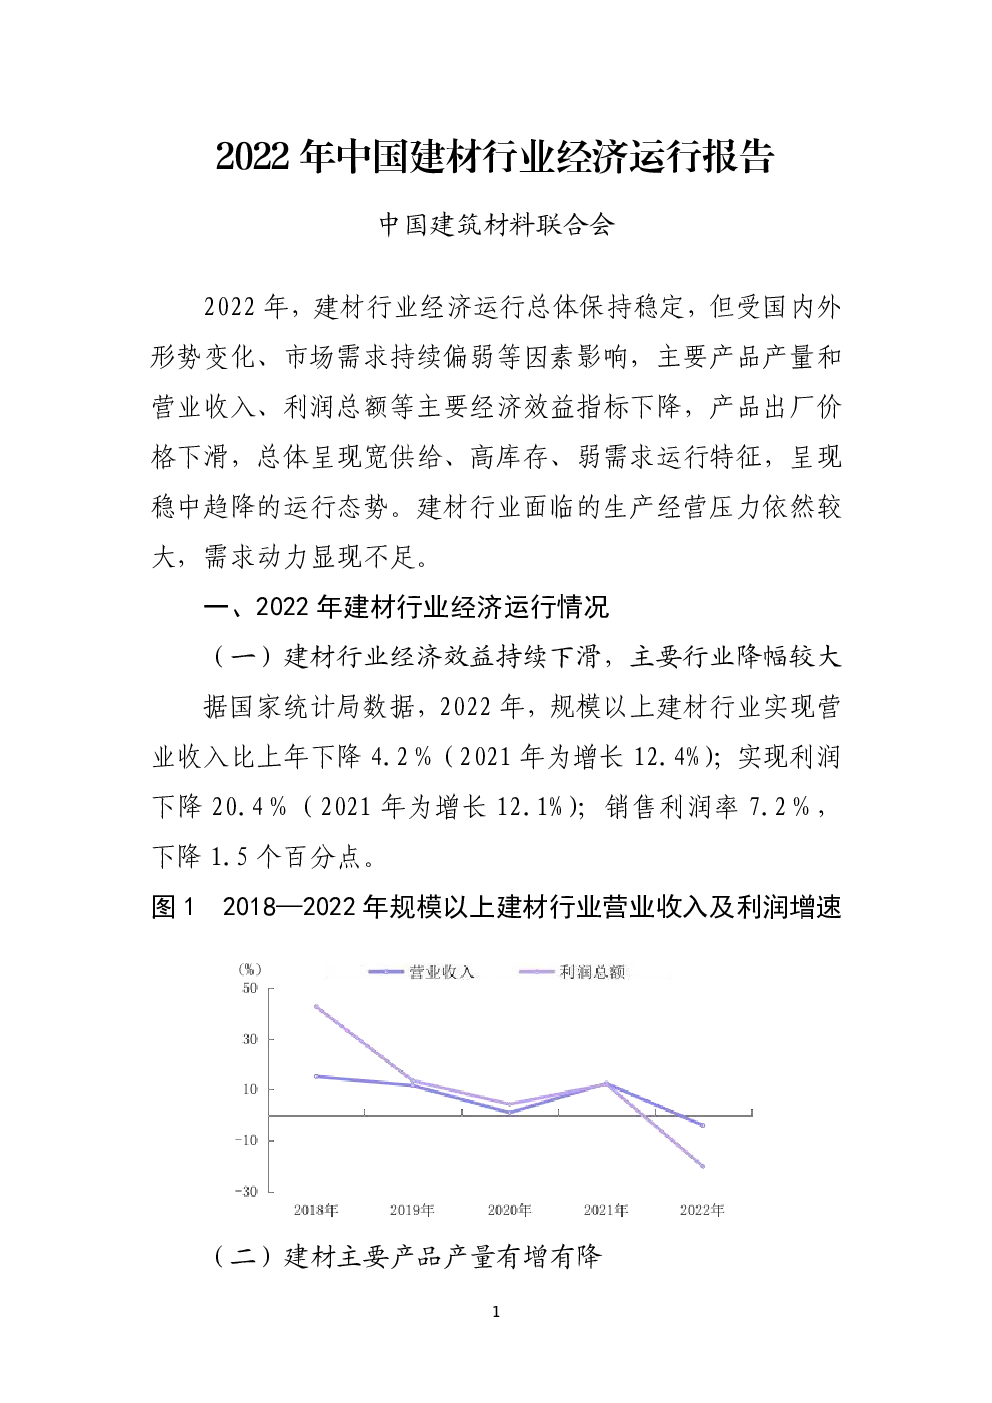
据国家统计局数据,2022年,规模以上建材行业实现营业收入比上年下降4.2%(2021年为增长12.4%);实现利润下降20.4%(2021年为增长12.1%);销售利润率7.2%,下降1.5个百分点。受国内建材市场需求减弱、原材料价格上涨等因素影响,建材产品生产疲软,全年主要建材产品产量下降。全国水泥产量21.3亿吨,比上年下降10.5%;平板玻璃产量10.1亿重量箱,下降3.7%,钢化玻璃产量5.8亿平方米,下降3.9%,中空玻璃产量1.4亿平方米,下降12.7%,夹层玻璃产量1.4亿平方米,增长5.9%。
另外,受疫情等因素影响,2022年12月全国水泥工业出厂价格指数100.3(2020年12月=100),比上年同月下降23.7%,全年平均出厂价格99.3,下降0.7%。年初水泥延续2021年势头,价格保持增长,但二季度受疫情等因素影响建筑市场恢复较慢,市场需求不足,水泥产品价格持续下降。2022年12月全国平板玻璃出厂价格指数85.1(2020年12月=100),比2021年同月下降21.5%。平板玻璃工业延续2021年势头,年初行业出厂价格增长;5月份起,在下游房地产投资放缓、市场需求减弱、燃料及下游产品结构调整等多种因素共同作用下,平板玻璃出厂价格持续下降,降幅较大。
综上,2022年建材行业经济运行呈现稳中趋降的运行态势,受到市场需求减弱、效益下降等因素的影响,行业面临的生产经营压力依然较大,需求动力显现不足。未来,建材行业需要加大市场营销力度,提高产品质量,以应对市场变化。