各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
本报告版权属于安信证券股份有限公司,各项声明请参见报告尾页。
1 行业周报
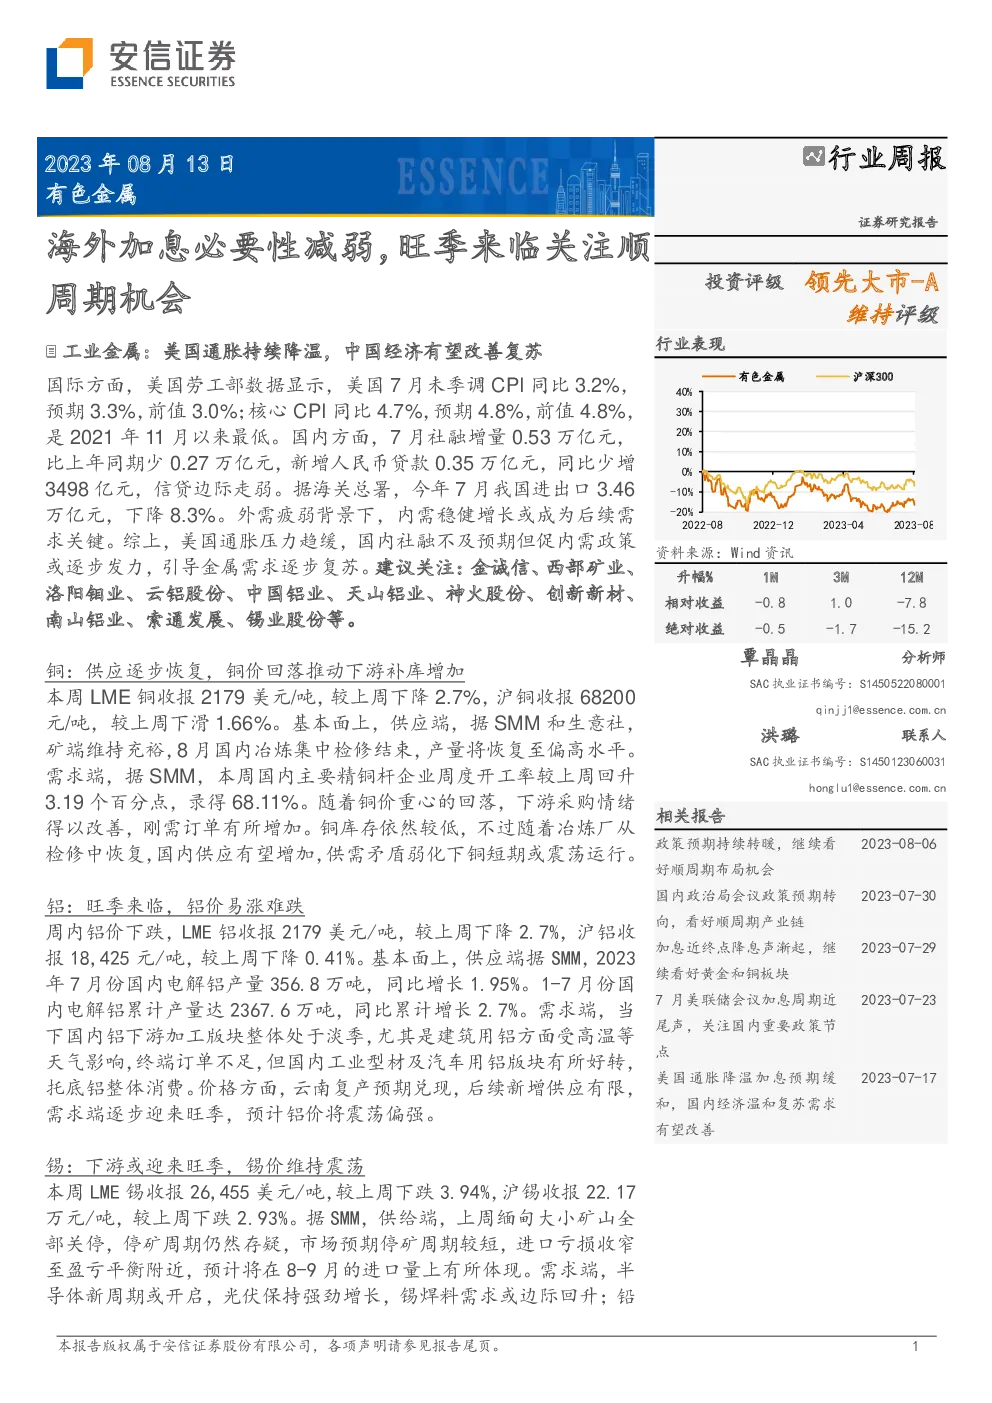
有色金属行业周报涵盖工业金属和锡化工两个领域,从供应端和需求端两个方面分析了当前市场形势。
工业金属方面,美国通胀压力趋缓,国内社融不及预期但促内需政策或逐步发力,引导金属需求逐步复苏。建议关注:金诚信、西部矿业、洛阳钼业、云铝股份、中国铝业、天山铝业、神火股份、创新新材、南山铝业、索通发展、锡业股份等。
铜方面,供应逐步恢复,铜价回落推动下游补库增加。本周LME铜收报2179美元/吨,较上周下降2.7%,沪铜收报68200元/吨,较上周下滑1.66%。基本面上,供应端,据SMM和生意社,矿端维持充裕,8月国内冶炼集中检修结束,产量将恢复至偏高水平。需求端,据SMM,本周国内主要精铜杆企业周度开工率较上周回升3.19个百分点,录得68.11%。随着铜价重心的回落,下游采购情绪得以改善,刚需订单有所增加。铜库存依然较低,不过随着冶炼厂从检修中恢复,国内供应有望增加,供需矛盾弱化下铜短期或震荡运行。
铝方面,旺季来临,铝价易涨难跌。本周内铝价下跌,LME铝收报2179美元/吨,较上周下降2.7%,沪铝收报18,425元/吨,较上周下滑0.41%。基本面上,供应端据SMM,2023年7月份国内电解铝产量356.8万吨,同比增长1.95%。1-7月份国内电解铝累计产量达2367.6万吨,同比累计增长2.7%。需求端,当下国内铝下游加工版块整体处于淡季,尤其是建筑用铝方面受高温等天气影响,终端订单不足,但国内工业型材及汽车用铝版块有所好转,托底铝整体消费。价格方面,云南复产预期兑现,后续新增供应有限,需求端逐步迎来旺季,预计铝价将震荡偏强。
锡方面,下游或迎来旺季,锡价维持震荡。本周LME锡收报26,455美元/吨,较上周下跌3.94%,沪锡收报22.17万元/吨,较上周下跌2.93%。据SMM,供给端,上周缅甸大小矿山全部关停,停矿周期仍然存疑,市场预期停矿周期较短,进口亏损收窄至盈亏平衡附近,预计将在8-9月的进口量上有所体现。需求端,半导体新周期或开启,光伏保持强劲增长,锡焊料需求或边际回升;铅-20%-10%0%10%20%30%40%2022-082022-122023-04