黑金建设龙头,矿产资源开发潜力足
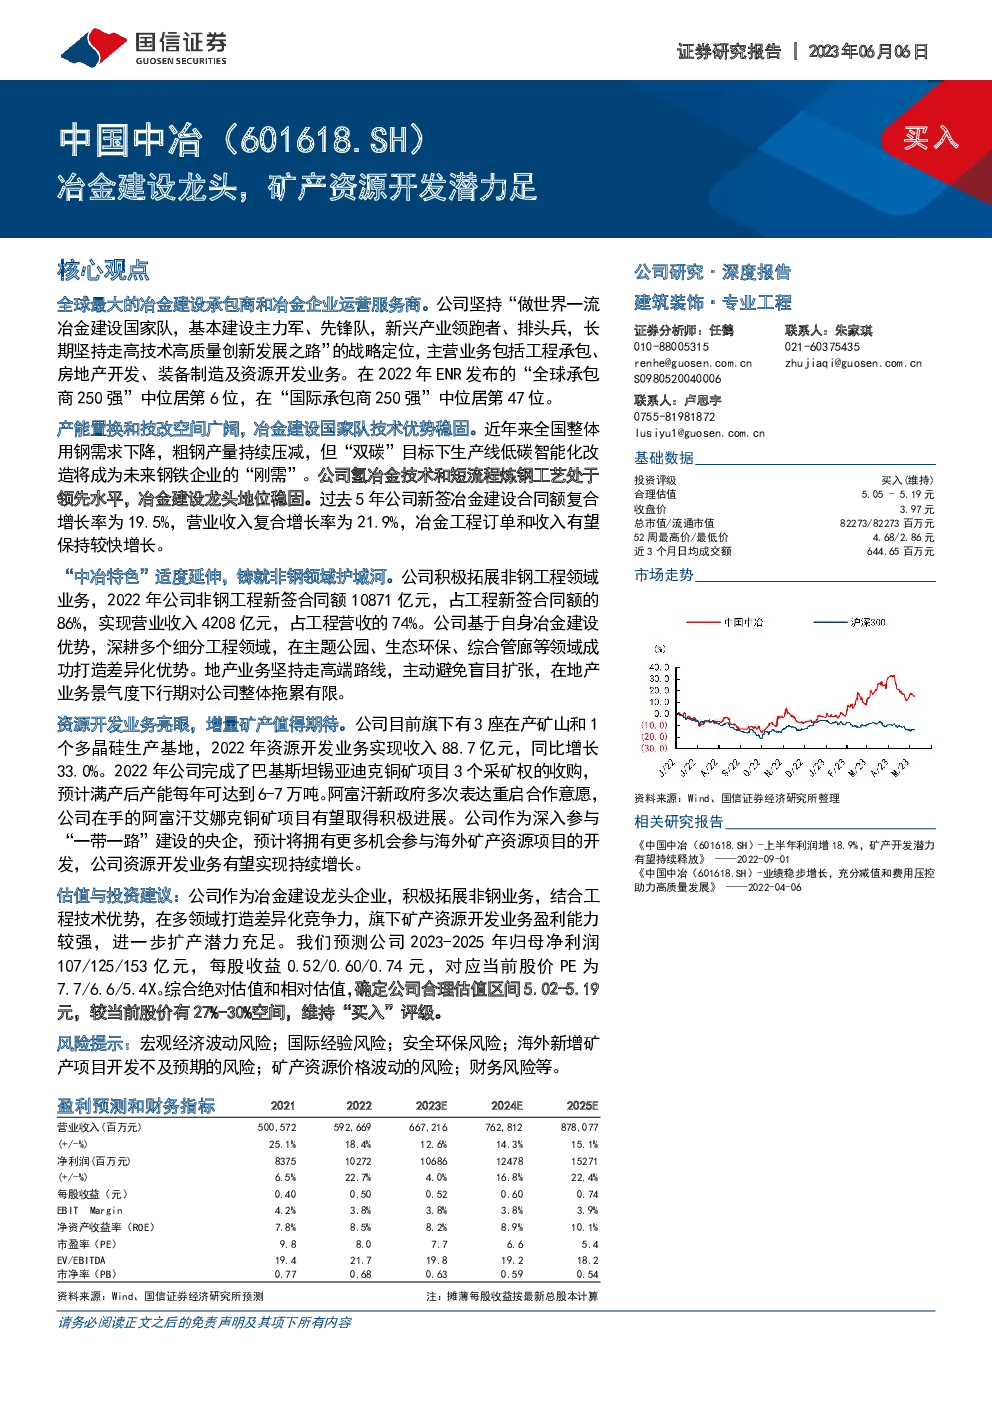
全球最大的冶金建设承包商和冶金企业运营服务商。公司坚持“做世界一流冶金建设国家队,基本建设主力军、先锋队,新兴产业领跑者、排头兵,长期坚持走高技术高质量创新发展之路”的战略定位,主营业务包括工程承包、房地产开发、装备制造及资源开发业务。在2022年ENR发布的“全球承包商250强”中位居第6位,在“国际承包商250强”中位居第47位。 产能置换和技改空间广阔,冶金建设国家队技术优势稳固。近年来全国整体用钢需求下降,粗钢产量持续压减,但“双碳”目标下生产线低碳智能化改造将成为未来钢铁企业的“刚需”。公司氢冶金技术和短流程炼钢工艺处于领先水平,冶金建设龙头地位稳固。过去5年公司新签冶金建设合同额复合增长率为19.5%,营业收入复合增长率为21.9%,冶金工程订单和收入有望保持较快增长。 “中冶特色”适度延伸,铸就非钢领域护城河。公司积极拓展非钢工程领域业务,2022年公司非钢工程新签合同额10871亿元,占工程新签合同额的86%,实现营业收入4208亿元,占工程营收的74%。公司基于自身冶金建设优势,深耕多个细分工程领域,在主题公园、生态环保、综合管廊等领域成功打造差异化优势。地产业务坚持走高端路线,主动避免盲目扩张,在地产业务景气度下行期对公司整体拖累有限。 资源开发业务亮眼,增量矿产值得期待。公司目前旗下有3座在产矿山和1个多晶硅生产基地,2022年资源开发业务实现收入88.7亿元,同比增长33.0%。2022年公司完成了巴基斯坦锡亚迪克铜矿项目3个采矿权的收购,预计满产后产能每年可达到6-7万吨。阿富汗新政府多次表达重启合作意愿,公司在手的阿富汗艾娜克铜矿项目有望取得积极进展。公司作为深入参与“一带一路”建设的央企,预计将拥有更多机会参与海外矿产资源项目的开发,公司资源开发业务有望实现持续增长。 估值与投资建议:公司作为冶金建设龙头企业,积极拓展非钢业务,结合工程技术优势,在多领域打造差异化竞争力,旗下矿产资源开发业务盈利能力较强,进一步扩产潜力充足。我们预测公司2023-2025年归母净利润107/125/153亿元,每股收益0.52/0.60/0.74元,对应当前股价PE为7.7/6.6/5.4X。综合绝对估值和相对估值,确定公司合理估值区间5.02-5.19元,较当前股价有27%-30%空间,维持“买入”评级。 风险提示:宏观经济波动风险;国际经验风险;安全环保风险;海外新增矿产项目开发不及预期的风险;矿产资源价格波动的风险;财务风险等。 盈利预测和财务指标 公司概况:冶金建设龙头,守正出新谋发展 立足冶金工程,背靠中国五矿 全球最大的冶金建设承包商和冶金企业运营服务商。中国中冶全称中国冶金科工股份有限公司,系全球最大的冶金建设承包商和冶金企业运营服务商、国家确定的重点资源类企业之一、国内产能最大的钢结构生产企业、国务院国资委首批确定的以房地产开发为主业的16家中央企业之一。公司主营业务包括工程承包、房地产开发、装备制造及资源开发业务。在2022年ENR发布的“全球承包商250强”(以总营业额排名)中,中国中冶位居第6位,与上年持平,在“国际承包商250强”中,中国中冶位居第47位,较上年排名提升6位。 图1:中国中冶发展历程 背靠五矿集团,战略融合再塑核心竞争力。2015年中冶集团与中国五矿集团有限公司(简称“中国五矿”)开始实施战略重组,中冶集团整体并入中国五矿。五矿集团以金属矿产为核心主业,在全球范围内拥有丰富的矿产资源储备,并且具有强大的贸易物流能力和金融运作能力。公司背靠五矿集团,随着战略融合的深化,有望在海外拓展和投融资方面得到更多支持。 图2:中国中冶股权结构 围绕工程主业,业绩稳健增长 强本固基,专注核心优势打造。中国中冶坚持“做世界一流冶金建设国家队,基本建设主力军、先锋队,新兴产业领跑者、排头兵,长期坚持走高技术高质量创新发展之路”的战略定位,大力发展“四梁八柱”的业务体系和产品定位。“四梁”是冶金建设、工程承包、新兴产业、综合地产四大业务板块;“八柱”包括是冶金和矿山工程、装备制造和钢结构、房建和基础设施工程、矿产开发、综合地产等工程服务与产品。 图3:中国中冶“四梁八柱”产品矩阵 聚焦工程主业,营收利润实现稳健增长。2022年公司实现营业收入5926.7亿元,同比增长18.4%,实现毛利润102.7亿元,同比增长22.7%,2017-2022年,公司营业收入实现复合增长率19.4%,毛利实现复合增长率11.1%。从业务结构上看,公司工程承包业务的收入和毛利占比均有所提升,2013-2022年工程承包营收占比从80%提升到93%,毛利构成从75%提升到86%。 图4:公司历年营业收入及增速(单位:亿元,%) 图5:公司历年归母净利及增速(单位:亿元,%) 图6:公司营业收入结构变化(单位:%) 图7:公司毛利结构变化(单位:%) 新签工程订单稳步增长,非钢业务占比高。公司新签合同额保持稳健增长,2022年公司新签合同额13455.7亿元,同比增长11.7%,2023年1-4月公司新签合同额4213.1亿元,同比增长3.8%。从订单结构看,冶金工程占比14%,房建和基建占比达到71%,构成公司工程订单的主要部分。 图8:公司新签合同额及增速(单位:亿元,%) 图9:2022年公司新签合同类型分布(单位:%) 毛利率整体承压,资源开发业务盈利能力较强。由于非钢工程业务进入壁垒低,行业竞争激烈,公司工程承包毛利率持续下降,带动整体毛利率呈现持续下降趋势。2022年公司毛利率为9.6%,较上年下降1.0个百分点,较2013年下降了4.0个百分点。分业务看,2022年公司工程承包/房地产开发/装备制造/资源开发业务毛利率分别为9.0%/11.1%/11.6%/36.3%。除工程承包业务外,房地产开发业务受行业景气度下行影响,毛利率明显下降;装备制造毛利率保持稳定水平;资源开发业务盈利能力较强,毛利率持续提升。 图10:公司毛利率变化(单位:%) 图11:公司各主营业务毛利率变化(单位:%) 债务负担轻,经营质效持续改善 ROE稳步提升,净利率承压但周转速度持续加快。2022年公司摊薄ROE为8.48%,略低于同类建筑央企中国铁建和中国化学。对比同业,公司净利率有所承压,资产负债率压降至75%以下,但总资产周转率逆势呈现持续提升趋势。 图12:公司与同业ROE(摊薄)比较(单位:%) 图13:公司与同业净利率比较(单位:%) 图14:公司与同业总资产周转率比较(单位:%) 图15:公司与同业资产负债率比较(单位:%) 费用控制取得较好成效,研发投入持续加强。公司持续加强期间费用控制,销售、管理、财务费用率均得到有效压降,2022年公司期间费用率5.71%,较上年下降0.41pct,其中管理费用率5.06%,较上年下降0.30pct,销售费用率0.49%,较上年下降0.06pct,财务费用率0.16%,较上年下降0.05pct。公司持续加大研发投入力度,2022年研发费用率3.16%,主要投向智能化、绿色化技术创新,在综合管廊、海绵城市、智慧城市领域技术处于先进水平。 图16:公司期间费用率变化(单位:%) 图17:公司各项费用率变化(单位:%) 工程投资偏谨慎,对应的投资类资产占比低。公司对PPP等工程建设模式参与度相对较低,对应的投资类资产占比相对较低,截止2022年末,公司长期应收款/特许经营权/其他非流动资产/一年内到期的其他非流动资产分别为358/169/71/0亿元,四项合计598亿元,占总资产的比例为10.2%,无论是投资规模还是占比均明显小于其他建筑央企。 图18:公司与可比公司投资类资产规模对比(单位:亿元) 图19:公司与可比公司四项投资类资产及占比(单位:亿元,%) 有息负债占比低于同业,债务负担轻。由于公司工程投资力度较弱,对应资金压力较小,有息负债率持续下降。2022年公司游戏负债率仅14.9%,明显低于中国建筑/中国中铁/中国铁建的36.2%/35.6%/26.1%。低游戏负债率对应持续下降的财务费用,2022年公司财务费用率仅0.16%,全年财务费用仅9.4亿元。 图20:公司有息负债率与同业对比(单位:%) 图21:公司财务费用与同业对比(单位:%) 现金流持续为正,营业现金比率有下滑压力。2022年经营性现金流净额为181.5亿元,营业现金比率3.18%。2020年后受行业环境变化影响,公司现金流有转弱趋势,收现比和付现比同向下滑,2022年收现比为88.0%,付现比为83.6%。 图22:公司经营现金流净额及营业现金比率(单位:亿元,%) 图23:公司收现比和付现比变化(单位:%) 冶金建设国家队,新兴业务打造特色品牌 产能置换和技改空间广阔,冶金建设国家队技术优势稳固 需求端走弱,粗钢产量持续压减。钢铁生产下游的房地产行业景气度持续低迷,地产开发投资走弱,制造业投资处于弱复苏状态,用钢需求下降。2022年中国钢材消费量为9.2亿吨,同比下降3.1%。供给端,政策坚持压减粗钢产量,2022年中国粗钢产量10.2亿吨,较2020年减少4700万吨。 图24:中国粗钢产量及增速(单位:万吨,%) 图25:中国粗钢产量及行业产能利润率(单位:万吨,%) 钢铁绿色低碳化发展催生存量市场改造需求,冶金工程仍具市场空间。中国钢铁行业碳排放量占全国碳排放总量的15%左右,是制造业31个门类中碳排放量最大行业。钢铁行业高炉-转炉长流程工艺结构占主导地位,煤、焦炭占能源投入近90%,生产过程碳排放密度大。在“碳中和”政策背景下,钢铁行业集中度会不断提升、碳排放限制将逐渐升级、环保整治力度将不断加大,钢铁生产线低碳智能化改造有望成为未来钢铁企业的“刚需”。 图26:中国制造业碳排放结构 政策鼓励钢铁产能置换和企业兼并重组。2021年6月1日起,工信部印发的新版《钢铁行业产能置换实施办法》(以下简称“新办法”)开始实行。新办法指出,建设炼铁、炼钢产能均须分别实施产能置换,大气污染防治重点区域严禁增加钢铁产能总量。同时为了鼓励企业兼并重组,提高产业集中度,对完成兼并重组后取得的合规产能给予置换比例优惠。 表1:新版《钢铁行业产能置换实施办法》对钢铁产能置换比例要求 新办法鼓励行业绿色低碳发展和工艺技术创新。新办法允许6类情形实施等量置换(即置换比例最高可达到1:1):(1)企业内部退出转炉建设电炉且一并退出配套的烧结、焦炉、高炉等设备项目的炼钢产能。(2)退出和建设冶炼设备均为电炉的项目。(3)不改变冶炼设备类型、容量(积)、数量的厂区内部技术改造项目。(4)退出配套烧结、焦炉、高炉等设备建设氢冶金和Corex、Finex、HIsmelt等非高炉炼铁项目的炼铁产能。(5)对利用回转窑-矿热炉-AOD炉工艺生产不锈钢的炼钢产能。(6)青海、西藏地区建设的钢铁冶炼项目。 公司冶金技术积累丰富,聚焦核心工艺研发探索。公司下属中冶赛迪研发的电弧炉炼钢技术全废钢冶炼电耗可降至250kWh/t,各项指标均达到世界先进水平,较传统长流程工艺可减少碳排放65%,相比常规电弧炉可减少碳排放11%。公司下属中冶京诚在氢冶金领域具有丰富的基础研究经验,目前正在实施重大课题“高炉富氢低碳冶炼关键工艺技术研究与工业示范”有望推动传统工艺减碳10%,实现钢铁规模化降碳。 图27:中冶赛迪绿色智能超级电弧炉 图28:中冶京诚H-RIF™气基竖炉试验平台项目 冶金工程新签营收保持增长,冶金建设国家队地位稳固。受益于钢铁产能置换和智慧化、低碳化改造需求持续释放,公司冶金工程订单和收入保持较快增长。过去5年公司新签冶金建设合同额复合增长率为19.5%,营业收入复合增长率为21.9%。2022年公司冶金工程业务完成新签合同额1920亿元,同比增长21.7%,实现营业收入1296亿元,同比增长12.5%。 图29:公司冶金工程业务新签合同额及增速(单位:亿元,%) 图30:公司冶金工程业务营业收入及增速