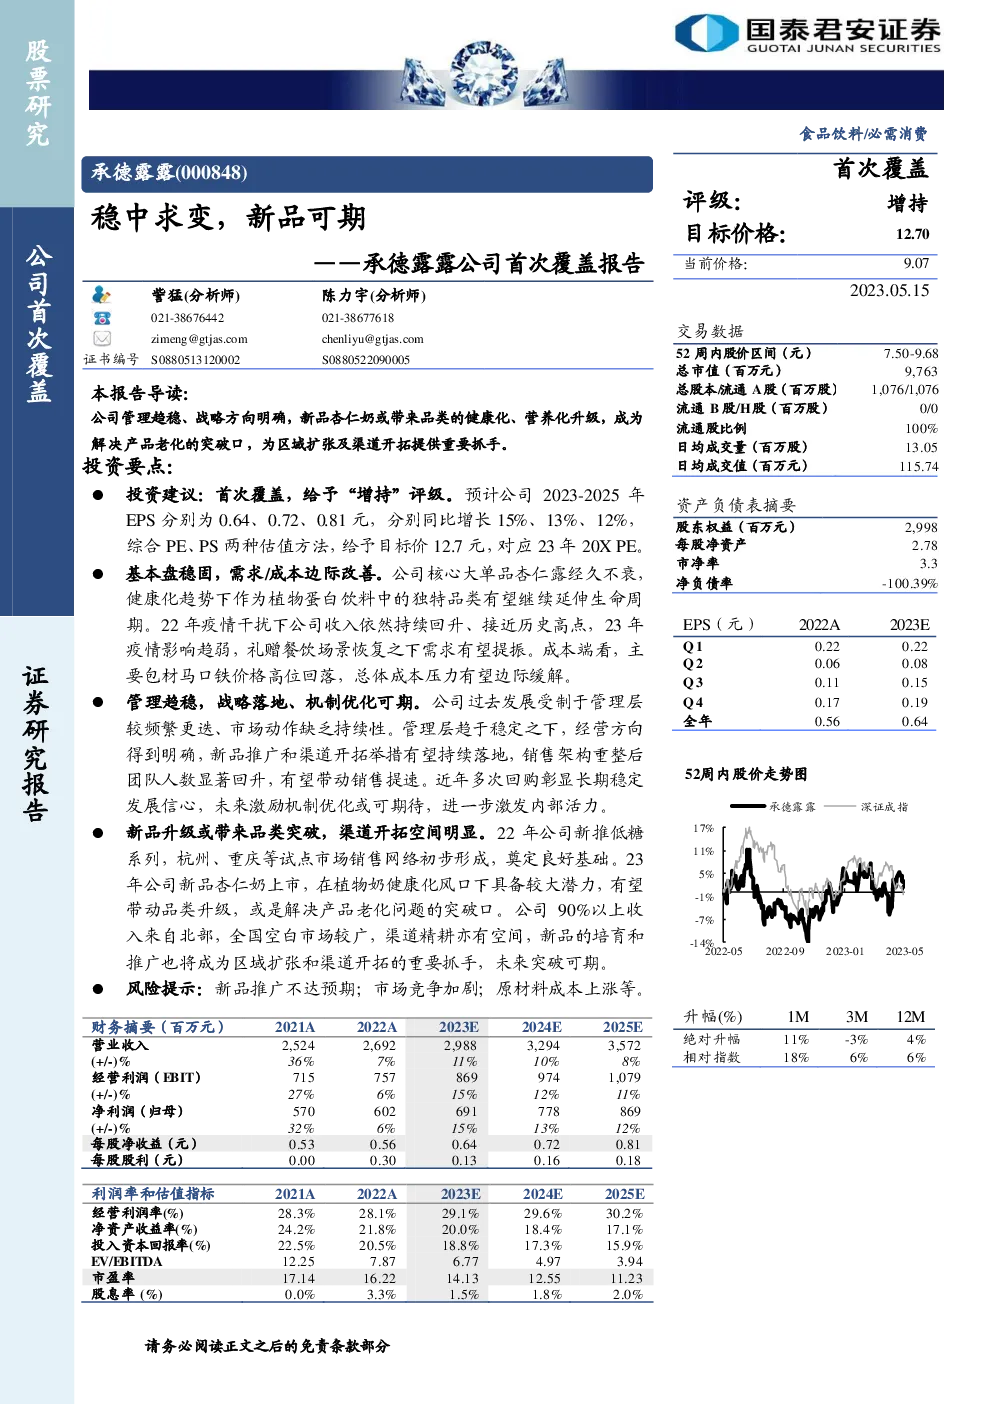
承德露露的研报分析总结如下:
投资建议与盈利预测
- 首次覆盖,给予“增持”评级。
- 预计公司2023-2025年EPS分别为0.64、0.72、0.81元,复合年增长率约为13%。
- 综合考虑PE与PS估值方法,设定目标价12.7元,对应2023年PE为20倍。
基本面与策略
- 稳固的基本盘:杏仁露产品持续增长,受益于健康化趋势和产品生命周期的延长。
- 成本改善:马口铁等主要原材料价格高位回落,成本压力有望减轻。
- 管理层稳定:管理层趋于稳定,经营方向明确,新品推广和渠道开拓有望持续。
- 激励机制:多次回购显示长期发展信心,未来激励机制优化可期。
- 新品与渠道:新推低糖系列和杏仁奶,解决产品老化问题,开拓全国市场。
风险提示
- 新品推广低于预期。
- 市场竞争加剧。
- 原材料成本上涨。
盈利预测与投资策略
- 收入端:预计2023-2025年整体营收分别为29.88、32.94、35.72亿元,复合年增长率约11%。
- 利润与费用:毛利率有望提升,销售和管理费用率调整优化,预计2023-2025年归母净利润分别为6.91、7.78、8.69亿元,复合年增长率约12%。
- 估值:采用PE与PS估值法,目标价为12.7元,对应2023年PE约为20倍。
历史回顾与未来发展
- 发展阶段:从1950年成立至今,公司经历了四个主要阶段,从单一业务到聚焦杏仁露产品。
- 业绩表现:营收和净利润在过去十年稳步增长,特别是在2021年和2022年,受疫情冲击后迅速恢复并超过历史水平。
- 战略转型:面对产品老化和市场变化,公司积极调整策略,推出新品,探索管理、产品和渠道营销的创新。
渠道与品牌营销
- 渠道开拓:重点开拓华东、西南等市场,线上与京东超市合作,线下增加终端和渠道的布局。
- 品牌年轻化:通过营销活动和社交媒体合作,增强品牌与年轻消费者的连接,强调产品的健康和自然特性。
总结:承德露露在巩固其在植物蛋白饮料领域的领先地位的同时,正积极应对市场挑战,通过新品开发、渠道拓展和品牌年轻化策略寻求增长。虽然面临市场竞争和成本压力,但其稳定的盈利能力、强大的品牌影响力和对未来的战略规划为其提供了良好的增长前景。
上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。