发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。
长安汽车销售及转型概述
销量概览
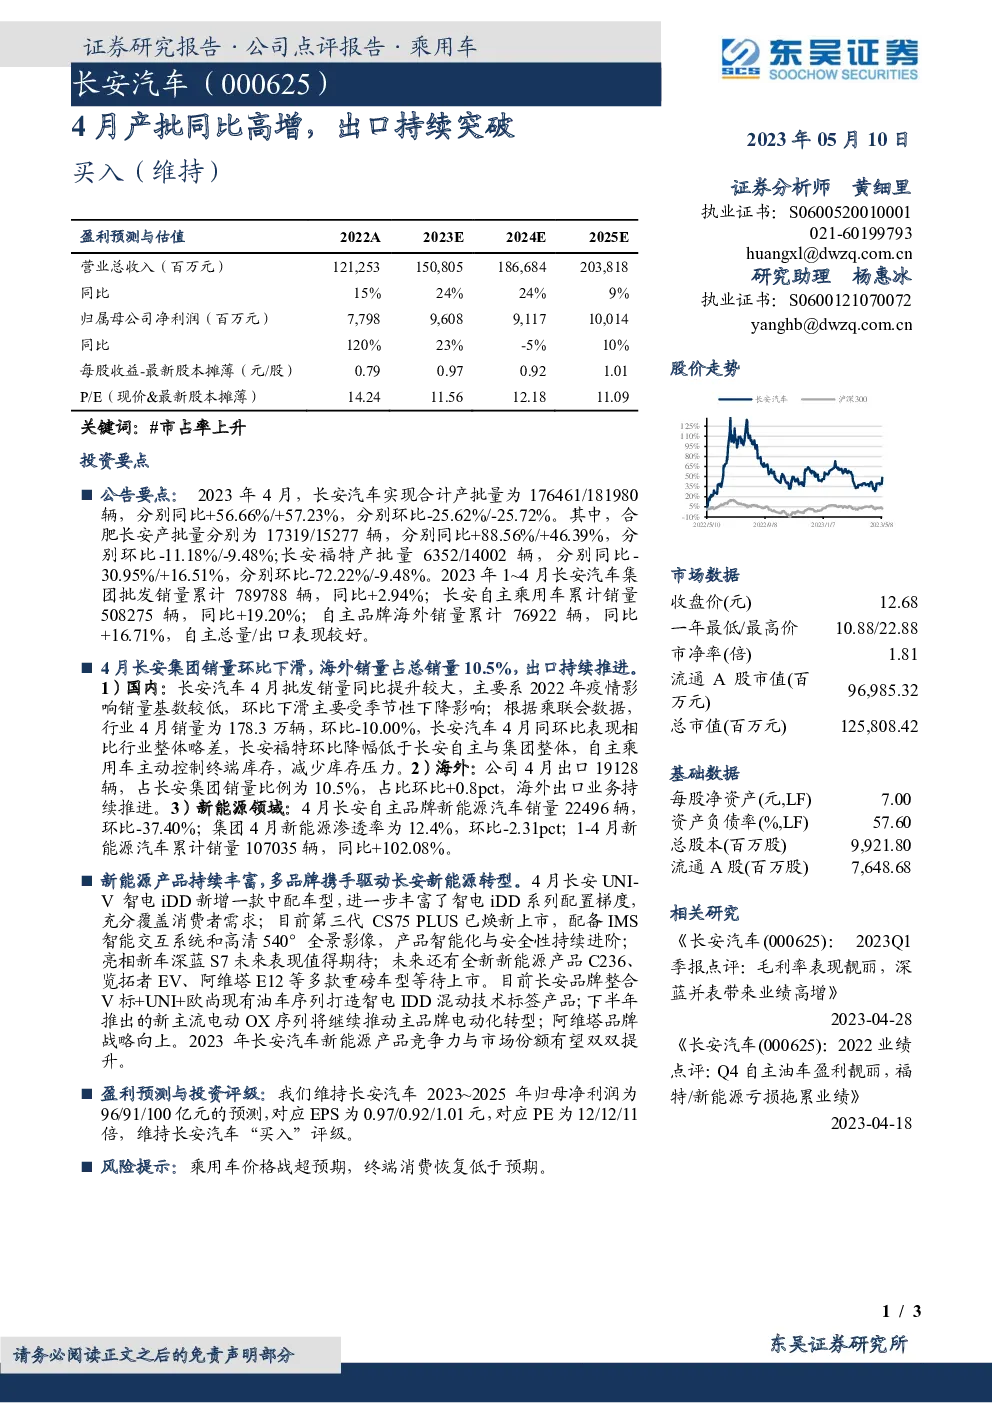
- 2023年4月:长安汽车合计产批量为176,461辆,环比下滑25.62%;集团批发销量为789,788辆,同比上升2.94%。
- 海外销售:4月出口19,128辆,占总销量的10.5%,环比增长0.8个百分点,显示海外业务持续增长。
国内市场分析
- 4月:国内批发销量同比上升显著(+56.66%),但环比有所下滑。长安福特销量环比跌幅较大(-72.22%),而自主乘用车和集团整体的销量环比跌幅较小(-25.62%),表明自主乘用车主动管理库存,减轻库存压力。
- 库存管理:自主乘用车通过调整终端库存策略,有效控制库存水平,有助于优化现金流和财务健康。
海外市场进展
- 4月出口:长安汽车4月出口销量达19,128辆,同比增长16.71%,占总销量的比例为10.5%,显示出海外市场的稳健增长态势。
新能源战略
- 4月新能源销量:自主品牌新能源汽车销量为22,496辆,环比下降37.40%;集团新能源渗透率为12.4%,环比下降2.31个百分点。
- 产品布局:长安UNI-V智电iDD新增中配车型,强化产品线;第三代CS75 PLUS焕新上市,集成智能交互系统和高清全景影像,提升产品智能化与安全性;深蓝S7即将上市,展现新能源产品持续丰富趋势。
- 未来规划:C236、览拓者EV、阿维塔E12等多款新能源车型即将推出,推动品牌向电动化转型。
- 技术标签:整合V标、UNI、欧尚的油车序列,打造智电IDD混动技术标签产品,增强品牌在新能源领域的竞争力。
财务预测与投资评级
- 盈利预测:预计2023-2025年归母净利润分别为96亿、91亿、100亿,对应EPS分别为0.97、0.92、1.01元,PE分别为12、12、11倍。
- 投资评级:维持“买入”评级,认为长安汽车在新能源领域的竞争力与市场份额有望提升。
风险提示
- 价格战风险:乘用车市场竞争激烈,价格战可能超预期。
- 消费恢复风险:终端消费恢复速度低于预期,可能影响销量增长。