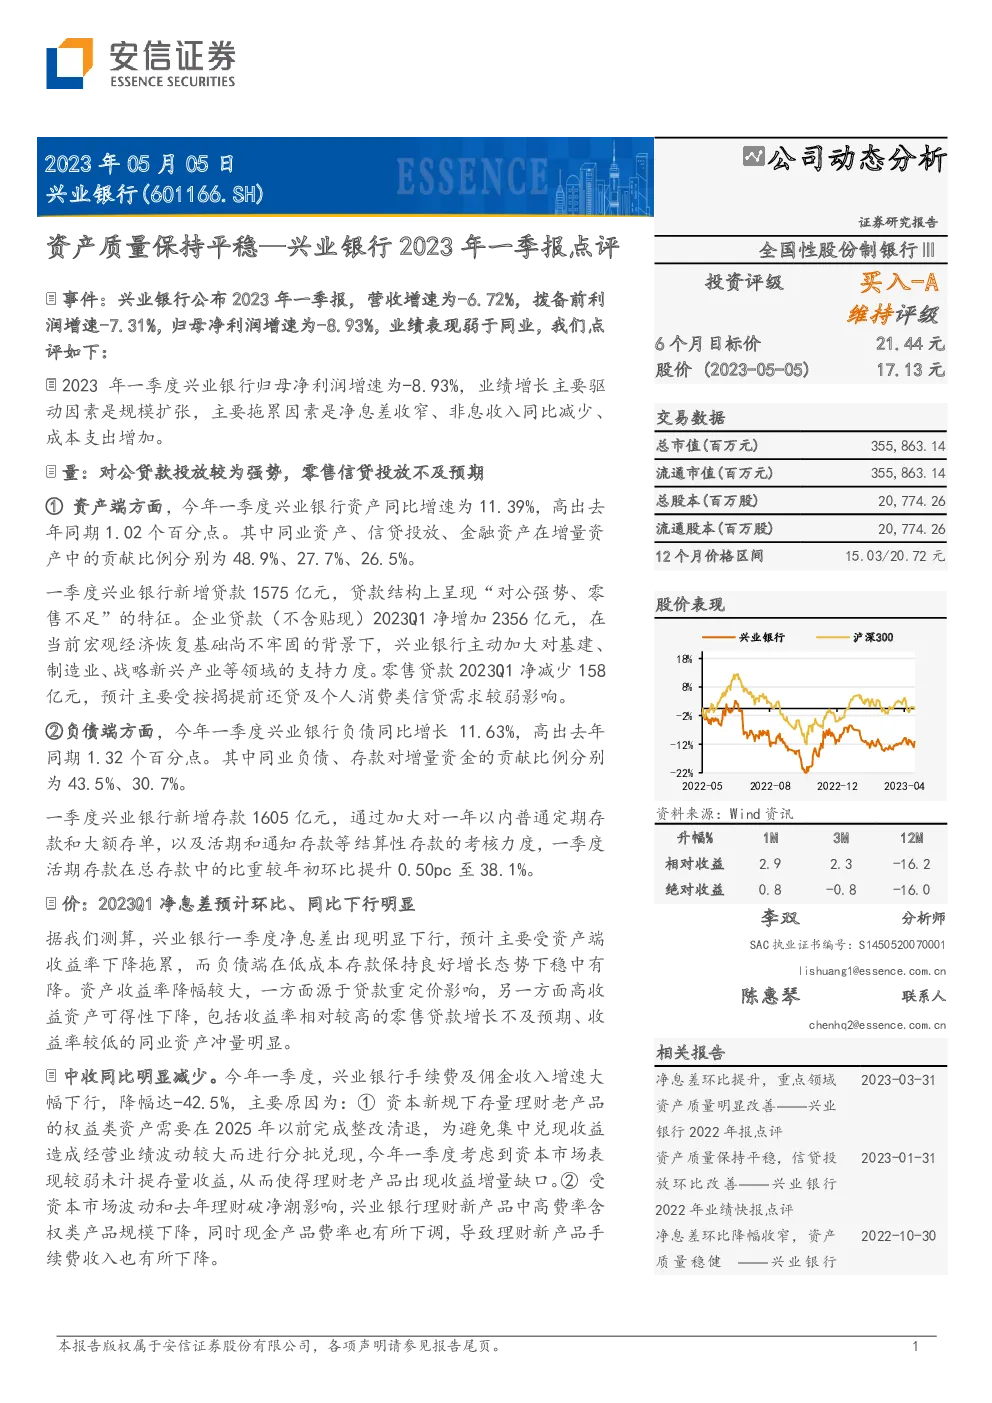
兴业银行一季度动态分析总结
公司概览与评级
- 公司动态:兴业银行于2023年一季度公布了其财务业绩。报告指出,虽然业绩略低于行业平均水平,但资产质量保持稳定。
- 投资评级:维持“买入-A”评级,6个月目标价设定为21.44元人民币。
经营业绩亮点
- 营业收入:2023年一季度,营业收入为222,374百万元,同比增长0.51%。
- 净利润:归属于母公司净利润为91,377百万元,同比增长10.52%。
- 每股收益:每股净收益从2022年的4.40元上升至4.80元。
- 每股净资产:从2022年的32.17元升至35.73元。
财务状况与资产质量
- 资产质量:不良贷款率为1.09%,与年初持平,关注贷款率为1.44%,较年初略有下降。
- 拨备覆盖率:保持在232.81%,处于健康水平。
- 资产规模:资产总额增长至10,089,909百万元,较上一年度有所增加。
财务预测与估值
- 收入与利润:预计2023年营收增长3.67%,利润增长9.19%。
- 估值:按照2023年0.6倍PB给出6个月目标价21.44元。
风险提示
- 疫情的不确定性可能影响经济复苏速度。
- 资产质量面临潜在恶化的风险。
投资建议
- 随着消费复苏与信贷新投放利率的企稳,兴业银行的净息差有望保持平稳,预计未来业绩增长压力将有所缓解。
结论
兴业银行在2023年一季度展现出稳定的资产质量和健康的财务表现,尽管业绩增长略低于行业平均水平,但在资产质量、净利润增长以及稳定的拨备覆盖率等方面表现出色。对于未来,随着消费复苏和新投放贷款利率的稳定,预计净息差将保持平稳,这将有助于减轻未来的业绩增长压力。综合考虑,给予买入-A的投资评级,6个月目标价为21.44元人民币,对应2023年0.6倍的PB。然而,投资者仍需关注疫情对经济复苏的影响以及潜在的资产质量风险。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。