发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。
金宏气体(688106.SH)的业绩报告概述如下:
-
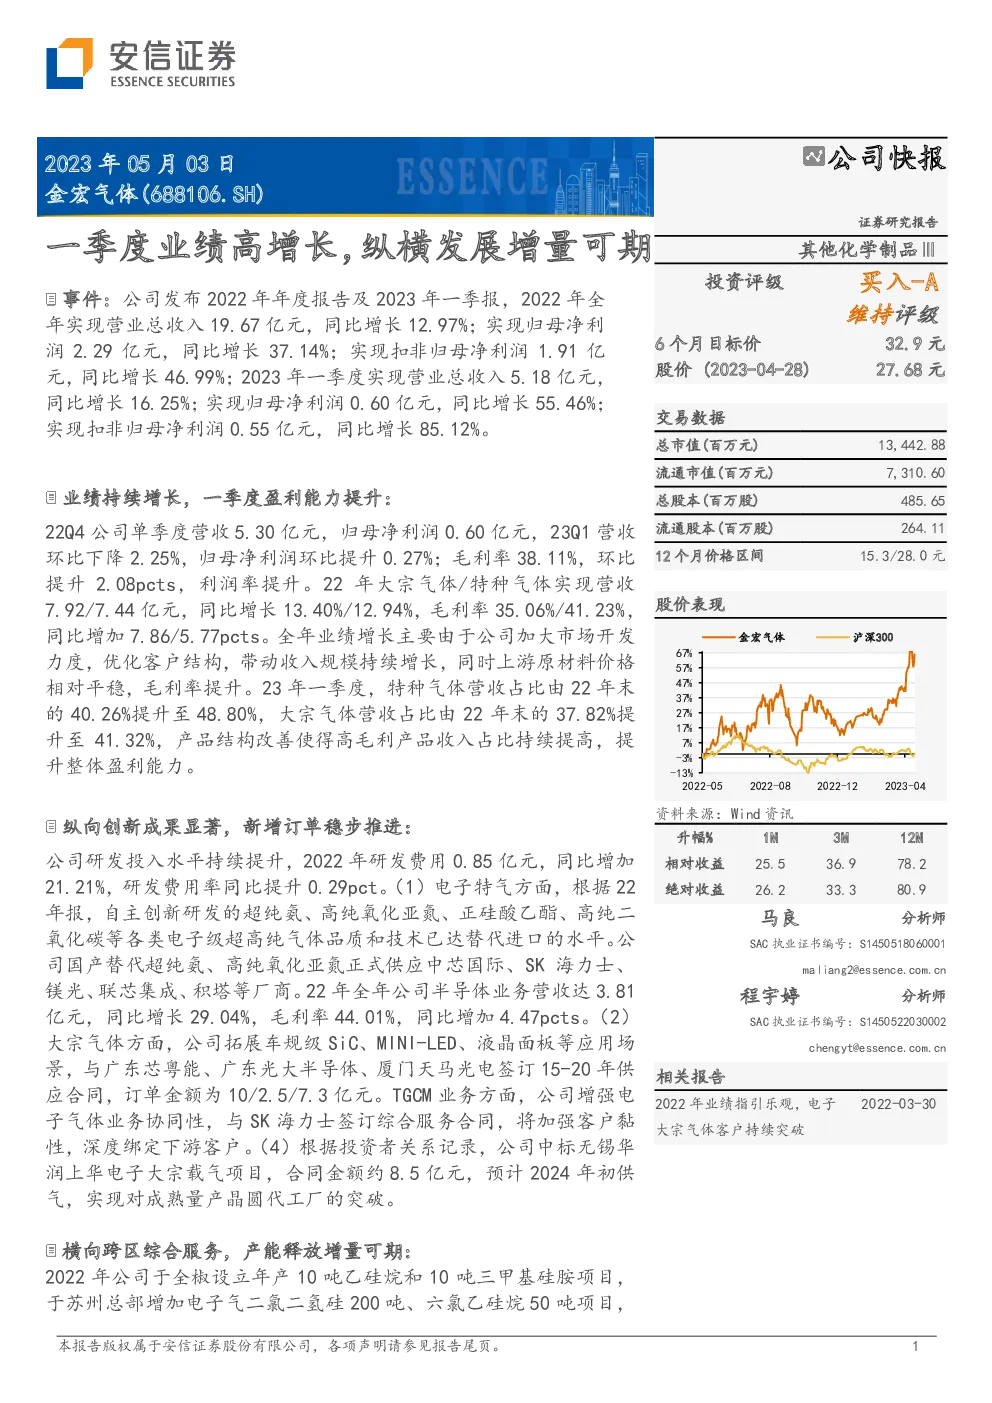
业绩增长:2022年全年,金宏气体实现营业总收入19.67亿元,同比增长12.97%;归母净利润2.29亿元,同比增长37.14%;扣非归母净利润1.91亿元,同比增长46.99%。2023年一季度,营收5.18亿元,同比增长16.25%;归母净利润0.60亿元,同比增长55.46%;扣非归母净利润0.55亿元,同比增长85.12%。
-
毛利率提升:2022年,大宗气体和特种气体的毛利率分别达到35.06%和41.23%,较2021年分别提升了7.86和5.77个百分点。这主要得益于公司加大市场开发力度,优化客户结构,以及上游原材料价格的相对平稳。
-
产品结构调整:2023年一季度,特种气体营收占比提升至48.80%,大宗气体营收占比提升至41.32%,这表明高毛利产品收入占比的持续提高,有助于整体盈利能力的提升。
-
研发投入与创新:公司研发投入持续增加,2022年研发费用0.85亿元,占营收比例为4.3%,相比上一年度提升0.29个百分点。在电子特气领域,公司实现了多项技术突破,包括超纯氨、高纯氧化亚氮等,已成功供应给多家半导体企业。在大宗气体方面,公司拓展了多个新应用领域,如车规级SiC、MINI-LED、液晶面板等,并签订了长期供货合同。
-
产能布局与服务:公司通过在全椒、苏州、淮南等地设立项目,扩大了跨区服务范围和产能,同时为特定客户提供现场制气或TGCM服务,强化了与客户的深度合作。例如,公司中标无锡华润上华电子大宗载气项目,预计将在2024年初开始供气。
-
投资建议与估值:预计2023-2025年,金宏气体的收入和净利润将分别达到23.7亿元、30.39亿元、38.44亿元,每股收益为0.68元、0.83元、1.00元,对应的市盈率为41倍、34倍、28倍。维持“买入-A”的投资评级,目标价32.9元。
-
风险提示:报告中提到了市场竞争风险、原材料价格波动风险、规模扩张带来的管理和内控风险以及产品研发不及预期的风险。