甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
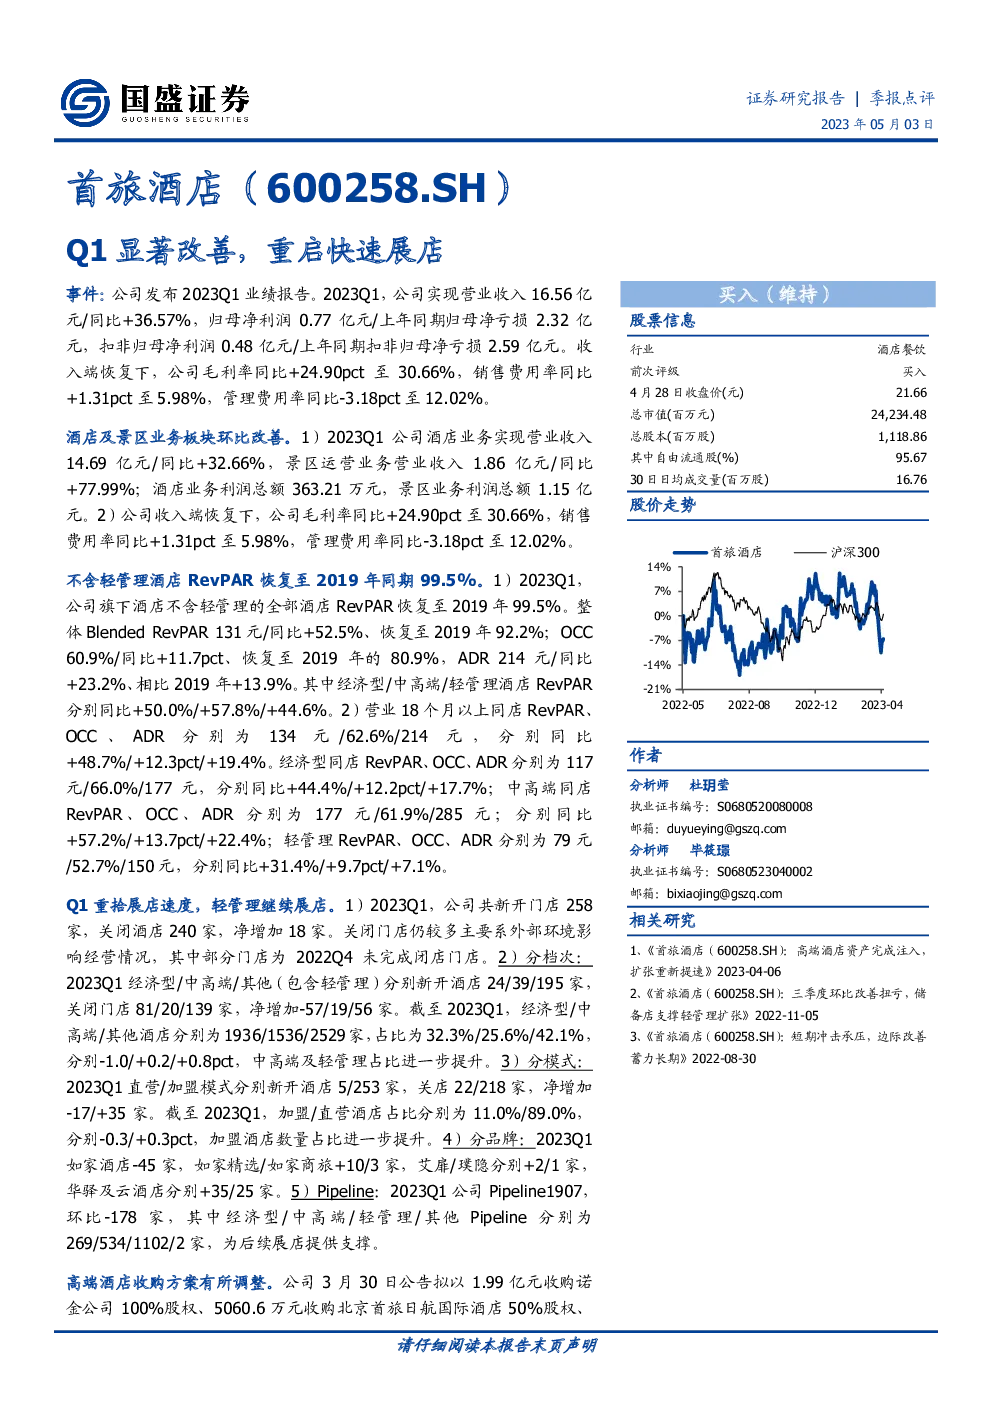
业绩报告概览
主要财务表现
- 2023Q1:公司实现营业收入16.56亿元,同比增长36.57%;归母净利润0.77亿元,扭亏为盈,较上年同期亏损2.32亿元大幅改善。
- 毛利与费用:公司毛利率同比提升24.90个百分点至30.66%,销售费用率上升1.31个百分点至5.98%,管理费用率下降3.18个百分点至12.02%。
酒店及景区业务
- 业务板块:酒店及景区业务在第一季度环比改善,酒店业务收入14.69亿元,同比增长32.66%;景区运营业务收入1.86亿元,增长77.99%。
- 盈利能力:酒店业务利润总额为363.21万元,景区业务利润总额达1.15亿元。
- RevPAR恢复:公司旗下酒店不含轻管理的全部酒店RevPAR恢复至2019年同期的99.5%。整体Blended RevPAR为131元,同比增长52.5%,恢复至2019年的92.2%。OCC为60.9%,同比增加11.7个百分点,ADR为214元,同比增长23.2%。
展店与品牌更新
- 展店进度:2023Q1新开门店258家,净增加18家,其中经济型、中高端、轻管理及其他类型的酒店分别新开24、39、195家,净增加-57、19、56家。
- 品牌更新:如家酒店新开45家,如家精选/如家商旅新增10家和3家,艾扉/璞隐分别新增2家和1家,华驿及云酒店分别新增35家和25家。
- Pipeline:截至2023Q1,公司Pipeline为1907家,其中经济型、中高端、轻管理及其他类型的Pipeline分别为269、534、1102、2家。
高端酒店收购调整
- 收购方案:公司计划以1.99亿元收购诺金公司100%股权,5060.6万元收购北京首旅日航国际酒店50%股权,622.8万元收购安麓酒店40%股权。然而,鉴于首旅日航的外方股东协议到期不再续约,公司终止对首旅日航的收购,并调整了对诺金公司的收购对价至2.14亿元。
投资建议
- 增长预期:预计公司2023-2025年的营业收入分别为79.63、88.26、98.71亿元,归母净利润分别为8.28、11.21、14.58亿元。
- 估值与评级:当前股价对应29X、22X、17X的PE倍数,维持目标价29元,评级为“买入”。
风险提示
- 外部环境影响、经济周期波动、拓店进度不及预期、行业竞争加剧等潜在风险。