公司2024Q1业绩亮点与展望
主要业绩指标:
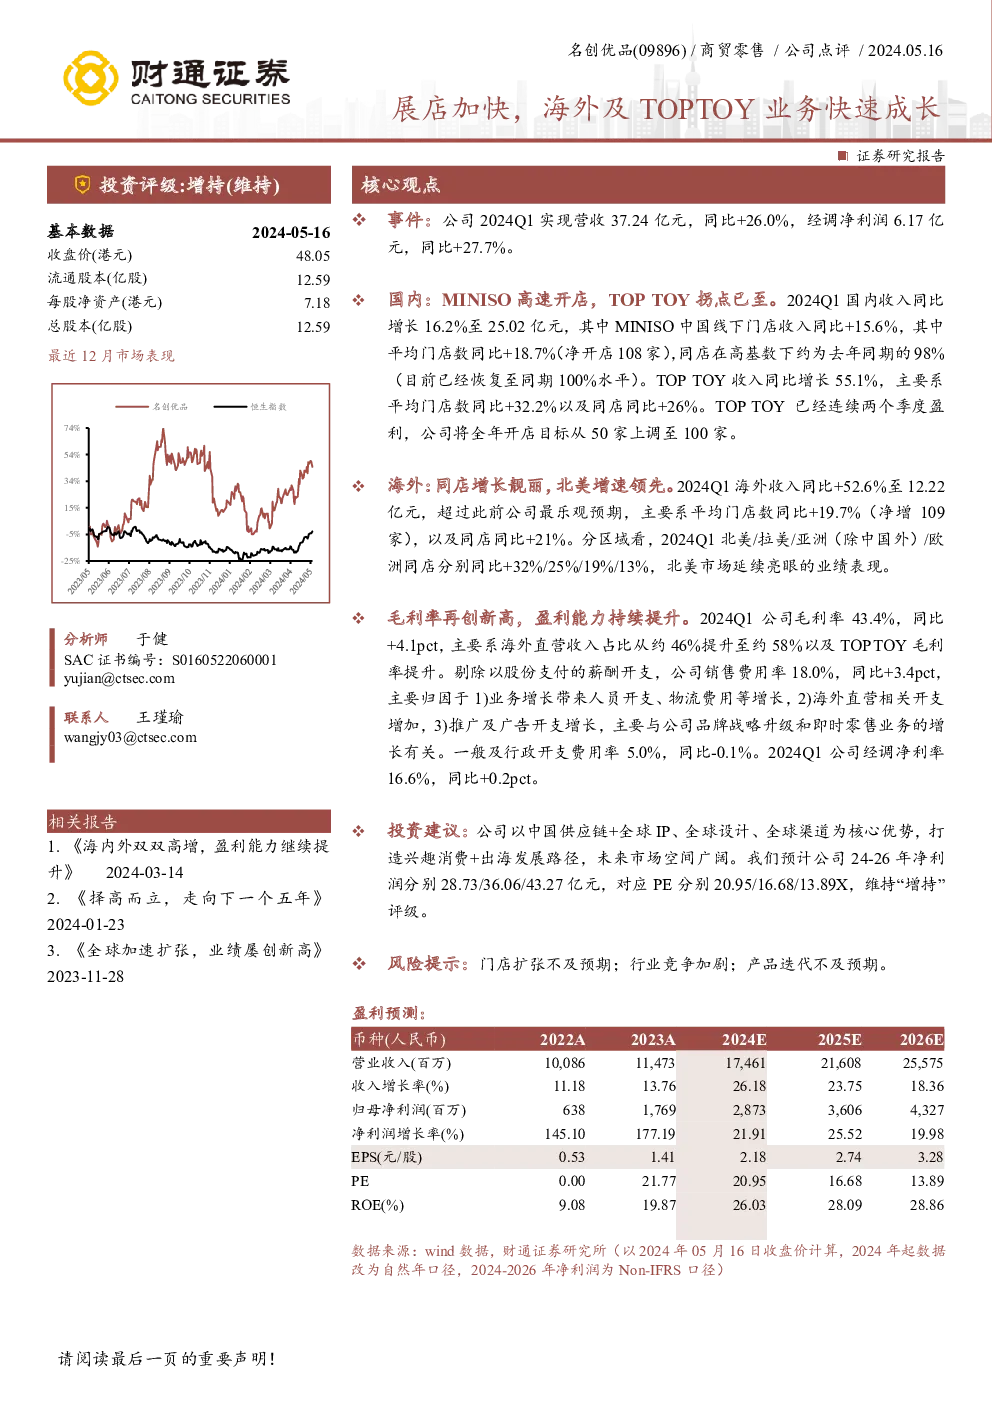
- 营收:2024Q1实现营收37.24亿元人民币,同比增长26.0%,显示了公司业务稳健增长。
- 净利润:经调整后净利润为6.17亿元人民币,同比增长27.7%,净利润率持续提升。
国内市场动态:
- MINISO:国内收入同比增长16.2%,达到25.02亿元人民币,其中MINISO中国线下门店收入增长显著,得益于15.6%的增长率和净开店108家,同店销售恢复至100%水平。
- TOP TOY:收入同比增长55.1%,主要得益于平均门店数增长32.2%及同店增长26%,已连续两个季度实现盈利,全年开店目标从50家上调至100家。
海外市场亮点:
- 北美市场:海外收入同比增长52.6%,达到12.22亿元人民币,主要受益于平均门店数增长19.7%(净增109家)及同店增长21%,北美市场继续保持亮眼业绩。
- 全球布局:分区域看,北美、拉美、亚洲(除中国外)、欧洲的同店分别同比增长32%、25%、19%、13%,显示出全球市场的多元化增长。
成本与费用分析:
- 毛利率:43.4%,同比增长4.1个百分点,主要得益于海外直营收入占比提升至约58%,以及TOP TOY毛利率改善。
- 销售费用率:18.0%,同比增长3.4个百分点,主要因素包括业务增长带来的成本增加、海外直营相关开支增加及推广广告支出增长。
- 一般及行政开支费用率:5.0%,同比下降0.1个百分点。
预期与评级:
- 盈利预测:预计公司24-26年净利润分别为28.73亿、36.06亿、43.27亿元人民币,对应PE分别为20.95倍、16.68倍、13.89倍。
- 投资建议:维持“增持”评级,认为公司凭借其核心优势,未来市场空间广阔。
风险提示:
- 门店扩张:面临门店扩张速度不及预期的风险。
- 行业竞争:行业竞争加剧可能导致市场份额减少。
- 产品迭代:产品迭代速度可能影响市场接受度和消费者满意度。