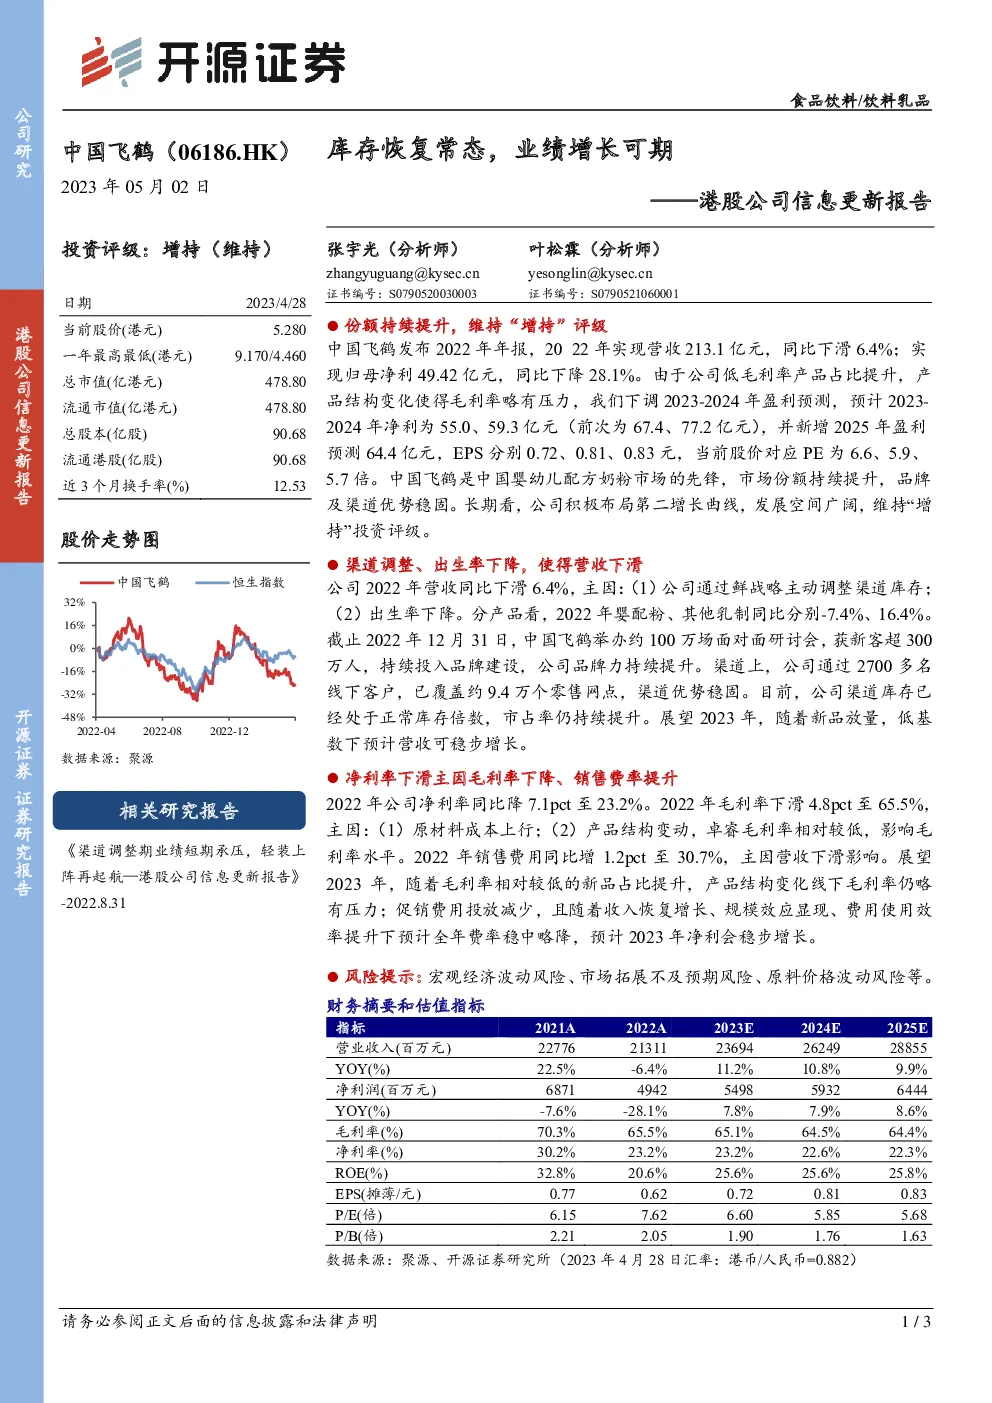
中国飞鹤在2022年的年报中显示,其全年实现营收213.1亿元,同比下降6.4%;净利润49.42亿元,同比下降28.1%。这一业绩主要受两方面因素影响:一是公司主动调整渠道库存策略,二是面临出生率下降的市场环境。具体来看,婴儿配方奶粉和其他乳制品分别出现了-7.4%和16.4%的增长放缓。
尽管如此,中国飞鹤的品牌建设和渠道优势仍然稳固。截至2022年底,公司已举办约100万场面对面研讨会,吸引了超过300万新客户,并持续投入品牌建设。同时,通过与2700多名线下客户的合作,公司已覆盖了约9.4万个零售网点,渠道优势明显。值得注意的是,公司目前的渠道库存已回到正常水平,市场份额仍在持续提升。对于2023年,随着新品的释放和低基数效应,预计营收将呈现稳步增长的趋势。
净利率下滑主要源于毛利率下降和销售费用的提升。2022年,公司毛利率下滑4.8个百分点至65.5%,这主要是由于原材料成本上升和产品结构变动,其中卓睿产品的毛利率较低,对整体毛利率产生了负面影响。销售费用同比增长1.2个百分点至30.7%,部分原因在于营收的下滑。展望未来,虽然新产品占比可能继续增加,导致线下毛利率略有压力,但预计促销费用的减少、收入恢复增长带来的规模效应以及费用使用效率的提升,将使全年费用率保持稳定或略有下降,从而推动净利润的稳步增长。
此外,报告还提到了几个潜在的风险点:宏观经济波动、市场拓展不及预期和原料价格波动。在当前环境下,中国飞鹤面临的挑战和机遇并存,尤其是在品牌建设和渠道管理方面展现出的韧性和潜力值得重点关注。鉴于公司在中国婴幼儿配方奶粉市场的领先地位以及持续的业务优化能力,维持对其“增持”的投资评级。
找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。