各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
公司年度及季度业绩概览
年度业绩
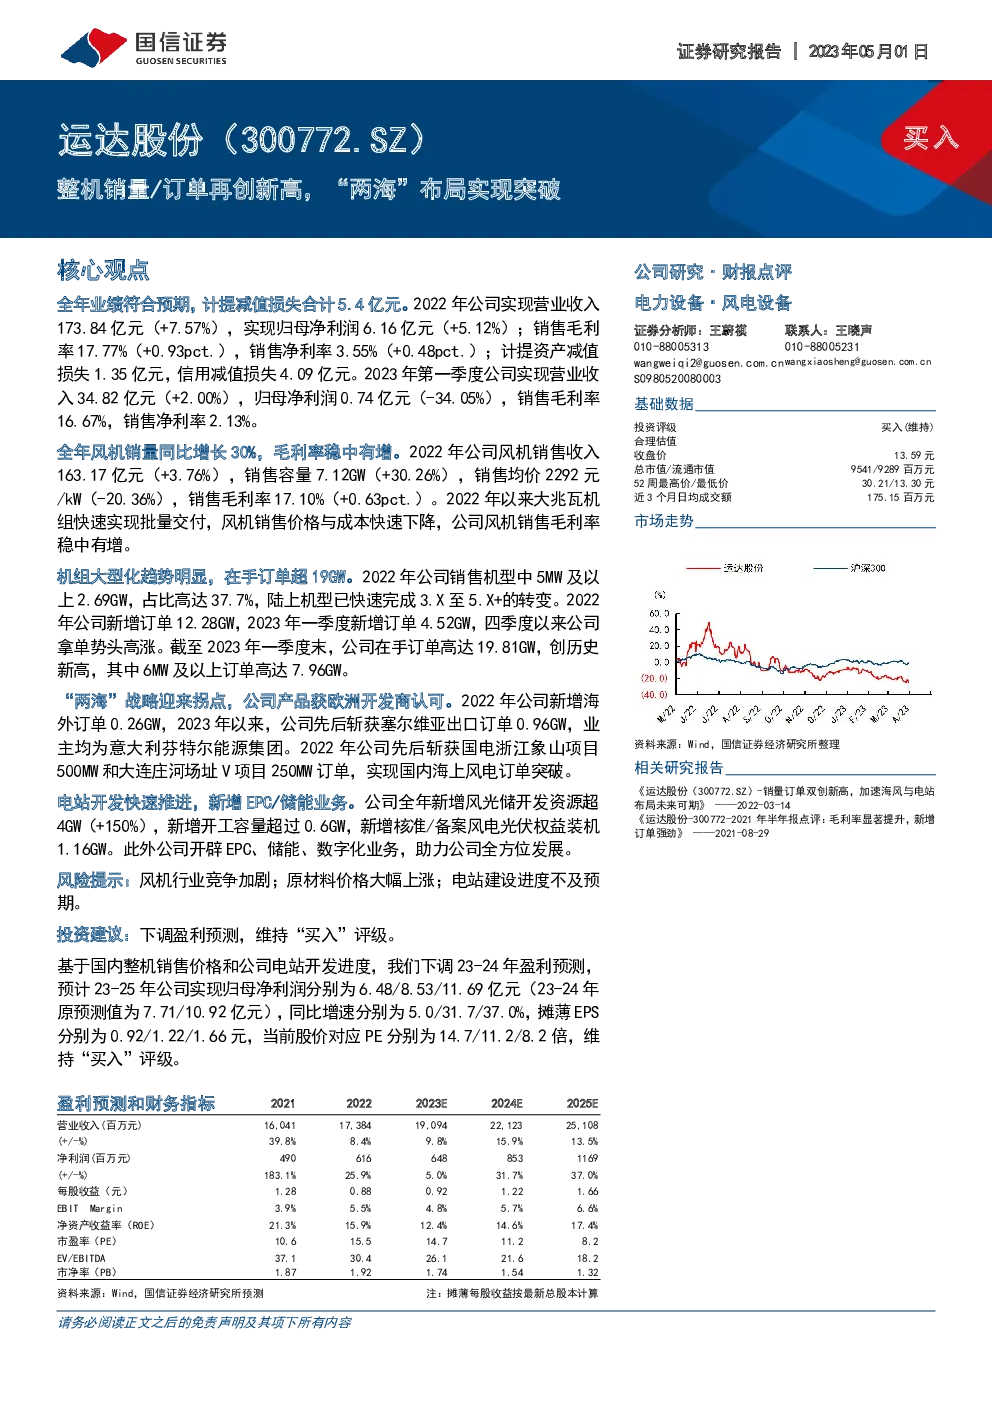
- 总收入:173.84亿元,同比增长7.57%
- 归母净利润:6.16亿元,同比增长5.12%
- 销售毛利率:17.77%,同比增长0.93个百分点
- 销售净利率:3.55%,同比增长0.48个百分点
- 计提减值损失:资产减值损失1.35亿元,信用减值损失4.09亿元
季度业绩
- 第四季度:
- 营业收入:67.62亿元,同比下降6.92%,环比增长75.82%
- 归母净利润:1.57亿元,同比下降32.32%,环比下降4.85%
- 销售毛利率:17.07%,同比下降2.57个百分点,环比增加0.26个百分点
- 销售净利率:2.34%,同比下降0.91个百分点,环比下降1.94个百分点
- 第一季度:
- 营业收入:34.82亿元,同比增长2.00%
- 归母净利润:0.74亿元,同比下降34.05%
- 销售毛利率:16.67%
- 销售净利率:2.13%
风机业务亮点
- 销售容量:7.12GW,同比增长30.26%
- 销售均价:2292元/kW,同比下降20.36%
- 毛利率:17.10%,同比增长0.63个百分点
- 大型化趋势:5MW及以上机型占比37.7%,陆上机型快速从3X至5X+转变
- 订单情况:2023年一季度新增订单4.52GW,全年新增订单12.28GW,显示公司拿单势头强劲
- 在手订单:19.81GW,创历史新高,其中6MW及以上订单高达7.96GW
海外市场与“两海”战略
- 海外订单:2022年新增0.26GW,2023年一季度获得塞尔维亚出口订单0.96GW,欧洲最大陆上风电场项目
- 国内海上风电:首次获得国内海上风电订单
电站开发与业务拓展
- 电站开发:全年新增风光储开发资源4GW以上,新增开工容量0.6GW,新增风电光伏权益装机1.16GW
- EPC、储能与数字化业务:首次进入新能源EPC领域,储能系统开发与交付,成立合资公司拓展数字化业务
投资建议与预测
- 盈利预测调整:基于国内整机销售价格与电站开发进度,下调23-24年盈利预测,23-25年归母净利润分别为6.48/8.53/11.69亿元,摊薄EPS分别为0.92/1.22/1.66元,PE分别为14.7/11.2/8.2倍。
- 评级与建议:维持“买入”评级。
风险提示
- 行业竞争加剧
- 原材料价格波动
- 电站建设进度不确定性
该公司的年度及季度业绩显示其在风机销售、盈利能力、海外扩张及电站开发方面均有积极进展。然而,第四季度的大额信用减值损失对季度业绩产生了负面影响。公司通过多元化业务布局,如EPC、储能与数字化服务,以增强其竞争力和可持续性。投资建议基于对市场环境、公司业务动态和财务表现的综合考量。