想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。
行业与公司概览
主要财务指标与市场表现
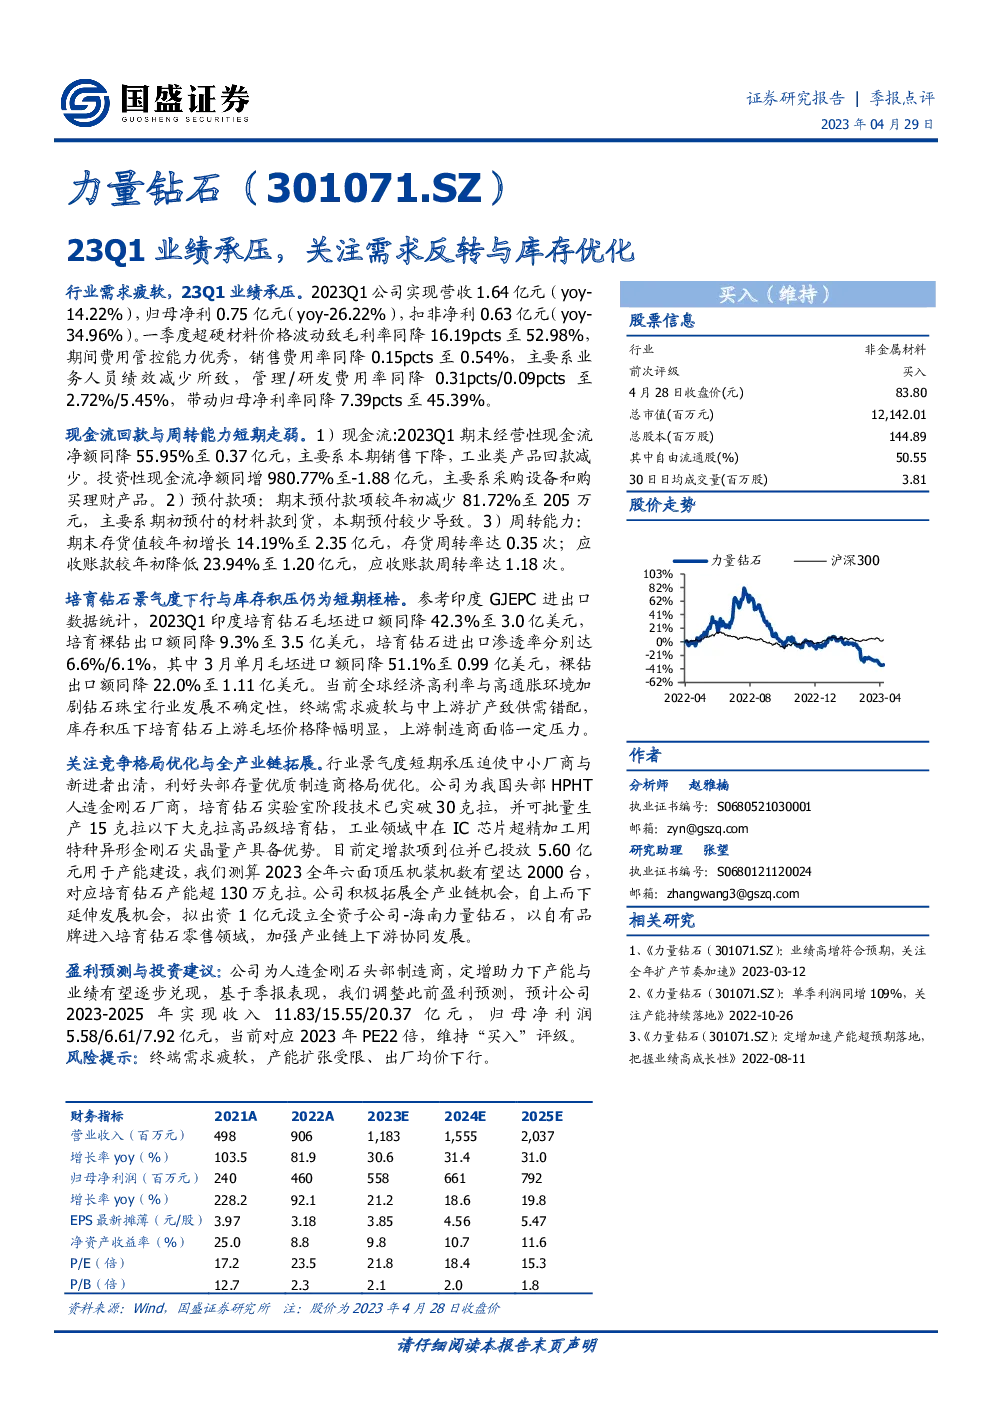
- 第一季度业绩:2023年第一季度,公司实现营收1.64亿元,同比下降14.22%;归母净利润0.75亿元,同比下降26.22%;扣非净利润0.63亿元,同比下降34.96%。
- 成本与费用:一季度超硬材料价格波动导致毛利率下滑16.19个百分点至52.98%,期间费用管理优秀,销售费用率同比下降0.15个百分点至0.54%,主要因业务人员绩效减少。管理费用率和研发费用率分别同比降低了0.31个百分点和0.09个百分点至2.72%和5.45%,从而带动归母净利率下降7.39个百分点至45.39%。
现金流与资产周转
- 现金流:期末经营性现金流净额下降55.95%至0.37亿元,主要原因是销售下降导致工业类产品回款减少。投资性现金流净额增加980.77%至-1.88亿元,涉及设备采购及理财产品购买。
- 预付款项:期末减少81.72%至205万元,原因是在期初预付的材料款到货后,本期预付金额较低。
- 周转能力:存货值增长14.19%至2.35亿元,存货周转率为0.35次;应收账款较年初降低23.94%至1.20亿元,应收账款周转率为1.18次。
市场与产品动态
- 培育钻石市场:全球经济高利率与高通胀环境下,市场需求疲软,中上游供需错配导致库存积压,培育钻石上游毛坯价格下降。
- 竞争格局与战略:行业短期内的承压促使中小厂商和新进者退出市场,有利于头部制造商格局优化。公司作为HPHT人造金刚石头部企业,拥有30克拉培育钻石实验室技术,并能批量生产15克拉以下高品质产品。公司计划通过定增资金扩大产能,预计2023年六面顶压机装机数量可达2000台,对应培育钻石产能超过130万克拉。此外,公司正探索全产业链发展,设立全资子公司进入培育钻石零售领域,以加强产业链上下游协同。
盈利预测与投资建议
- 盈利预测:基于季度表现,调整后的预测显示公司2023-2025年的收入将分别达到11.83亿、15.55亿、20.37亿元,归母净利润分别为5.58亿、6.61亿、7.92亿元。
- 投资建议:鉴于公司为人造金刚石制造商,并且通过定增推动产能和业绩增长,维持“买入”评级。然而,需关注终端需求疲软、产能扩张限制以及出厂均价下行的风险。
财务报表与主要比率
- 财务报表:详细财务数据包括收入、利润、现金流等,具体数值在上述分析中已有提及。
- 主要财务比率:包括毛利率、净利率、费用率、现金流比率、周转率等,反映了公司的盈利能力、成本控制和资产效率。具体数值在分析中有所体现。
综合以上分析,公司在面对行业挑战的同时,通过优化成本控制、强化产能建设以及探索全产业布局,展现出了稳健的增长潜力。然而,市场不确定性、需求疲软以及成本压力仍需密切关注。