查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
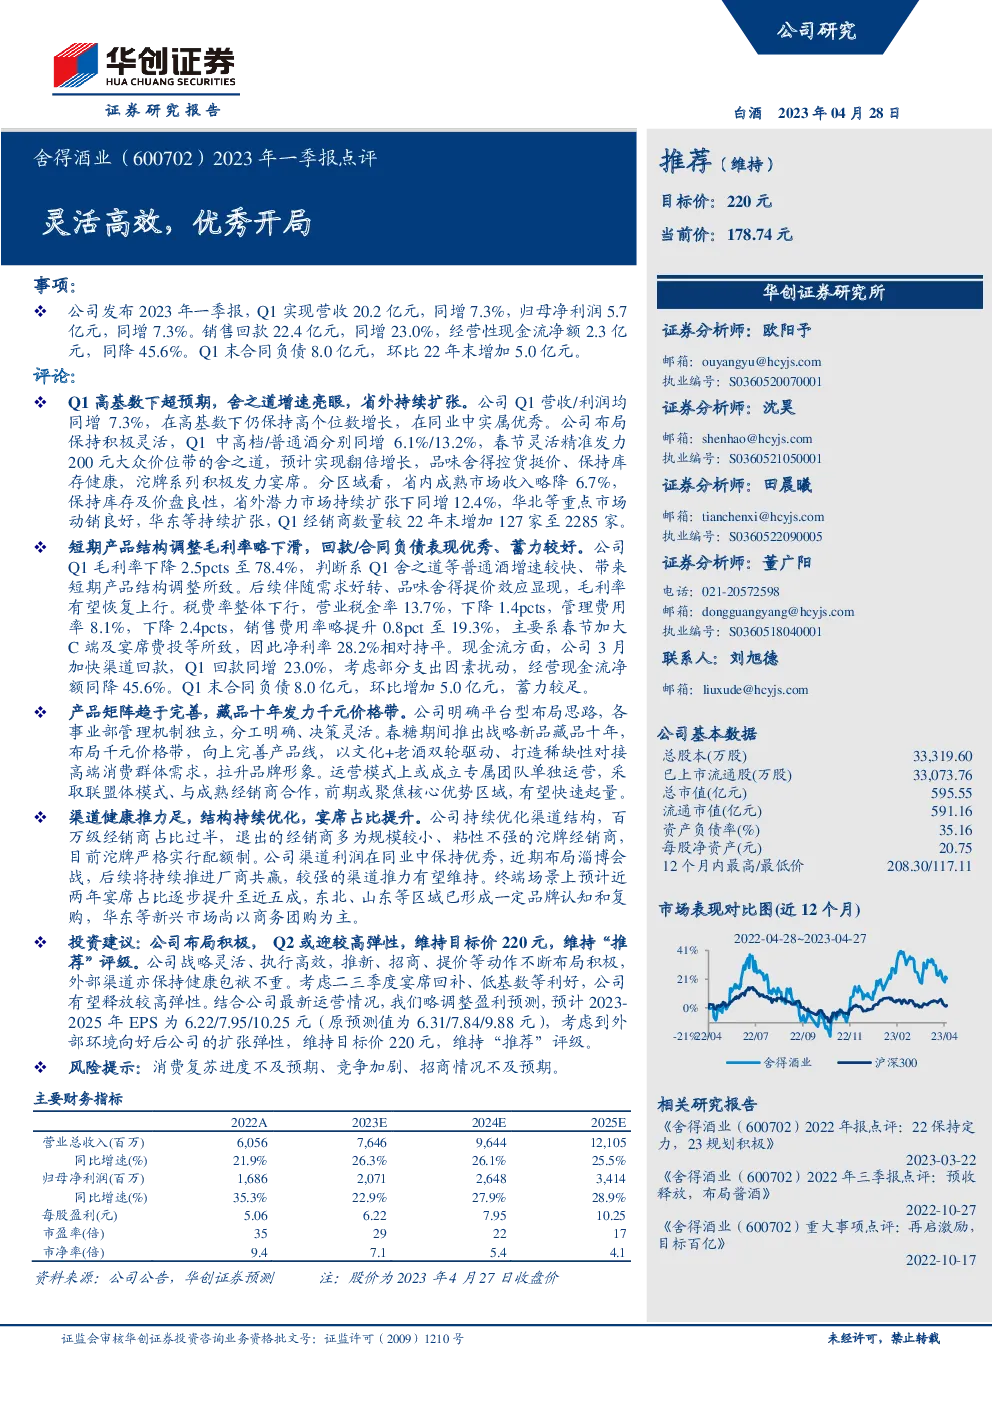
公司发布的2023年一季度报告显示,尽管面临高基数挑战,但营收和净利润实现了同比增长7.3%,展现出稳健的增长态势。其中,销售额达到20.2亿元,销售回款增长23.0%至22.4亿元,经营性现金流净额虽减少45.6%至2.3亿元,但合同负债显著增加至8.0亿元,环比增长5.0亿元,表明公司有良好的蓄力基础。
产品方面,公司通过灵活的产品策略,特别是在舍之道这一200元大众价位带产品的成功发力,实现了该产品的翻倍增长。同时,品味舍得系列通过控货挺价,保持了健康的库存和价格体系,而沱牌系列则积极拓展宴席市场,提升了市场份额。截至一季度末,公司经销商总数增至2285家,较去年底增加了127家,进一步拓宽了销售渠道。
尽管产品结构调整导致一季度毛利率略有下滑,但公司通过优化管理成本、控制销售费用等措施,使得税费率整体有所下降,从而保持了稳定的净利率。此外,公司加强了渠道回款管理,一季度回款总额增长23.0%,为未来的业务发展奠定了坚实的基础。
公司战略层面,藏品十年的推出标志着其产品矩阵的进一步完善,特别是针对千元价格带的布局,旨在通过文化与老酒的双重驱动,打造稀缺性,以满足高端消费群体的需求,提升品牌形象。在运营模式上,公司可能设立专门团队负责藏品十年的运作,并通过与成熟经销商的合作,采用联盟体模式,以期快速扩大市场份额。
渠道结构优化是公司另一亮点,百万级经销商占比超过一半,小规模或粘性不强的经销商被逐步淘汰,此举有助于提升渠道效率和盈利能力。公司正在持续推动厂商共赢,预计这将为公司提供强大的渠道推动力,同时,宴席场景的占比有望在未来两年内提升至接近五成,尤其是东北、山东等地区已经建立了品牌认知和复购基础,而华东等新兴市场则更多依赖于商务团购。
基于上述分析,公司展现出积极的战略布局和执行力,尤其是在产品创新、渠道管理和品牌建设方面。对于投资者而言,考虑到二三季度可能出现的宴席回补效应以及较低基数的影响,公司有望释放出较高的业绩弹性。结合最新的运营情况,我们对公司的盈利预测进行了微调,并维持了“推荐”的评级,目标价设定为220元,以反映公司在当前环境下所展现的扩张潜力和市场竞争力。然而,需要注意的是,消费复苏进程、市场竞争加剧以及招商情况的不确定性仍然存在风险点。