报告摘要
业绩亮点与分析
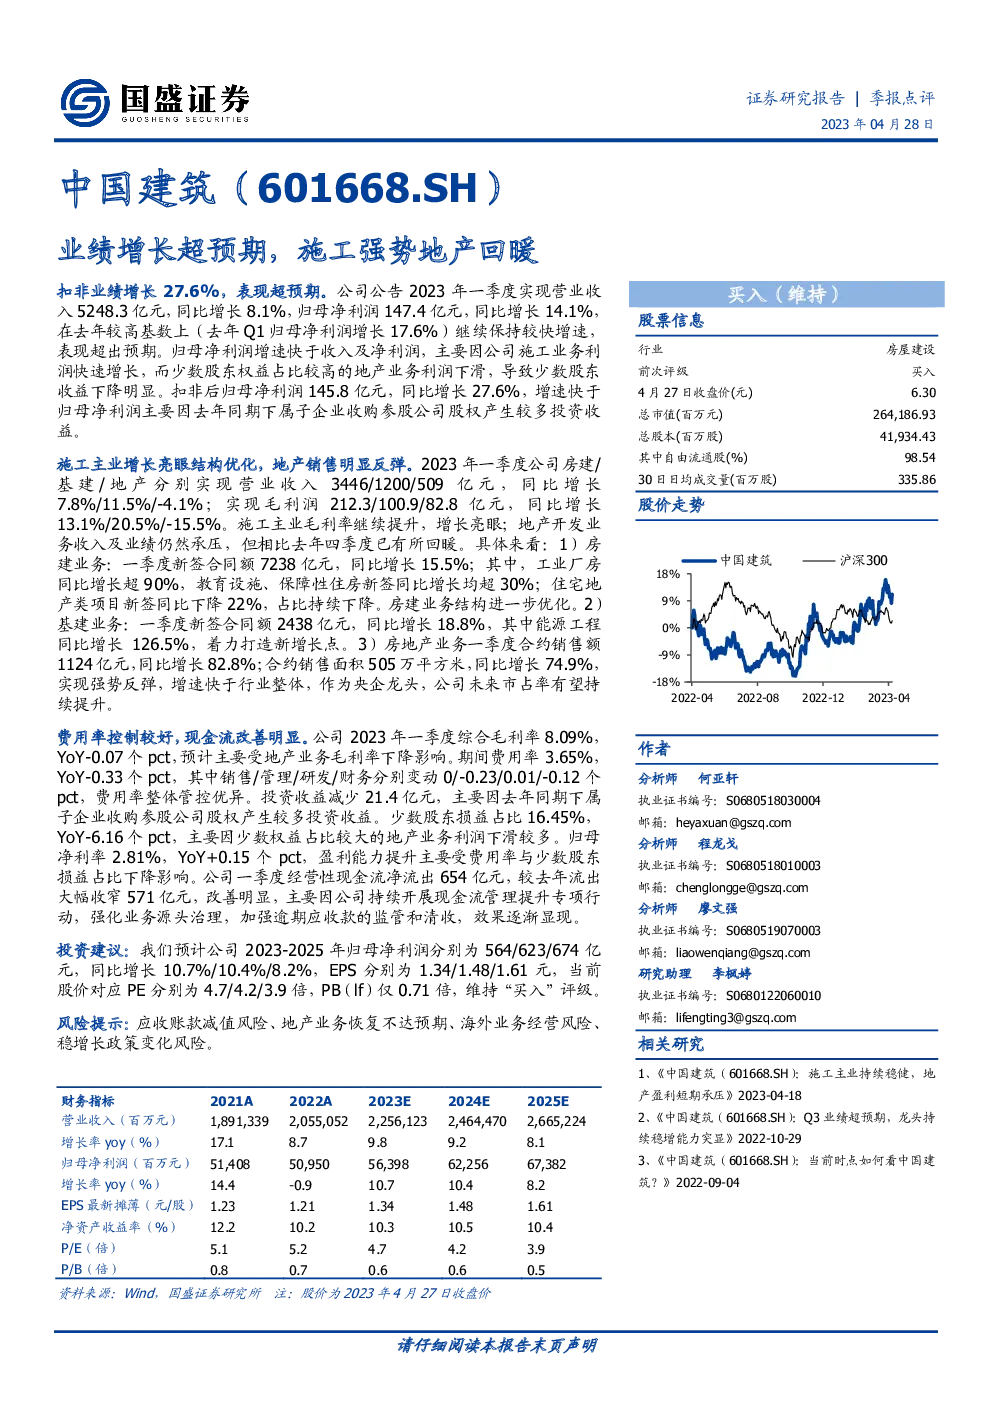
- 2023年一季度业绩:公司实现营业收入5248.3亿元,同比增长8.1%;归母净利润147.4亿元,同比增长14.1%。扣除非经常性因素后的归母净利润为145.8亿元,同比增长27.6%,表现出超预期的增长。
业务结构与趋势
- 施工主业:房建业务增长亮眼,实现营业收入3446亿元,同比增长7.8%;基建业务实现1200亿元,同比增长11.5%。房建业务结构优化,新签合同额同比增长15.5%,其中工业厂房、教育设施及保障性住房新签合同增长显著。
- 地产业务:实现营业收入509亿元,同比下降4.1%,虽然面临压力,但一季度合约销售额1124亿元,同比增长82.8%,合约销售面积505万平方米,同比增长74.9%,显示销售明显反弹。
- 基建业务:一季度新签合同额2438亿元,同比增长18.8%,能源工程新签合同增长126.5%,成为新增长点。
费用控制与现金流改善
- 费用率:期间费用率3.65%,同比下降0.33个百分点,费用管控良好。
- 现金流:经营性现金流净流出654亿元,较去年同期减少571亿元,改善明显,得益于公司开展的现金流管理提升行动,以及强化业务源头治理和逾期应收款监管与清收。
财务指标
- 盈利能力:综合毛利率为8.09%,投资收益减少21.4亿元,归母净利率提升至2.81%。
- 财务状况:PB(lf)仅为0.71倍,展现出较低的估值水平。
投资建议
- 盈利预测:预计2023-2025年归母净利润分别为564亿、623亿、674亿元,EPS分别为1.34、1.48、1.61元。
- 估值:当前股价对应的PE分别为4.7、4.2、3.9倍,PB(lf)仅0.71倍。
- 评级:维持“买入”评级。
风险提示
- 应收账款减值风险
- 地产业务恢复不及预期
- 海外业务经营风险
- 稳增长政策变化风险
此报告提供了对公司2023年一季度业绩、业务结构、费用控制、现金流改善以及财务指标的全面分析,并给出了基于业绩预测的投资建议和风险提示。
发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。