一季度出口运价影响业绩,静待长期成长
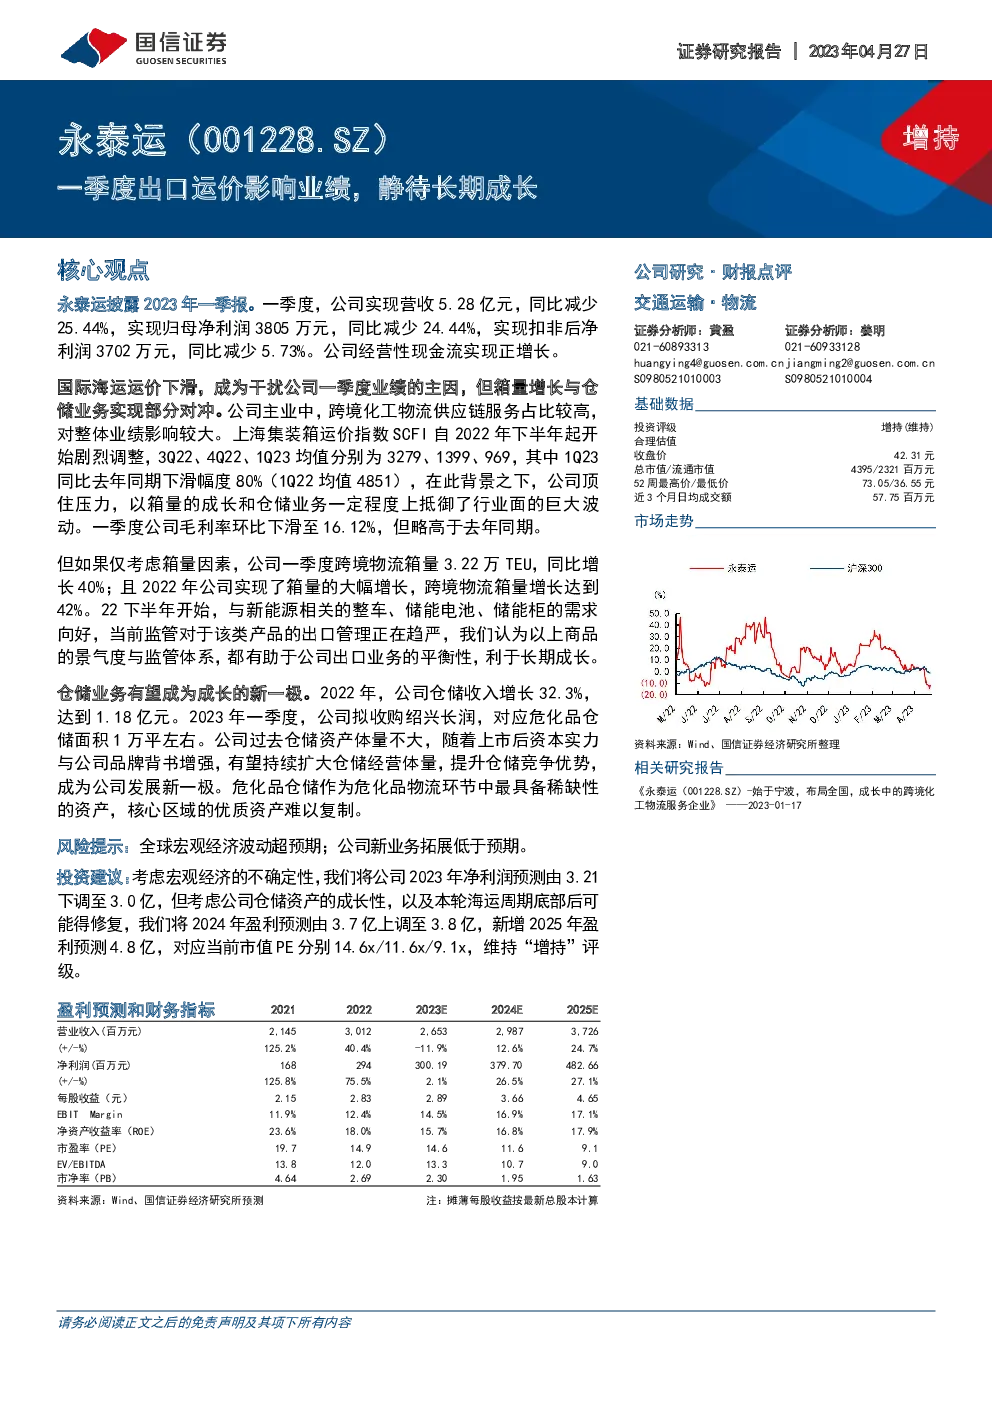
永泰运披露2023年一季报。一季度,公司实现营收5.28亿元,同比减少25.44%,实现归母净利润3805万元,同比减少24.44%,实现扣非后净利润3702万元,同比减少5.73%。公司经营性现金流实现正增长。 国际海运运价下滑,成为干扰公司一季度业绩的主因,但箱量增长与仓储业务实现部分对冲。公司主业中,跨境化工物流供应链服务占比较高,对整体业绩影响较大。上海集装箱运价指数SCFI自2022年下半年起开始剧烈调整,3Q22、4Q22、1Q23均值分别为3279、1399、969,其中1Q23同比去年同期下滑幅度80%(1Q22均值4851),在此背景之下,公司顶住压力,以箱量的成长和仓储业务一定程度上抵御了行业面的巨大波动。一季度公司毛利率环比下滑至16.12%,但略高于去年同期。 但如果仅考虑箱量因素,公司一季度跨境物流箱量3.22万TEU,同比增长40%;且2022年公司实现了箱量的大幅增长,跨境物流箱量增长达到42%。22下半年开始,与新能源相关的整车、储能电池、储能柜的需求向好,当前监管对于该类产品的出口管理正在趋严,我们认为以上商品的景气度与监管体系,都有助于公司出口业务的平衡性,利于长期成长。 仓储业务有望成为成长的新一极。2022年,公司仓储收入增长32.3%,达到1.18亿元。2023年一季度,公司拟收购绍兴长润,对应危化品仓储面积1万平左右。公司过去仓储资产体量不大,随着上市后资本实力与公司品牌背书增强,有望持续扩大仓储经营体量,提升仓储竞争优势,成为公司发展新一极。危化品仓储作为危化品物流环节中最具备稀缺性的资产,核心区域的优质资产难以复制。 风险提示:全球宏观经济波动超预期;公司新业务拓展低于预期。 投资建议:考虑宏观经济的不确定性,我们将公司2023年净利润预测由3.21下调至3.0亿,但考虑公司仓储资产的成长性,以及本轮海运周期底部后可能得修复,我们将2024年盈利预测由3.7亿上调至3.8亿,新增2025年盈利预测4.8亿,对应当前市值PE分别14.6x/11.6x/9.1x,维持“增持”评级。 盈利预测和财务指标 永泰运披露2023年一季报。一季度,公司实现营收5.28亿元,同比减少25.44%,实现归母净利润3805万元,同比减少24.44%,实现扣非后净利润3702万元,同比减少5.73%。公司经营性现金流实现正增长。 图1:永泰运单季度收入及增速(单位:百万、%) 图2:永泰运单季归母净利润及增速(单位:百万、%) 国际海运运价下滑,成为干扰公司一季度业绩的主因,但箱量增长与仓储业务实现部分对冲。公司主业中,跨境化工物流供应链服务占比较高,对整体业绩影响较大。上海集装箱运价指数SCFI自2022年下半年起开始剧烈调整,3Q22、4Q22、1Q23均值分别为3279、1399、969,其中1Q23同比去年同期下滑幅度80%(1Q22均值4851),在此背景之下,公司顶住压力,以箱量的成长和仓储业务一定程度上抵御了行业面的巨大波动。一季度公司毛利率环比下滑至16.12%,但略高于去年同期。 但如果仅考虑箱量因素,公司一季度跨境物流箱量3.22万TEU,同比增长40%; 且2022年公司实现了箱量的大幅增长,跨境物流箱量增长达到42%。22下半年开始,与新能源相关的整车、储能电池、储能柜的需求向好,当前监管对于该类产品的出口管理正在趋严,我们认为以上商品的景气度与监管体系,都有助于公司出口业务的平衡性,利于长期成长。 仓储业务有望成为成长的新一极。2022年,公司仓储收入增长32.3%,达到1.18亿元。2023年一季度,公司拟收购绍兴长润,对应危化品仓储面积1万平左右。 公司过去仓储资产体量不大,随着上市后资本实力与公司品牌背书增强,有望持续扩大仓储经营体量,提升仓储竞争优势,成为公司发展新一极。危化品仓储作为危化品物流环节中最具备稀缺性的资产,核心区域的优质资产难以复制。 投资建议:考虑宏观经济的不确定性,我们将公司2023年净利润预测由3.21下调至3.0亿,但考虑公司仓储资产的成长性,以及本轮海运周期底部后可能得修复,我们将2024年盈利预测由3.7亿上调至3.8亿,新增2025年盈利预测4.8亿,对应当前市值PE分别14.6x/11.6x/9.1x,维持“增持”评级。 财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元)