发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。
浙江自然公司财务及业务分析
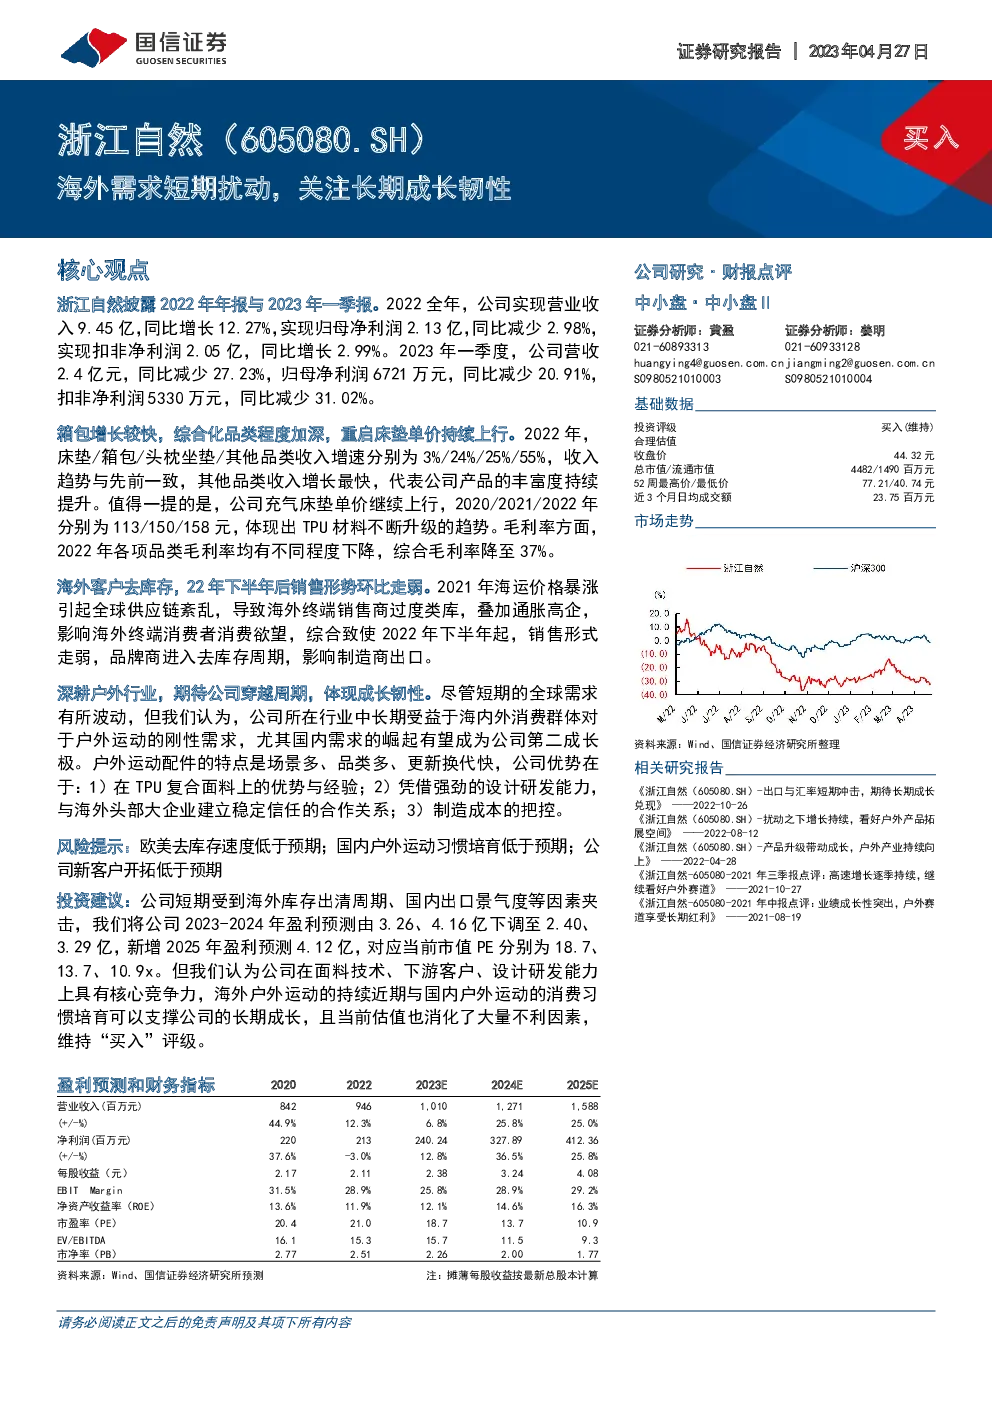
2022年度及2023年一季度业绩概览
- 2022年:公司实现营业收入9.45亿人民币,同比增长12.27%。归母净利润为2.13亿,同比下降2.98%。扣非净利润为2.05亿,同比增长2.99%。
- 2023年一季度:营收2.4亿人民币,同比减少27.23%;归母净利润6721万,同比减少20.91%;扣非净利润5330万,同比减少31.02%。
业务增长亮点
- 箱包类:表现稳健,继续推动公司业务增长。
- 床垫类:销售收入增长3%,显示出稳定的市场需求。
- 头枕坐垫:增长25%,反映产品线多元化策略的成功。
- 其他品类:增长55%,显著加速,体现公司产品线的扩展和市场接受度的提升。
- 充气床垫单价:从2020年的113元上升至2022年的158元,显示TPU材料升级带来的价值提升。
经营业绩挑战
- 海外市场:面临海外客户去库存的压力,导致销售形势在2022年下半年后走弱,影响公司出口业务。
- 成本压力:2022年各产品线毛利率均有所下降,综合毛利率降至37%,表明成本控制和市场环境对公司盈利能力的影响。
战略方向与优势
- 户外行业深耕:公司专注于户外运动配件领域,受益于全球消费者对户外活动的刚性需求,尤其是国内市场的潜力。
- 技术优势:在TPU复合面料的研发和应用上具有领先地位,能够创新并适应不同应用场景。
- 客户关系与设计研发能力:与国际知名品牌建立稳定合作,拥有强大的设计和研发团队,确保产品竞争力。
- 成本管理:通过优化生产流程和成本控制策略,提升整体效率。
风险提示
- 海外市场调整:若欧美市场库存清理速度低于预期,可能影响公司出口业务。
- 国内消费习惯培育:国内户外运动消费习惯的培育速度低于预期,可能限制公司在国内市场的增长潜力。
- 新客户开拓:新客户开发低于预期可能限制公司业务的进一步扩张。
投资建议与评级
- 盈利预测调整:考虑到外部环境变化,公司2023-2025年的盈利预测被调整至2.40亿、3.29亿和4.12亿人民币。
- 长期成长前景:公司核心竞争力、国际市场潜力以及国内消费市场的发展前景支持其长期成长。
- 估值与评级:当前估值已考虑了不利因素,维持“买入”评级。
结论
浙江自然公司面对2023年一季度的业绩挑战,展现出一定的韧性和战略调整空间。通过深化其在户外运动配件领域的优势,特别是在技术、客户关系和成本管理方面的核心竞争力,公司有望在未来克服短期困难,实现可持续增长。投资者应关注公司的技术创新、客户拓展和成本控制策略,以评估其长期投资价值。