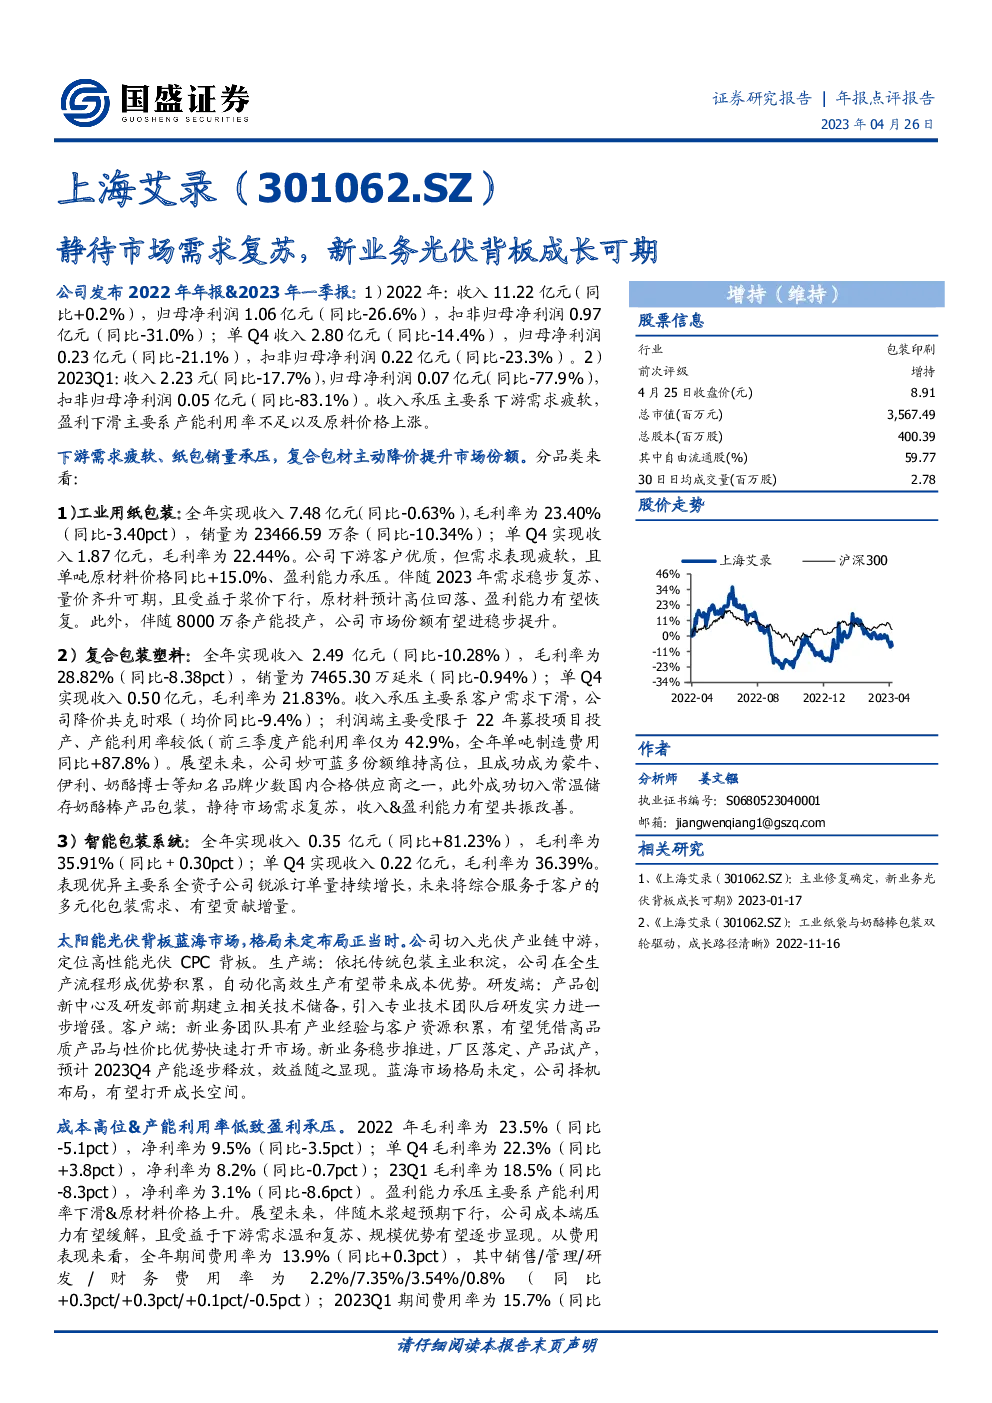
公司2022年度及2023年一季度业绩总结
2022年业绩概览
- 总收入:11.22亿元,同比增长0.2%
- 归母净利润:1.06亿元,同比下降26.6%
- 扣非归母净利润:0.97亿元,同比下降31.0%
- 第四季度:
- 收入:2.80亿元,同比下降14.4%
- 归母净利润:0.23亿元,同比下降21.1%
- 扣非归母净利润:0.22亿元,同比下降23.3%
2023年一季度业绩概览
- 总收入:2.23亿元,同比下降17.7%
- 归母净利润:0.07亿元,同比下降77.9%
- 扣非归母净利润:0.05亿元,同比下降83.1%
业绩承压原因:主要由于下游需求疲软导致收入减少,以及产能利用率不足和原料价格上涨导致盈利下滑。
业务分类及分析
工业用纸包装:
- 收入:7.48亿元,同比下降0.63%
- 毛利率:23.40%,同比下降3.40个百分点
- 销量:23466.59万条,同比下降10.34%
- 第四季度:收入1.87亿元,毛利率22.44%
复合包装塑料:
- 收入:2.49亿元,同比下降10.28%
- 毛利率:28.82%,同比下降8.38个百分点
- 销量:7465.30万延米,同比下降0.94%
- 第四季度:收入0.50亿元,毛利率21.83%
智能包装系统:
- 收入:0.35亿元,同比增长81.23%
- 毛利率:35.91%,同比增长0.30个百分点
太阳能光伏背板:
- 生产端:利用传统包装业的经验,形成生产流程优势,自动化生产降低成本。
- 研发端:建立产品创新中心,引入专业团队增强研发实力。
- 客户端:新业务团队具备产业经验和客户资源,有望凭借高品质和性价比快速进入市场。
- 展望:预计2023Q4产能释放,效益显现。
成本与盈利情况
- 2022年:毛利率23.5%,净利率9.5%,期间费用率13.9%。
- 2023Q1:毛利率18.5%,净利率3.1%,期间费用率15.7%。
现金流:2022年净经营现金流2.28亿元,2023Q1为0.59亿元,表现优异,主要得益于结算方式优化和回款率提升。
财务预测与评级
- 盈利预测:预计2023-2025年归母净利润分别为1.12亿元、1.49亿元、2.57亿元。
- 估值:对应PE为31.9X、24.0X、13.9X。
- 投资评级:维持“增持”。
风险提示
- 光伏背板业务进展:面临不确定性。
- 下游需求复苏:存在不及预期的风险。
结论
公司面对2022年的挑战,包括收入增长放缓和盈利能力下降,尤其是在工业用纸包装和复合包装塑料业务上。然而,智能包装系统的良好表现和太阳能光伏背板业务的积极进展为公司提供了新的增长点。公司通过优化成本结构、提高效率和拓展新业务,以应对市场挑战,并预计在2023年后随着市场需求的复苏和成本的降低,盈利能力将逐步恢复。公司被给予“增持”的投资评级,反映了对其长期增长潜力的信心。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。