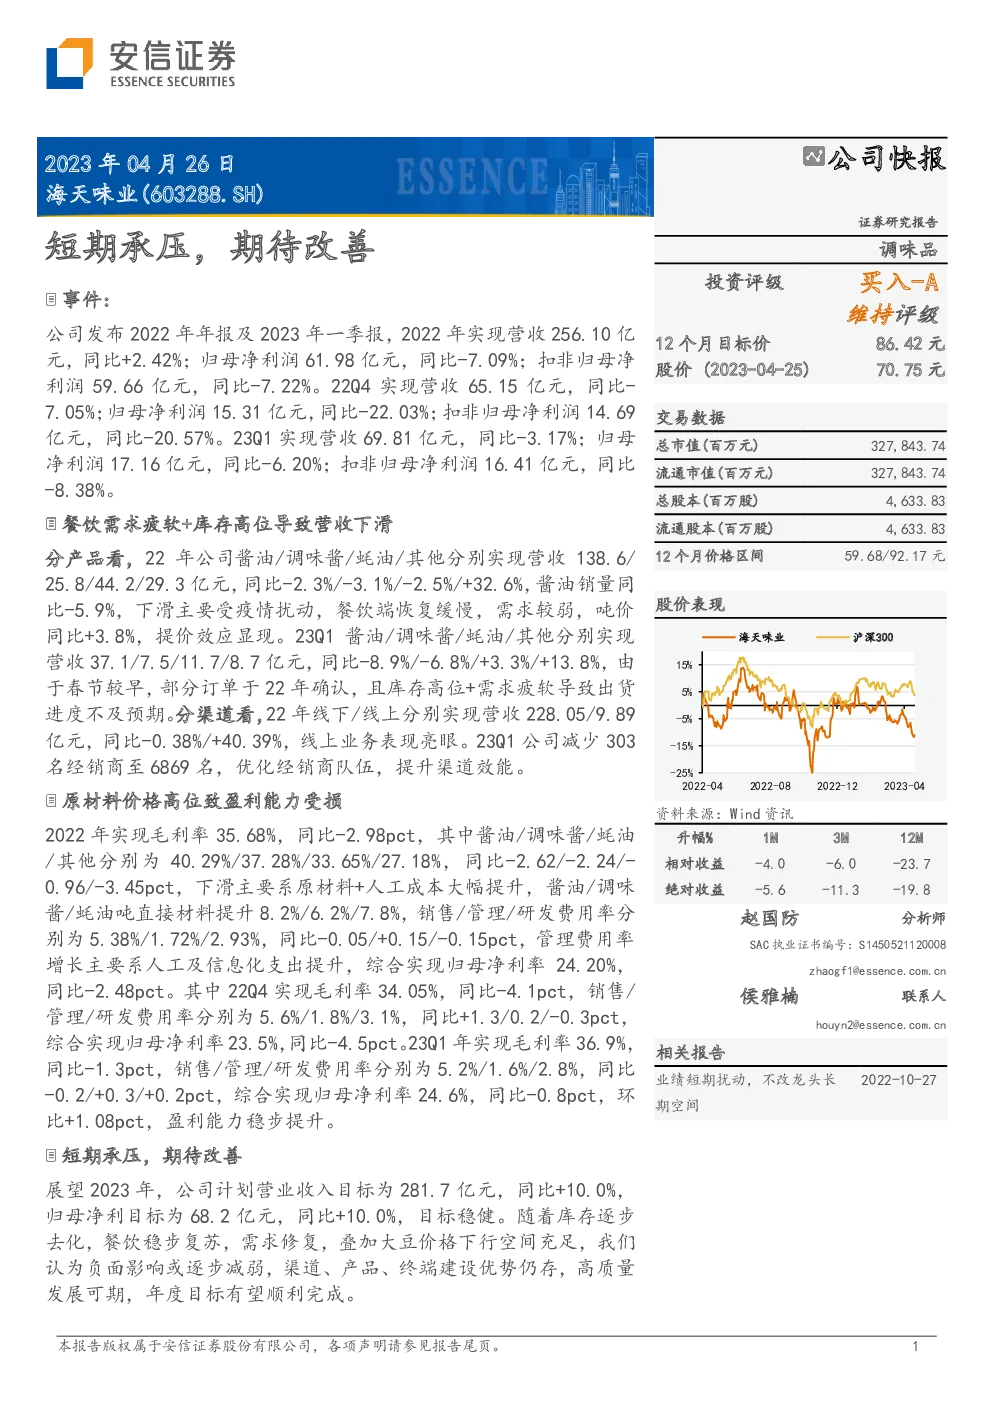
海天味业公司快报:短期承压,期待改善
主要要点:
- 公司简介:海天味业(股票代码:603288.SH)是一家调味品生产商,近期发布2022年年报和2023年一季报。
- 市场表现:截至2023年4月25日,股价为70.75元,相比前一年价格区间(59.68至92.17元),近期有所下滑。
- 业绩概览:
- 2022年,营收增长2.42%,至256.10亿元;归母净利润下滑7.09%,至61.98亿元。
- 2023年一季度,营收同比下降3.17%,至69.81亿元;归母净利润下降6.20%,至17.16亿元。
- 产品线:酱油、调味酱、蚝油及其他产品线均有不同幅度的增长与变化。
- 渠道与库存:线下渠道表现相对稳定,线上业务增长显著。库存水平较高,影响了出货进度。
- 成本与费用:原材料价格上涨导致成本增加,销售、管理及研发费用有所波动,但整体费用率呈现一定增长趋势。
- 盈利能力:2022年毛利率下降至35.68%,净利率降至24.20%;2023年一季度,毛利率略有回升至36.9%,净利率为24.6%。
- 投资建议:预计2023-2025年收入分别为283.24亿元、314.47亿元、353.20亿元;净利润分别为68.6亿元、80.1亿元、90.9亿元;维持“买入-A”评级,12个月目标价为86.42元。
- 风险提示:宏观经济增速不及预期、食品安全问题以及原材料价格波动。
总体评价:
尽管面临短期挑战,如餐饮需求疲软和库存压力,海天味业凭借其强大的品牌影响力、渠道优势和持续的产品创新,仍展现出长期发展潜力。随着库存逐步消化、餐饮业复苏和大豆成本下降,预期负面影响将逐渐减轻。公司高质量发展的策略有望推动年度目标的实现。投资建议基于对公司未来增长潜力的乐观评估,但同时也提醒关注宏观经济环境、食品安全和原材料成本波动等潜在风险。
公司财务预测与估值
- 收入预测:从2021年的25,004.0百万元增长至2025年的35,320.3百万元,复合年增长率约为12.3%。
- 净利润预测:同期,净利润从6,670.8百万元增长至9,088.9百万元,复合年增长率约为13.6%。
- 估值:PE(市盈率)从49.1倍降至36.1倍,PB(市净率)从14.0倍降至7.6倍,表明估值逐渐趋于合理。
结论
海天味业面对当前的市场环境展现出韧性,通过优化产品结构、加强渠道管理和提升运营效率,积极应对挑战。长期来看,公司拥有稳定的市场份额、品牌认知度和持续创新能力,市场对其未来发展抱有信心。投资者应关注宏观经济动态、食品安全标准以及原材料成本变化等因素,以制定更为灵活的投资策略。
找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。