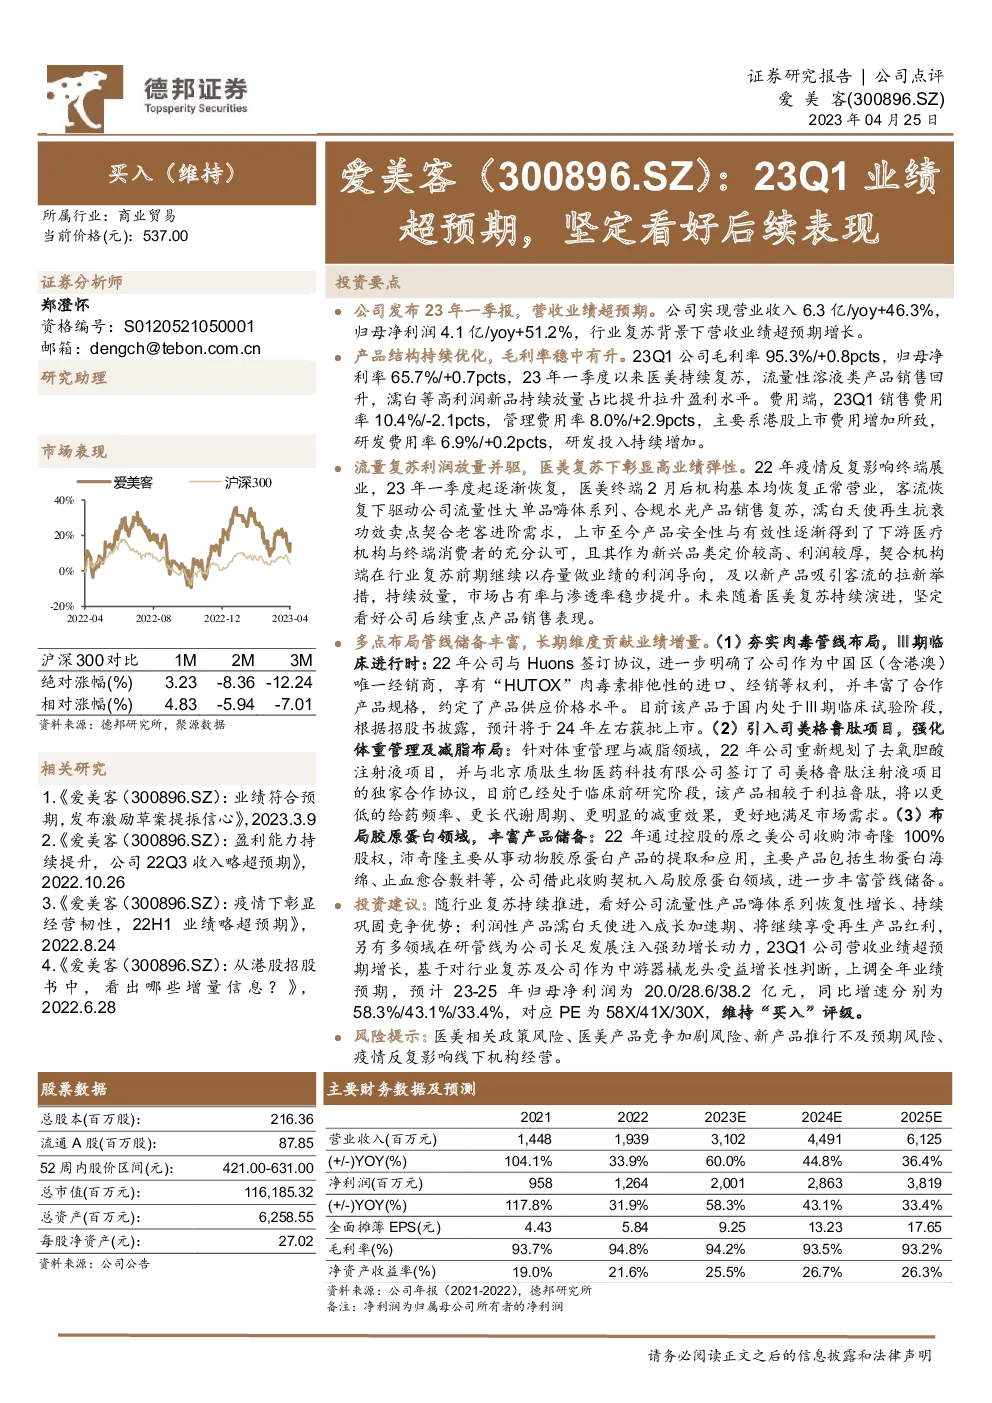
爱美客(300896.SZ)公司点评
公司概况与业绩亮点:
- 业绩表现:2023年第一季度,爱美客实现营业收入6.3亿元,同比增长46.3%;归母净利润4.1亿元,同比增长51.2%。这显示在行业复苏背景下,公司营收和利润实现了显著增长。
- 产品结构优化:报告期内,公司产品结构持续优化,毛利率保持稳定上升趋势。其中,高利润新品濡白等的销售额占比提升,带动了盈利水平的提升。
- 费用控制:销售费用率有所下降,管理费用率则略有上升,主要原因是港股上市相关费用的增加。研发费用率保持稳定。
医美复苏与市场表现:
- 流量复苏:随着疫情的影响逐渐消退,医美终端机构自2月份起基本恢复正常运营,推动了嗨体系列等流量性产品的销售复苏。
- 产品认可度提升:濡白天使作为新兴抗衰产品,凭借其独特卖点和良好的市场反馈,市场占有率与渗透率稳步提升。
- 业绩弹性:医美复苏背景下,公司展现出较高的业绩弹性,特别是在产品销售和利润增长方面。
管线布局与增长潜力:
- 肉毒管线:与Huons的合作进一步深化,HUTOX产品处于III期临床试验阶段,预计于2024年左右获批上市,有望成为新的增长点。
- 体重管理布局:引入司美格鲁肽项目,针对体重管理和减脂领域,旨在提供更高效、便捷的产品解决方案。
- 胶原蛋白领域:通过收购沛奇隆,入局胶原蛋白领域,丰富了产品管线,为公司长期增长注入动力。
投资建议与风险提示:
- 业绩展望:随着医美行业持续复苏,预计公司业绩将保持稳健增长,上调全年业绩预期。
- 投资评级:基于行业复苏和公司业绩表现,维持“买入”评级。
- 风险因素:包括医美政策风险、市场竞争加剧、新产品推出不及预期以及疫情反复可能对线下机构运营造成影响。
财务数据概览:
- 盈利能力:毛利率、净利率等指标持续提升,体现公司高效的运营能力和产品竞争力。
- 财务健康:总资产、总市值等财务指标稳健增长,表明公司财务状况良好,具备持续增长潜力。
综上所述,爱美客在医美行业复苏的大背景下展现出强劲的增长势头,通过优化产品结构、布局多元化管线,以及加强市场推广,有望在未来持续释放增长潜力。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。