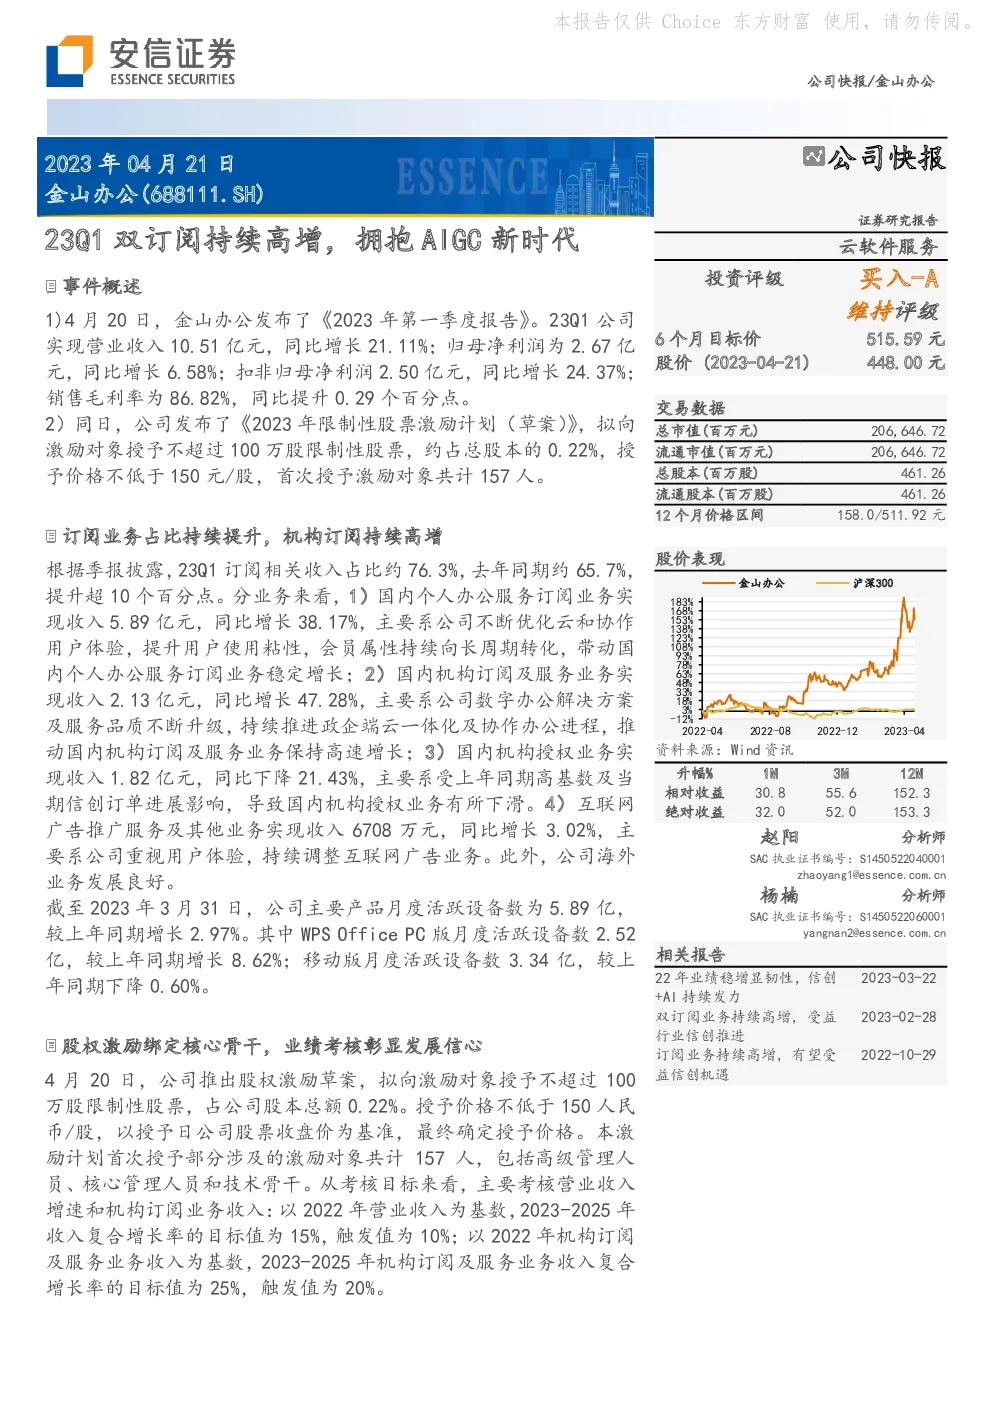
金山办公在2023年一季度实现了稳健的增长,主要得益于其双订阅业务的持续高增长以及对AIGC(人工智能生成内容)的积极拥抱。公司报告指出,23Q1的营业收入达到10.51亿元,同比增长21.11%;归母净利润为2.67亿元,同比增长6.58%;扣非归母净利润2.50亿元,同比增长24.37%。销售毛利率为86.82%,较去年同期提升了0.29个百分点。
订阅业务在公司业务中占据了主导地位,占比超过76%,尤其是国内个人办公服务订阅业务和国内机构订阅及服务业务的增长尤为显著。国内个人办公服务订阅业务收入达5.89亿元,同比增长38.17%,这主要得益于公司不断优化云和协作用户体验,提升用户粘性,会员属性向长周期转化。国内机构订阅及服务业务收入为2.13亿元,同比增长47.28%,这得益于公司数字办公解决方案和服务品质的提升,以及在政企端云一体化及协作办公进程上的推动。然而,国内机构授权业务收入出现了21.43%的下滑,主要是受到高基数和信创业务进展的影响。互联网广告推广服务及其他业务收入同比增长3.02%,公司在此领域进行了策略调整,以优化用户体验。
截至2023年3月31日,金山办公的主要产品月度活跃设备数为5.89亿,同比增长2.97%。WPS Office PC版月度活跃设备数为2.52亿,同比增长8.62%;移动版月度活跃设备数为3.34亿,同比下降0.60%。
为了进一步激励核心团队,金山办公推出了限制性股票激励计划,计划向157名员工授予不超过100万股限制性股票,占总股本的0.22%,授予价格不低于150元/股。这一举措旨在绑定核心骨干,提升员工的积极性和忠诚度。
在AIGC时代,金山办公宣布推出国内首个类ChatGPT协同办公应用——WPS AI,将首先应用于在线内容写作编辑工具“轻文档”。WPS AI能够直接嵌入文档正文,实时渲染生成的内容,并支持多轮对话,通过用户指令生成所需内容,以提升创作效率。
从投资角度来看,考虑到金山办公在国内办公服务市场的领先地位以及其在信创和AI领域的潜力,预计公司未来三年的营业收入将分别达到52.00亿元、69.17亿元和91.15亿元,归母净利润分别为15.77亿元、21.62亿元和27.17亿元。基于这一预测,维持对公司“买入-A”的投资评级,给予6个月目标价515.59元,对应2024年的110倍动态市盈率。
尽管如此,公司也面临核心技术研发和产品推广方面的挑战,以及产业生态建设的风险,需要密切关注。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。