茅台公司2023年一季度经营数据总结与分析
经营业绩亮点:
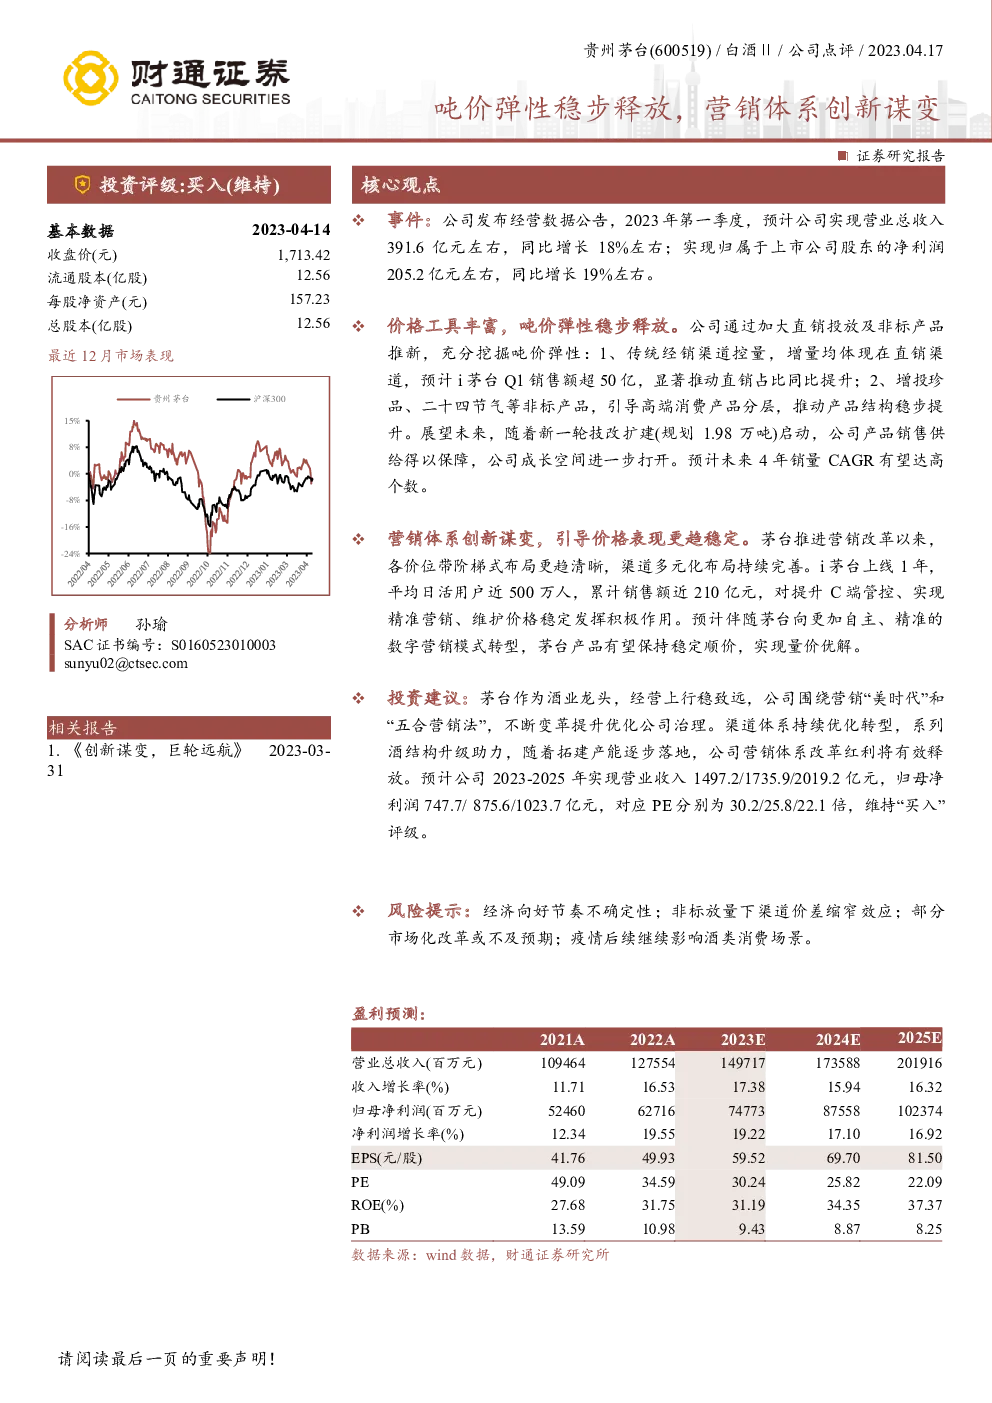
- 收入与利润增长:2023年一季度,公司实现营业总收入391.6亿元,同比增长18%;归属于上市公司股东的净利润为205.2亿元,同比增长19%。
- 直销渠道贡献显著:通过增加直销投放及推出非标产品,直销渠道销售额大幅提升,其中i茅台销售额超过50亿,显著提升了直销占比。
产品策略与市场表现:
- 价格工具丰富:通过控制传统经销渠道的量,增加了直销渠道的销售,同时推出珍品、二十四节气等非标产品,以满足不同层次的高端消费者需求,推动产品结构优化。
- 产能规划:启动新一轮技改扩建计划,规划新增1.98万吨产能,确保产品销售供给,为公司未来发展提供充足动力。
营销体系革新:
- 营销模式转变:i茅台上线1年来,日活跃用户接近500万,累计销售额近210亿元,有效提升了C端管控能力,实现了精准营销,并有助于价格稳定。
- 渠道多元化:在营销体系改革下,各价位带阶梯布局更加清晰,渠道多元化持续完善,为品牌提供了更广泛的市场覆盖。
长期增长展望:
- 销量预测:预计未来四年销量复合年增长率(CAGR)可达高个位数,得益于产能扩增与营销体系优化。
- 财务预测:基于上述增长预期,预计2023-2025年的营业收入分别达到1497.2亿元、1735.9亿元、2019.2亿元,归母净利润分别为747.7亿元、875.6亿元、1023.7亿元,对应市盈率分别为30.2倍、25.8倍、22.1倍。
- 投资建议:鉴于茅台公司在酒业的领先地位、稳定的经营策略以及长期增长潜力,维持其“买入”评级。
风险提示:
- 宏观经济波动:经济向好的不确定性可能影响消费水平。
- 渠道价差缩小:非标产品的大量投放可能导致渠道间的价差收窄。
- 市场化改革挑战:部分市场化改革措施可能面临执行难度或预期未达目标的风险。
- 疫情持续影响:疫情的不确定性和持续性可能继续影响酒类消费场景。
综上所述,茅台公司通过优化营销策略、扩大产能和深化渠道建设,展现出强劲的增长动力和稳定的盈利能力。尽管存在宏观经济、市场竞争等潜在风险,但其长期增长潜力和品牌价值依然被看好,建议投资者关注其在数字化转型和渠道优化方面的进展。
全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。