公司业绩与产品分析
主要财务指标
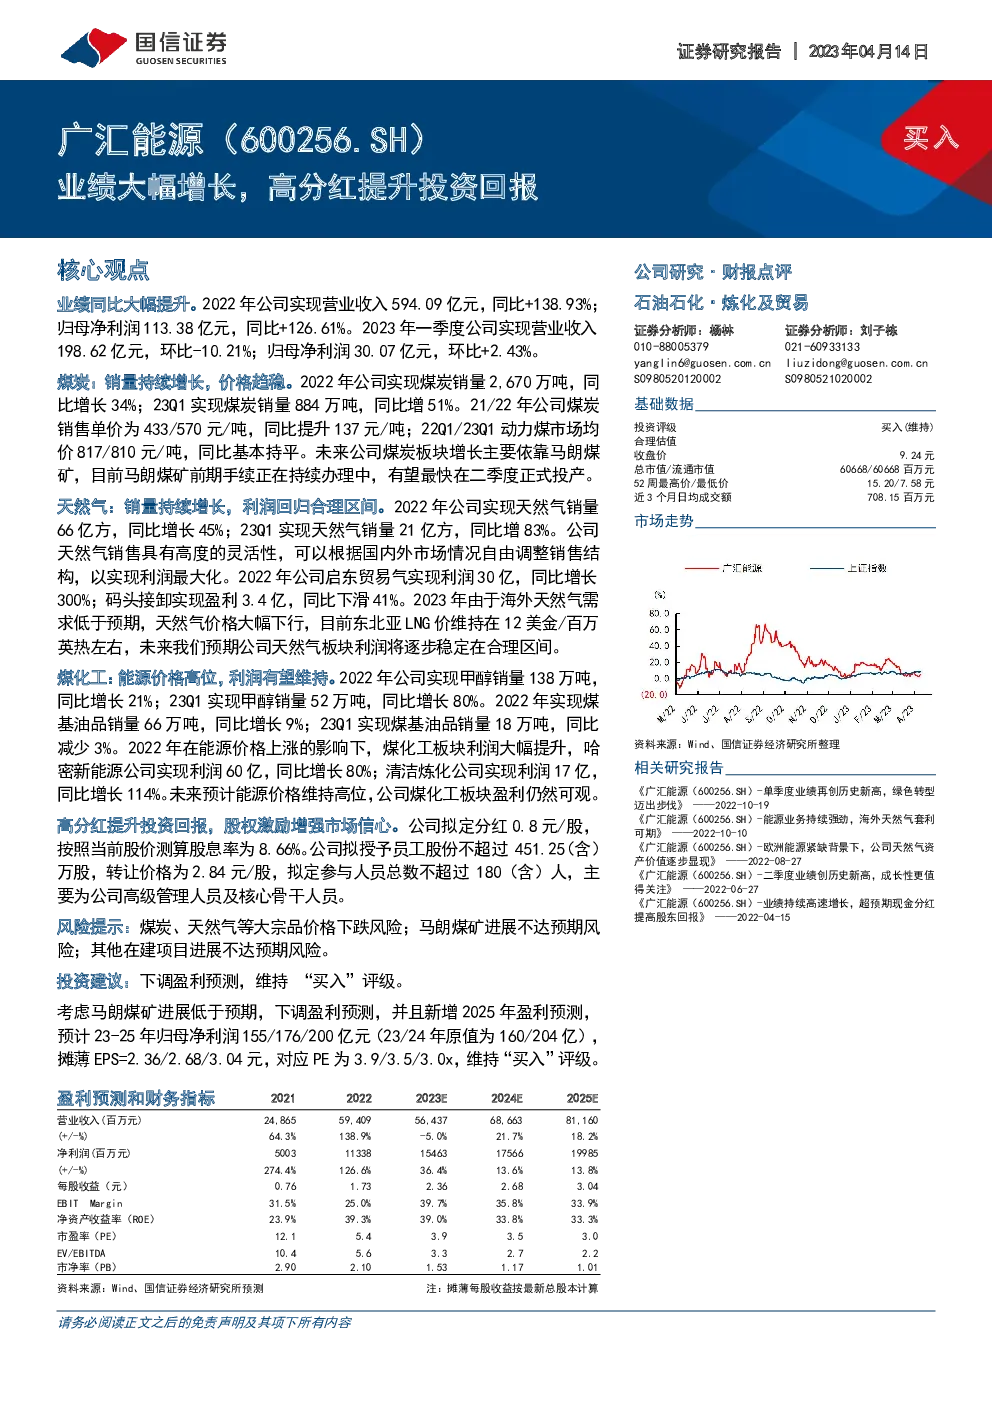
- 2022年:公司实现营业收入594.09亿元,同比增长138.93%;归母净利润113.38亿元,同比增长126.61%。
- 2023年一季度:营业收入198.62亿元,环比下降10.21%;归母净利润30.07亿元,环比上升2.43%。
产品销量与价格
- 煤炭:销量持续增长,2022年实现2,670万吨,同比增长34%;2023年一季度实现884万吨,同比增加51%。21/22年销售单价分别为433元/吨和570元/吨,同比提升137元/吨。22Q1/23Q1市场均价分别为817元/吨和810元/吨,基本持平。
- 天然气:销量快速提升,2022年实现66亿方,同比增长45%;2023年一季度实现21亿方,同比增83%。天然气销售灵活,能够根据国内外市场调整策略以最大化利润。
- 煤化工:能源价格高位推动利润增长,2022年甲醇销量138万吨,同比增长21%;2023年一季度销量52万吨,同比增长80%。煤基油品销量2022年为66万吨,同比增长9%,2023年一季度为18万吨,同比减少3%。
成本与盈利预测
- 成本控制与盈利预期:受能源价格上涨影响,煤化工板块利润大幅提升。预计未来能源价格维持高位,公司煤化工板块盈利能力可观。
- 风险提示:面临煤炭、天然气等大宗品价格下跌风险、马朗煤矿进展不达预期风险及其他在建项目进展不达预期风险。
投资策略
- 高分红与股权激励:公司提出分红0.8元/股,股息率8.66%,并实施股权激励计划,旨在增强市场信心。
- 盈利预测调整与评级维持:考虑马朗煤矿进展低于预期,调整盈利预测至23-25年归母净利润分别为155、176、200亿元,对应PE分别为3.9、3.5、3.0倍,维持“买入”评级。
结论
公司业绩显著提升,得益于各产品线销量增长与价格稳定。尽管面临市场波动风险,通过有效的成本控制和灵活的市场策略,公司有望保持盈利能力。高分红政策与股权激励计划进一步增强了投资者信心,维持长期“买入”评级。
想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。