海底捞公司快报总结
公司业绩概览
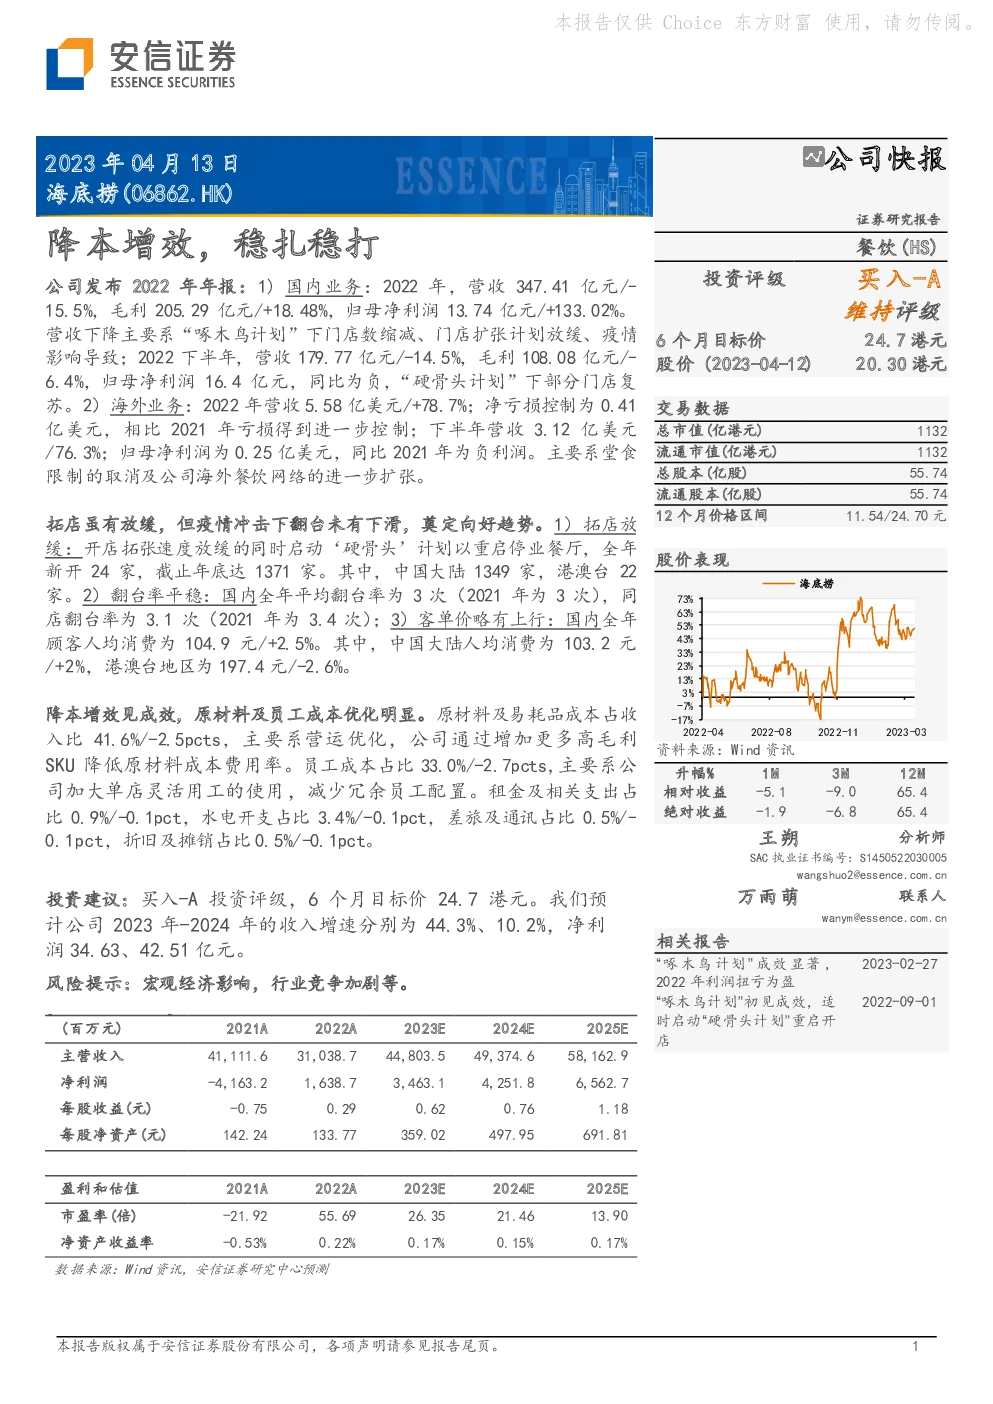
- 2022年度:营收347.41亿元,同比下降15.5%;毛利205.29亿元,同比增长18.48%;归母净利润13.74亿元,同比增长133.02%。
- 2022下半年:营收179.77亿元,同比下降14.5%;毛利108.08亿元,同比下降6.4%;归母净利润16.4亿元。
主要驱动因素
- 降本增效:通过增加高毛利SKU降低原材料成本费用率,减少冗余员工配置,优化租金及运营成本,提升整体效率。
- 拓店策略:尽管开店速度放缓,但“硬骨头计划”有助于重启停业餐厅,全年新开24家门店,总数达到1371家。
- 翻台率稳定:国内平均翻台率为3次,同店翻台率为3.1次,显示运营效率的稳定性。
- 客单价增长:国内顾客人均消费104.9元,同比增长2.5%。
估值与投资建议
- 股价表现:12个月价格区间在11.54元至24.70元之间,近期表现略弱。
- 目标价:6个月目标价设定为24.7港元,给予“买入-A”评级。
- 业绩预测:预计2023-2024年的收入增速分别为44.3%、10.2%,净利润分别达到34.63亿元、42.51亿元。
风险提示
- 宏观经济影响:外部经济环境的不确定性可能影响消费者支出。
- 行业竞争加剧:餐饮行业的激烈竞争可能影响市场份额和盈利能力。
财务预测与估值
- 盈利预测:预计2023-2025年的净利润分别为34.63亿元、42.51亿元、65.62亿元。
- 估值:市盈率从2021年的-21.92倍提高到预测的13.90倍,表明市场对公司的长期增长潜力持乐观态度。
结论
海底捞在面对挑战的环境中实现了利润扭亏为盈,通过有效的降本增效措施和稳健的拓店策略,保持了稳定的运营和增长。公司正逐步走出困境,展现出良好的财务恢复迹象。考虑到其在中国市场的品牌影响力和全球扩张的潜力,以及积极的业绩预测,投资评级为“买入-A”,6个月目标价为24.7港元,为投资者提供了较好的投资机会。然而,宏观经济波动和行业竞争仍是潜在的风险因素,需持续关注。
找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。