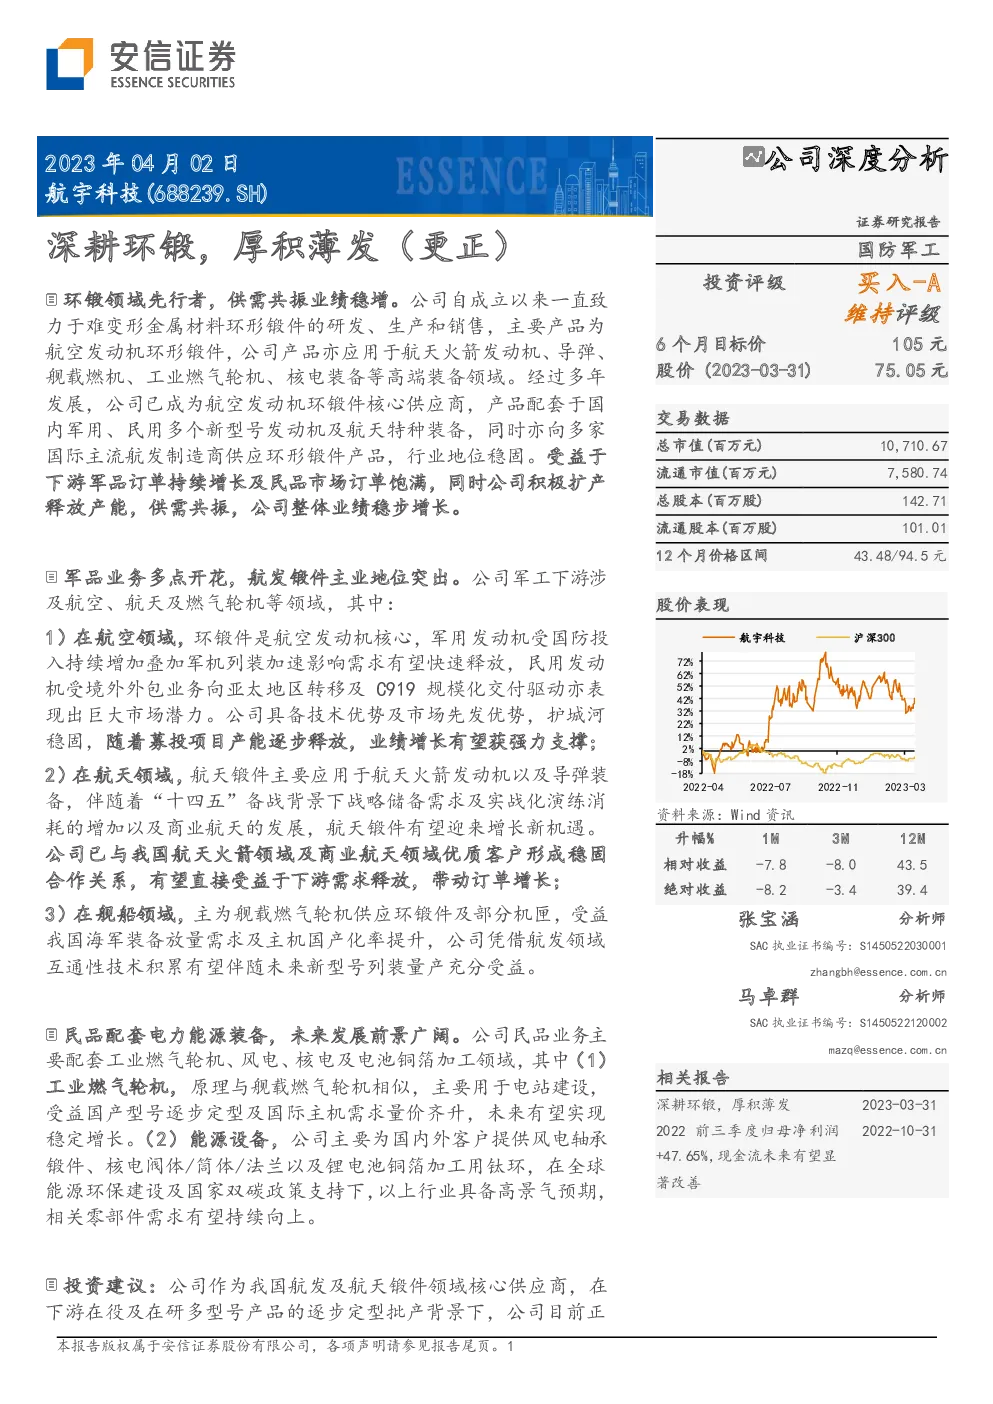
《航宇科技公司深度分析》
公司概况
航宇科技,作为国内航空发动机环锻件的领军企业,自2006年成立以来,深耕航空发动机锻造领域,成为航空发动机环锻件的核心供应商。公司通过技术创新和市场拓展,实现了业绩的稳定增长,特别是在2023年,预计2023-2024年的归母净利润分别为2.8亿元和4.5亿元。
业绩驱动因素
- 下游需求增长:受益于国防投入的持续增加和军机列装的加速,以及民用航空市场的扩张,特别是C919大飞机的规模化交付,推动了航空发动机锻件的需求。
- 多元化布局:除了航空领域,公司在航天和能源装备领域也取得了显著进展,尤其是航天锻件和能源装备锻件,有望成为新的增长点。
- 产能释放:公司的募投项目正在逐步释放产能,预计将带来规模效应,提升盈利弹性。
风险提示
- 原材料价格波动:主要原材料的价格波动可能影响公司的成本控制和利润水平。
- 需求不及预期:下游市场需求低于预期可能影响公司的订单量和业绩增长。
- 扩产进度不及预期:产能扩张的速度可能会影响公司的生产效率和成本控制。
- 测算风险:业绩预测可能存在不确定性,需要持续关注实际运营情况。
投资建议
基于对公司业绩增长的预期和当前估值水平,维持“买入-A”评级,预计公司2023-2024年的市盈率为35倍和22倍,市净率为6.9倍和5.4倍。随着公司规模的扩大和效率的提升,预计未来业绩增长将更为稳健。
总结
航宇科技作为航空发动机环锻件领域的领导者,通过深耕市场和技术创新,已经建立了稳固的竞争优势。在国防投入增加、军机列装加速以及民品市场持续扩大的背景下,公司有望保持稳定的业绩增长。然而,公司也面临着原材料价格波动、市场需求不确定性等风险。总体而言,航宇科技具有良好的发展前景和投资价值。
全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。