公司年度总结与展望
财务表现与经营策略
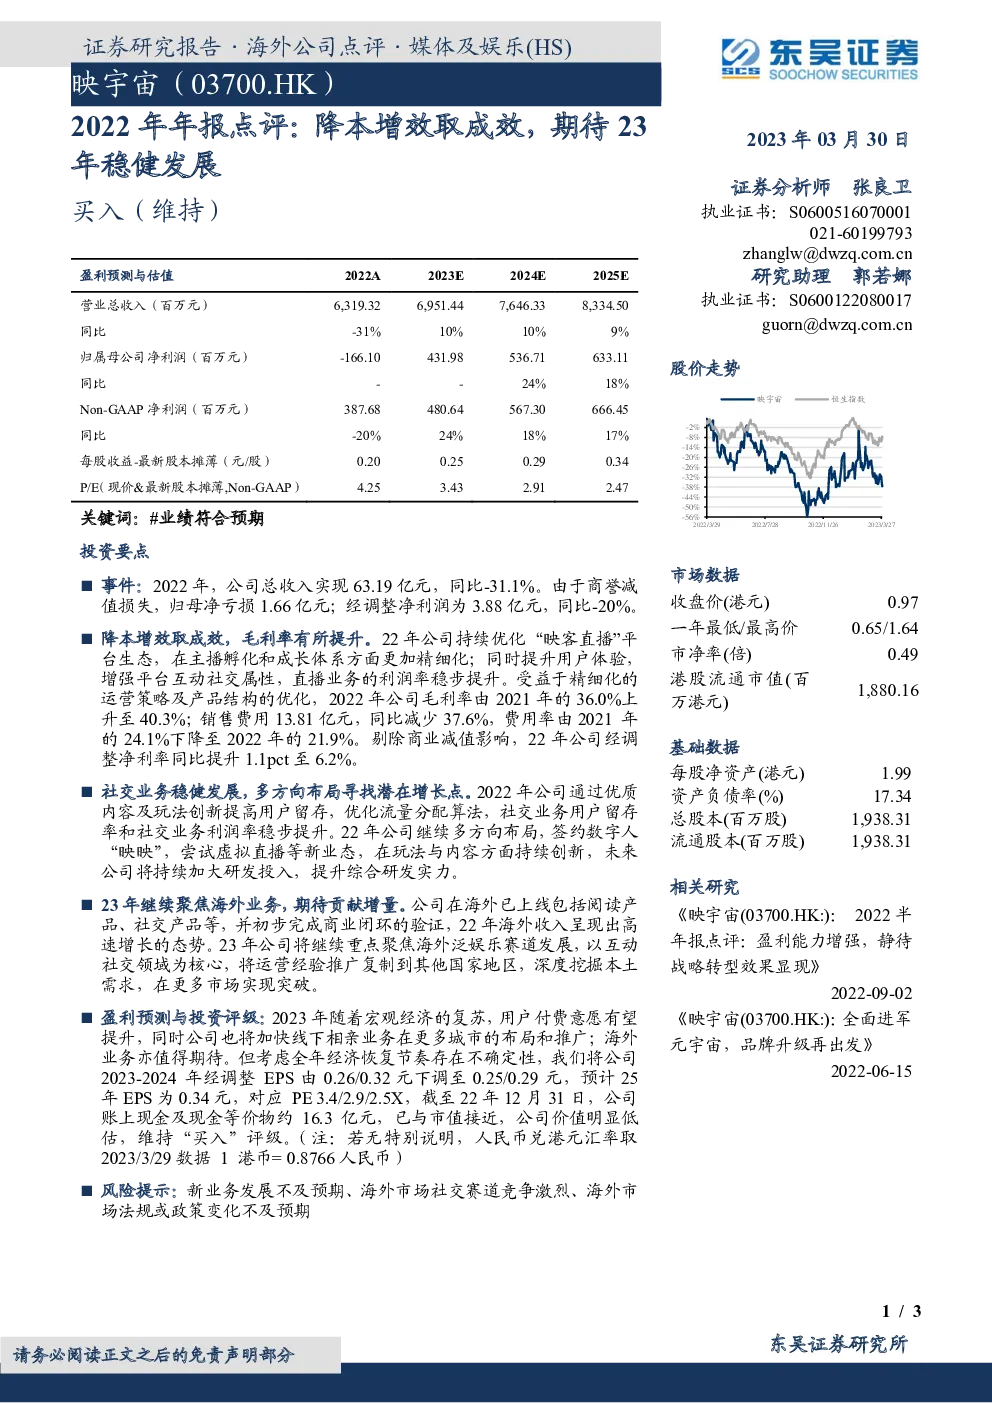
- 2022年业绩:公司总收入为63.19亿元,较上年下滑31.1%,主要受商誉减值影响,归母净亏损达1.66亿元。然而,经调整后净利润为3.88亿元,同比下降20%,显示核心业务运营效率的提升。
- 成本控制与效率提升:毛利率从2021年的36.0%上升至40.3%,得益于精细化运营与产品结构优化。销售费用减少37.6%,费用率从24.1%降至21.9%,显示出有效的成本控制策略。
社交业务与技术创新
- 社交业务稳健:通过优质内容与玩法创新,用户留存率与社交业务利润率稳步提升。公司加强流量分配算法优化,增强社交平台的互动性和社交属性。
- 多元布局与创新:签约数字人“映映”,探索虚拟直播等新兴业态,持续在玩法与内容上进行创新。计划加大研发投入,提升综合研发能力。
海外业务战略
- 海外业务增长:2022年海外业务呈现高速增长态势,覆盖阅读产品、社交产品等,初步验证了商业闭环的有效性。
- 2023年重点:继续聚焦海外泛娱乐业务发展,以互动社交为核心,将运营经验复制到更多国家和地区,深入挖掘本地市场需求。
2023年展望与盈利预测
- 宏观经济复苏:预计随着经济复苏,用户付费意愿提升,线下相亲业务在更多城市布局和推广。
- 海外业务潜力:海外业务成为增长亮点,计划进一步深化市场渗透,扩大影响力。
- 盈利预测:考虑到经济恢复的不确定性,调整了2023-2025年的经调整每股收益(EPS)预测,分别为0.25元、0.29元和0.34元,对应PE为3.4倍、2.9倍和2.5倍。
- 估值与评级:鉴于公司当前市值与账面现金水平相近,认为公司被严重低估,维持“买入”评级。
风险提示
- 新业务挑战:新业务发展可能面临预期未达的风险。
- 海外市场竞争:海外社交赛道的竞争加剧,可能对公司的市场地位构成威胁。
- 法规政策变动:海外市场的法规或政策变化可能影响公司的运营和发展。
综上所述,公司通过优化运营策略、提升成本控制、强化社交业务创新以及拓展海外市场,展现了积极的增长潜力。尽管面临宏观经济不确定性与海外市场竞争的挑战,但其财务状况的改善与多元化战略布局为其未来发展奠定了坚实基础。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。