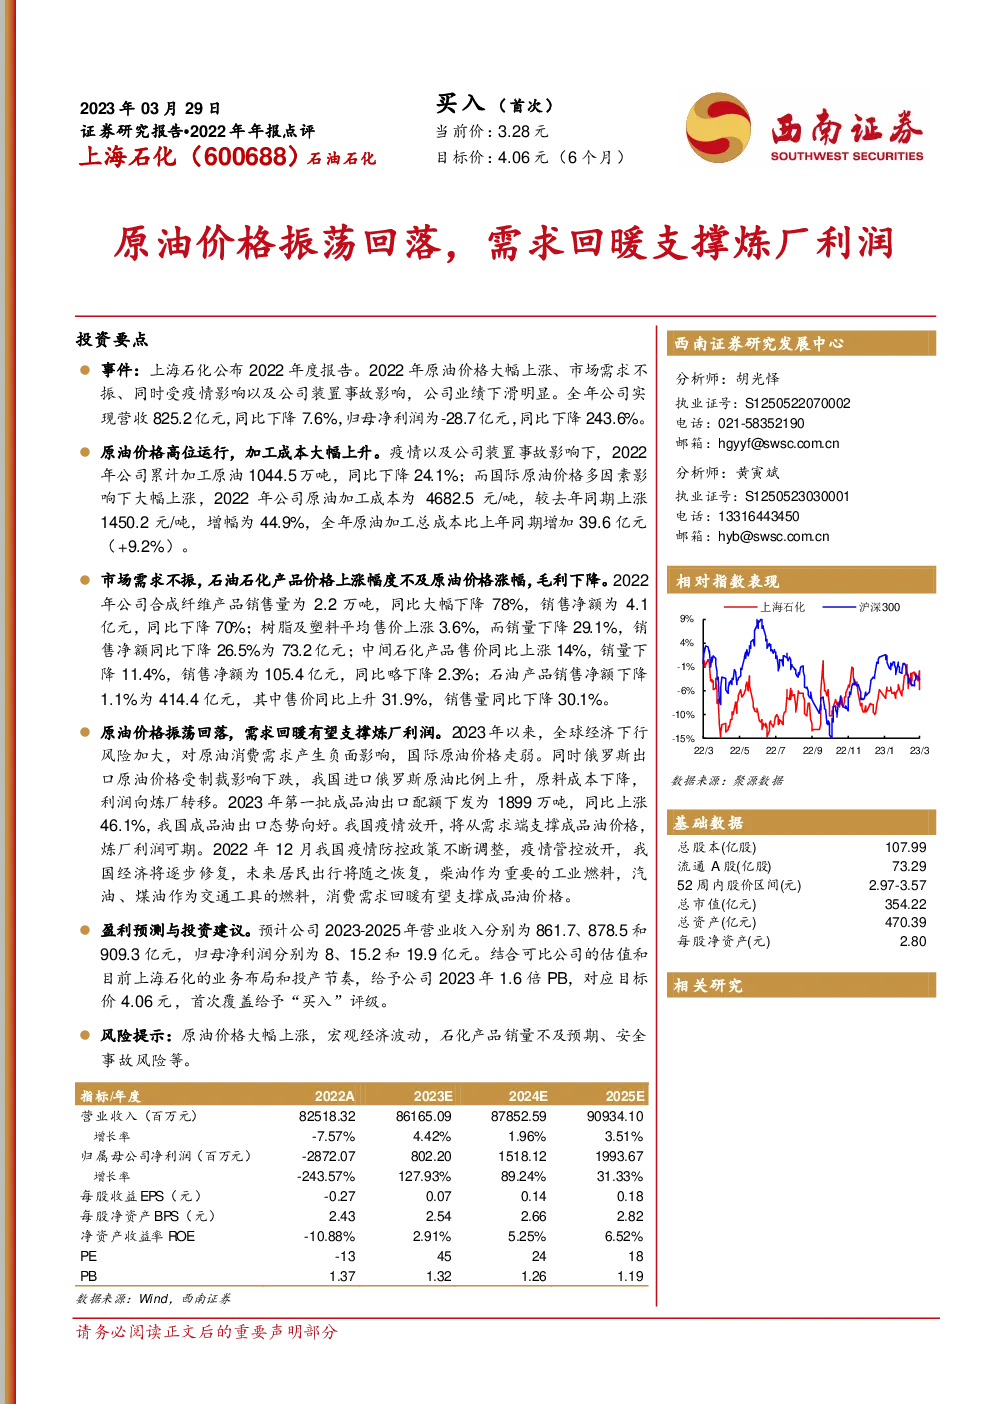
上海石化(股票代码:600688)于2022年公布了其年度报告。该年度报告指出,尽管2022年面临诸多挑战,包括原油价格的大幅上涨、市场需求疲软、疫情的影响以及公司内部的装置事故,但上海石化依然实现了稳健的经营成果。
主要亮点:
- 营收与净利润:2022年,上海石化实现营业收入825.2亿元,同比下降7.6%,归母净利润为-28.7亿元,同比下降243.6%。
- 成本与价格:由于国际原油价格的大幅上涨,公司原油加工成本显著增加,全年加工成本为4682.5元/吨,较去年同期上涨44.9%。
- 产品表现:公司产品销售量整体下滑,其中合成纤维产品销售量下降78%,树脂及塑料销售量下降29.1%,中间石化产品销售量下降11.4%。
市场展望:
- 原油价格趋势:2023年以来,全球原油价格出现振荡回落,这主要受到全球经济下行压力的影响。同时,俄罗斯原油出口价格因制裁而下跌,使得中国进口俄罗斯原油的比例增加,从而降低了原料成本,有利于利润向炼厂转移。
- 成品油出口与需求:2023年,我国成品油出口配额增加46.1%,表明成品油出口态势向好。随着中国疫情政策的调整,国内经济逐步复苏,预计居民出行将增加,从而支撑成品油价格。柴油作为重要工业燃料,汽油、煤油作为交通工具燃料,其需求的回暖有望进一步提升成品油价格。
财务预测与估值:
- 盈利预测:预计公司2023-2025年的营业收入分别为861.7、878.5和909.3亿元,归母净利润分别为8、15.2和19.9亿元。
- 估值:结合可比公司的估值和上海石化的业务布局与投产计划,给予公司2023年1.6倍的PB(市净率),对应的目标价为4.06元。首次覆盖给予“买入”评级。
风险提示:
- 原油价格大幅波动的风险。
- 宏观经济波动对业绩的影响。
- 石化产品销量不及预期的风险。
- 安全事故带来的潜在影响。
上海石化作为一家炼油化工一体化的综合性企业,凭借其在华东地区的地理位置优势、产品质量以及纵向一体化的生产模式,展现出了较强的竞争实力和持续发展能力。面对当前市场环境的复杂性,上海石化通过灵活调整产品结构和优化运营策略,以期在未来的市场竞争中占据有利地位。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。