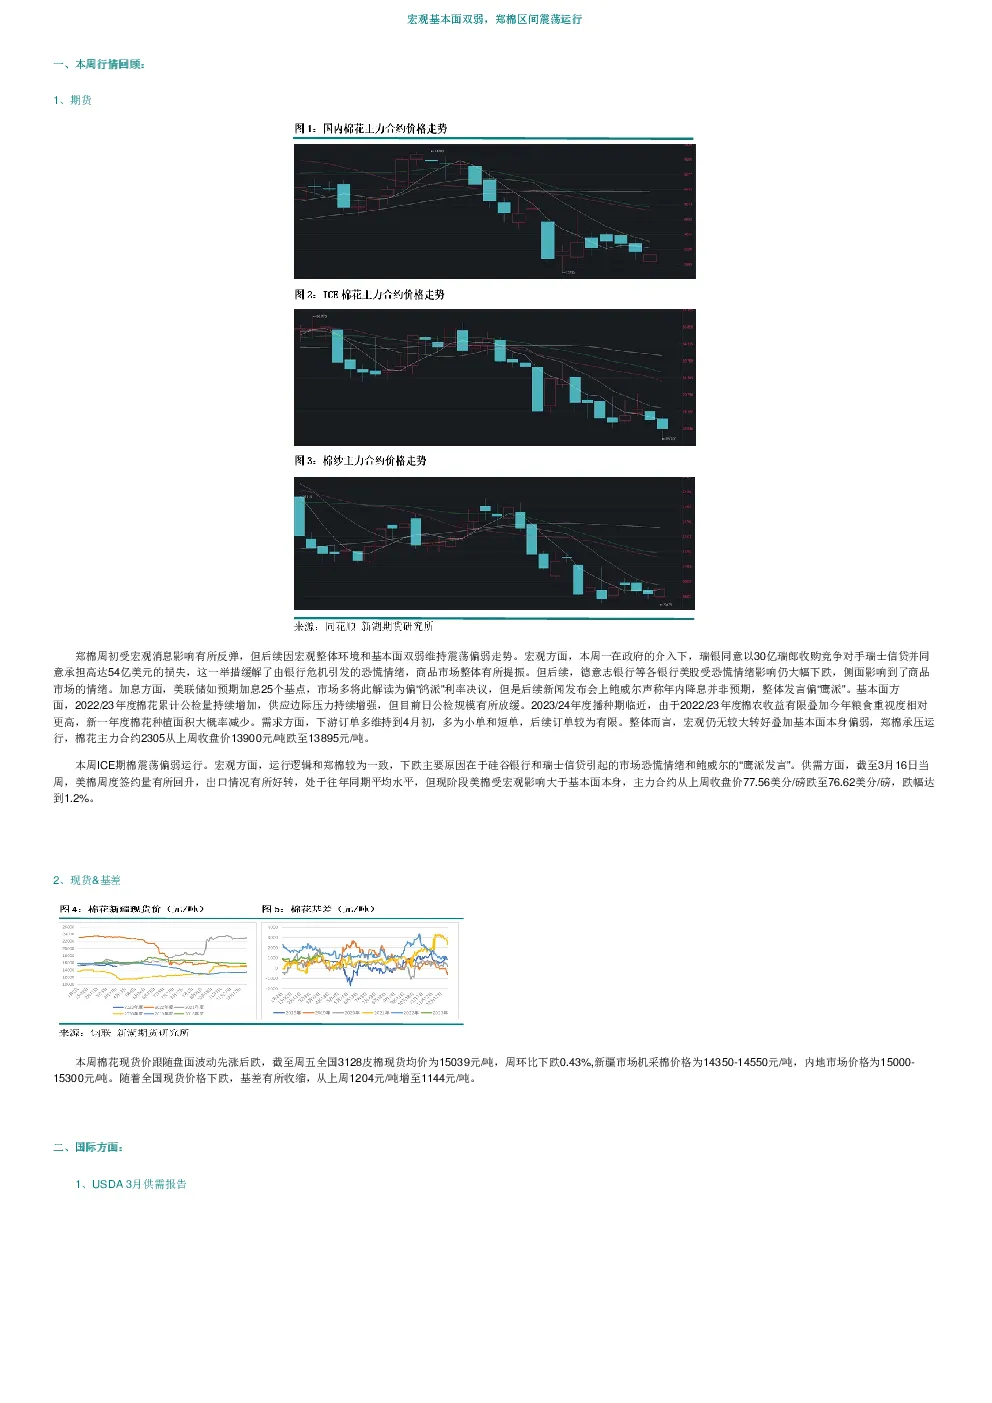
本周,郑棉在宏观基本面双弱的背景下,维持震荡偏弱走势。宏观方面,政府介入瑞银收购竞争对手的事件缓解了银行危机引发的恐慌情绪,但后续德意志银行等各银行美股受恐慌情绪影响仍大幅下跌,侧面影响到了商品市场的情绪。加息方面,美联储如预期加息25个基点,市场多将此解读为偏“鸽派”利率决议,但是后续新闻发布会上鲍威尔声称年内降息并非预期,整体发言偏“鹰派”。基本面方面,2022/23年度棉花累计公检量持续增加,供应边际压力持续增强,但目前日公检规模有所放缓。2023/24年度播种期临近,由于2022/23年度棉农收益有限叠加今年粮食重视度相对更高,新一年度棉花种植面积大概率减少。需求方面,下游订单多维持到4月初,多为小单和短单,后续订单较为有限。整体而言,宏观仍无较大转好叠加基本面本身偏弱,郑棉承压运行。国际方面,USDA 3月供需报告较预期而言整体偏利空,全球累库利空美棉致使美棉有所下跌。国内方面,USDA同时调增中国2023/23年度期初库存和产量预测,其中产量上调21.8万吨至642.3万吨,丰产格局进一步验证。尽管如此,产量仍低于国内机构预期,后续存在进一步调增可能。中国期末库存相较于2月预测增加43.6万吨至858.7万吨,较上一年度增长19.1万吨,利空郑棉。USDA美国出口报告公布新一周度出口数据,截至3月16日当周,2022/23年度美国陆地棉出口签约量70415吨,较前周增长38%,较前4周平均水平增长33%,主要买家越南和中国。2022/23年度美国陆地棉出口装运量61858吨,较前周持平,较前4周平均水平增长13%。2023/24年度美国陆地棉出口签约量4835吨。新一周美棉出口数据较上周有所好转,为本年度第二高签约量,属于往年同期正常水平,
发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。