蓄力成长,静待反转
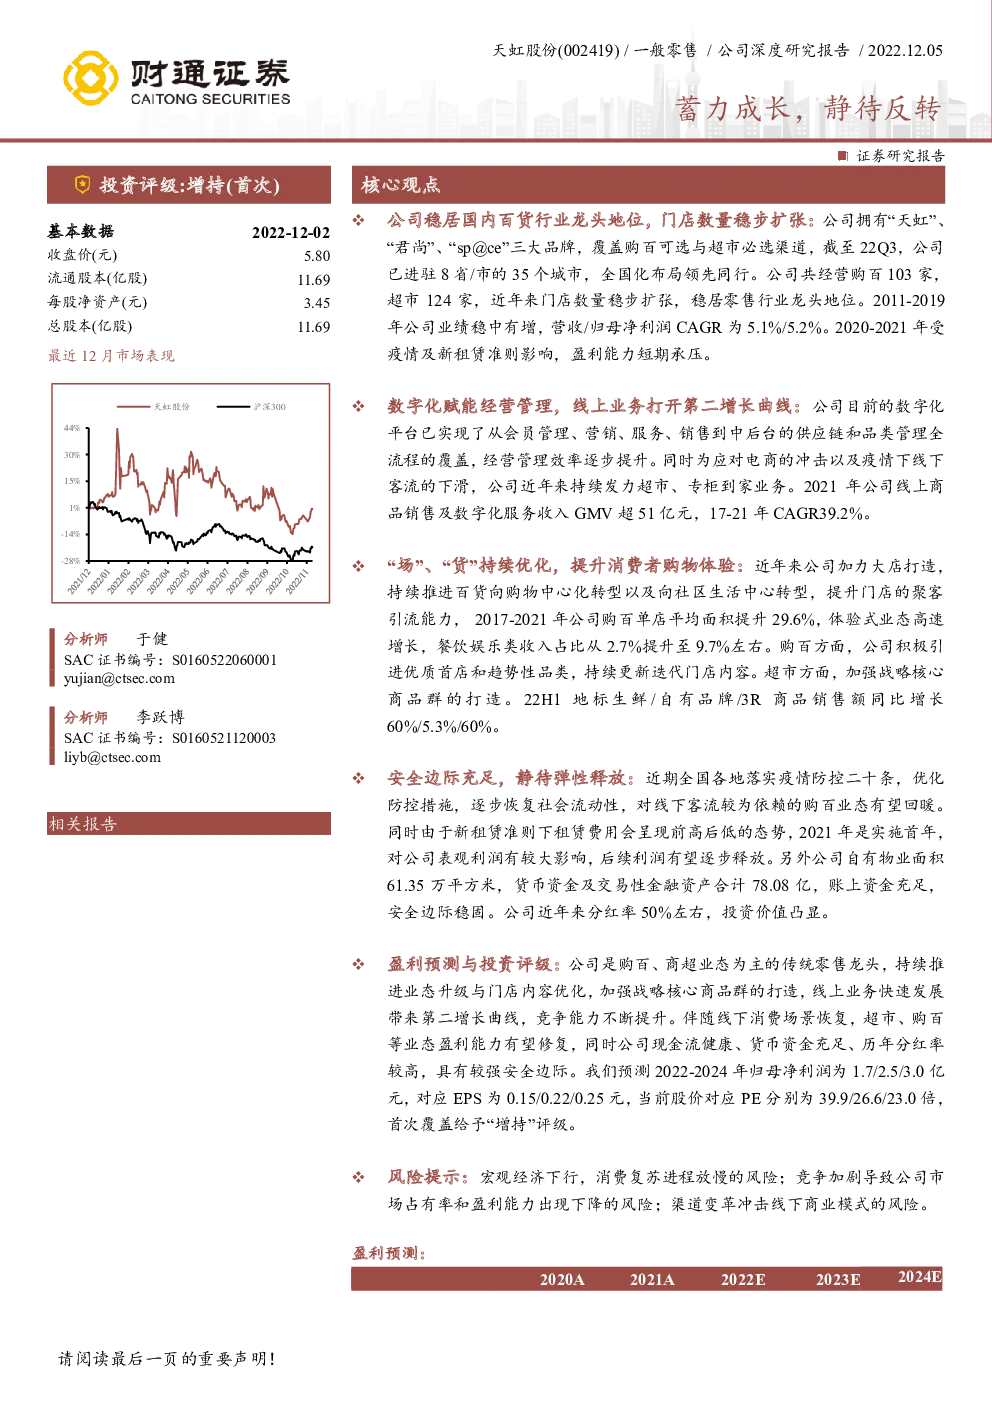
公司稳居国内百货行业龙头地位,门店数量稳步扩张:公司拥有“天虹”、“君尚”、“sp@ce”三大品牌,覆盖购百可选与超市必选渠道,截至22Q3,公司已进驻8省/市的35个城市,全国化布局领先同行。公司共经营购百103家,超市124家,近年来门店数量稳步扩张,稳居零售行业龙头地位。2011-2019年公司业绩稳中有增,营收/归母净利润CAGR为5.1%/5.2%。2020-2021年受疫情及新租赁准则影响,盈利能力短期承压。 数字化赋能经营管理,线上业务打开第二增长曲线:公司目前的数字化平台已实现了从会员管理、营销、服务、销售到中后台的供应链和品类管理全流程的覆盖,经营管理效率逐步提升。同时为应对电商的冲击以及疫情下线下客流的下滑,公司近年来持续发力超市、专柜到家业务。2021年公司线上商品销售及数字化服务收入GMV超51亿元,17-21年CAGR39.2%。 “场”、“货”持续优化,提升消费者购物体验:近年来公司加力大店打造,持续推进百货向购物中心化转型以及向社区生活中心转型,提升门店的聚客引流能力,2017-2021年公司购百单店平均面积提升29.6%,体验式业态高速增长,餐饮娱乐类收入占比从2.7%提升至9.7%左右。购百方面,公司积极引进优质首店和趋势性品类,持续更新迭代门店内容。超市方面,加强战略核心商品群的打造 。22H1地标生鲜/自有品牌/3R商品销售额同比增长60%/5.3%/60%。 安全边际充足,静待弹性释放:近期全国各地落实疫情防控二十条,优化防控措施,逐步恢复社会流动性,对线下客流较为依赖的购百业态有望回暖。 同时由于新租赁准则下租赁费用会呈现前高后低的态势,2021年是实施首年,对公司表观利润有较大影响,后续利润有望逐步释放。另外公司自有物业面积61.35万平方米,货币资金及交易性金融资产合计78.08亿,账上资金充足,安全边际稳固。公司近年来分红率50%左右,投资价值凸显。 盈利预测与投资评级:公司是购百、商超业态为主的传统零售龙头,持续推进业态升级与门店内容优化,加强战略核心商品群的打造,线上业务快速发展带来第二增长曲线,竞争能力不断提升。伴随线下消费场景恢复,超市、购百等业态盈利能力有望修复,同时公司现金流健康、货币资金充足、历年分红率较高,具有较强安全边际。我们预测2022-2024年归母净利润为1.7/2.5/3.0亿元,对应EPS为0.15/0.22/0.25元,当前股价对应PE分别为39.9/26.6/23.0倍,首次覆盖给予“增持”评级。 风险提示:宏观经济下行,消费复苏进程放慢的风险;竞争加剧导致公司市场占有率和盈利能力出现下降的风险;渠道变革冲击线下商业模式的风险。 1天虹股份:全国性传统零售龙头 天虹数科商业股份有限公司(原“天虹商场股份有限公司”),成立于1984年,2010年公司上市,目前已连续多年入围中国连锁百强企业。公司拥有“天虹”、“君尚”、“sp@ce”三大品牌,覆盖可选与必选渠道,其中百货和购物中心为平台型业务,以联营、租赁等合作模式为主;超市为垂直型业务,以自营模式为主。 图1.公司历史沿革 公司是我国第一家中外合资零售企业,兼具国企背景与市场化经营管理机制。天虹股份控股股东为中航国际实业控股有限公司,持有公司43.4%的股份,公司实际控制人为国务院国有资产监督管理委员会,公司早在1984年就开始引入港资进行所有制改革,公司第二大股东为港资企业五龙贸易有限公司。 图2.公司股权结构 从深圳大本营走向全国,门店数量稳步提升。1984-2001年公司深耕深圳市场,2002年开始了异地扩张的步伐,较早开始全国化扩张。目前除王府井、天虹少数公司外,百货企业多呈现“区域割据”的分布,公司在营收体量、门店数量、全国性布局方面均处于行业前列。截至22Q3,公司已进驻广东、江西、湖南、福建、江苏、浙江、北京、四川共计8省/市的35个城市,共经营购百103家(含加盟、管理输出7家)、超市124家(含独立超市36家),面积合计约469万平方米。 22年前三季度购百净增1家,超市净减少5家,在疫情冲击下门店净增数量有所放缓。 表1.部分上市百货公司营收及门店情况对比代码公司 图3.公司门店总面积(万平方米) 图4.购百及超市门店数量(家) 图5.购百门店数量分布(家) 图6.超市门店数量分布(家) 历史业绩表现稳健,疫情影响下有所放缓。2011-2019年公司业绩稳中有增,营收/归母净利润CAGR为5.1%/5.2%。2020年公司施行新收入准则(收入确认由总额法变更至净额法),2021年公司施行新租赁准则(公司作为承租人对除短期租赁和低价值资产租赁以外的所有租赁确认使用权资产和租赁负债,并分别确认折旧和利息费用),导致业绩的可比性受到影响。同口径下,2020/2021年公司营收同比增长5.2%/3.97%,归母净利润同比-70.51%/+101.94%。22年前三季度公司营收/归母净利润分别同比+0.27%/-55.33%。在疫情影响下,收入增速有所放缓,净利润出现下滑。 按业务看,公司优化资源配置,逐步聚焦核心战略业务的发展。公司主要收入来源于零售业务,17-19年零售业务占收入比重93%以上,2020年公司披露地产业务销售款大部分已在2019年结转完毕,2021年财报未体现房地产开发业务收入,零售业务收入占比进一步提升。2021年天虹微喔亏损621.1万元,年底公司完成了微喔的股权转让,进一步剥离低效资产、改善报表质量。 按业态来看,超市表现较为稳健,购百疫情影响下出现下滑。21年超市渠道在高基数下有所下滑,而购百渠道在客流恢复、公司进行重点门店提档升级、发力专柜到家业务等因素的影响下实现较高增长。进入22年,疫情依然对线下业态造成持续的冲击,超市必选渠道表现相对稳健,购百渠道同比有所下滑。 图7.公司营收及增速(百万元) 图8.公司归母净利润及增速(百万元) 图9.公司分业务营收(百万元) 图10.公司分业态收入增速 2蓄力变革,竞争能力持续提升 2.1数字化赋能经营管理,线上业务打开第二增长曲线 数字化能力领先,赋能经营管理全流程。公司从上市之初便开始注重数字化的发展,目前数字化平台已实现了从会员管理、营销、服务、销售到中后台的供应链和品类管理全流程的覆盖。 销售环节: 售前:会员运营实现人群分层+画像分析,洞察顾客需求,精准营销; 售中:1)自助买单、智慧停车,提供更加便捷舒适的购物体验;2)通过导购连接、社群运营、在线直播等多种方式沉淀、经营私域流量,并实现高效转化; 售后:上线“超级客服”功能,为顾客提供在线化、实时便捷的全方位服务。 供应链: 与供应商数据共享,提高“人”、“货”精准匹配程度; 商品实现区域协同和全国共享,扩大网络效应。 加快线上商品销售,积极发展第二增长曲线。为应对电商的冲击以及疫情下线下客流的下滑,公司近年来持续发力线上。2021年公司线上商品销售及数字化服务收入GMV超51亿元(17-21年CAGR39.2%),数字化会员人数超3600万。 超市业态方面,目前已经形成了极速达+次日达+全国配业务矩阵,超市次日达业务已覆盖深圳、厦门、南昌、惠州、东莞、长沙等地。2021、22H1、22单Q3超市到家业务销售额增速分别为15%、29%、35%,依然处于快速发展期,22单Q3超市到家业务占比超23%。到家业务发力下,22Q1-Q3超市可比店月均营收坪效从去年同期1308元上升至1322元。 购百方面,20年百货数字化平台已覆盖1.9万个线下专柜,21年天虹APP上线购物中心餐饮外卖、排队、订座等功能,商户整体上线率90%,进一步提升消费者体验,22Q3专柜到家业务销售同比增长28%。 图11.公司数字化会员人数(万人) 图12.线上商品销售及数字化服务收入GMV(亿元) 2.2“场”、“货”持续优化,提升消费者购物体验 推进业态升级,提升门店体验价值。面对线上的低价冲击,线下业态亟需挖掘实体零售带来的体验价值、靠体验带动销售。近年来公司加力大店打造,持续推进百货向购物中心化转型以及向社区生活中心转型,融合吃喝玩乐、时尚零售、儿童成长、便利生活四大内容,提升门店的聚客引流能力,2017-2021年公司购百单店平均面积提升29.6%,体验式业态高速增长,餐饮娱乐类收入占比从2.7%提升至9.7%左右。 图13.购百单店面积稳步提升(平方米) 图14.餐饮娱乐品类收入占比(%) 改善商品结构,加强战略核心商品群的打造。购百方面,公司突破高端供应链,引进国际化妆品与轻奢品牌的同时,积极引进优质首店和趋势性品类,持续更新迭代门店内容。超市方面,以基地直采、全球产地寻源、品牌联合开发等多种方式实现供应链再突破,加强地标生鲜商品、自有品牌、3R(即食即煮即烹,如生鲜半成品、快手菜和现场手作食品等)商品为主的战略核心商品群的打造。22H1地标生鲜/自有品牌/3R商品销售额同比增长60%/5.3%/60%,超过上半年超市可比店营收增速。 图15.部分购物中心首店情况 图16.战略核心商品群销售额快速增长 3安全边际充足,静待弹性释放 防疫管控逐步优化,消费场景亟待恢复。11月份国务院发布精准防控“二十条”措施,密接者的管理措施由“7+3”调整为“5+3”,并且不再判定密接的密接、取消中高风险区判定。11月底以来广州、成都、天津、深圳等多地相继更新优化防控措施,疫情影响逐步趋缓,伴随消费场景的恢复,消费市场有望出现反弹。 表2.防疫管控逐步优化时间内容 购百业态对线下客流有较强依赖,客流恢复下经营有望逐步改善。公司近年来逐步发力线上销售,但对于购百业态来说,线下依然是主战场,疫情造成的客流下滑对于经营会产生较大冲击,20年以及22年公司核心市场华南地区疫情期间公司可比店营收增速均出现下滑,同时购百的成本如人工工资与租金等相对比较刚性,因此疫情冲击对于利润的影响也较大,伴随线下客流的回暖,公司经营数据有望逐步改善。 图17.购百业态可比店营收及增速(百万元) 消费短期仍存压力,后续潜在动能强大。10月社零增速低于市场预期,同比下降0.5%,增速连续两个月环比放缓,且为今年下半年以来首次录得月度负增长,主要系10月疫情多点散发,以及消费信心和购买力不足的影响。对于未来的不确定性使得预防性储蓄需求增加,但从另一个角度来看,超过13万亿的新增储蓄也意味着消费者信心恢复后有着强大的潜在消费动能。 图18.全国社会消费品零售额同比增速 图19.线下分业态社零累计增速 图20.新增人民币存款累计值(亿元) 图21.消费者信心指数 新租赁准则下费用前高后低,后续利润有望释放。新租赁准则对于租赁模式占比较高的购百业态有较大影响。在原租赁准则下,租金通常按照直线法计入经营费用,在新租赁准则下,承租人在租赁期内对使用权资产计提折旧,同时按照实际利率法对租赁负债确认利息费用。因此在租赁期的前半段,租赁相关费用要高于在原租赁准则下按直线法确认的经营租赁费用。在租赁期当中,利润表中确认的总租赁费用会呈现前高后低的态势,2021年是实施新租赁准的第一年,对公司表观利润有较大影响,后续利润有望逐步释放。 图22.公司租赁物业面积占比较大 表3.新旧租赁准则下天虹股份21年财务指标对比 安全边际稳固,投资属性凸显。22年前三季度公司经营性现金流净额16.42亿元,其中单Q3经营性现金流净额10.66亿元,较Q1的-2.59亿元及Q2的8.34亿元环比改善。截止22Q3公司货币资金及交易性金融资产合计78.08亿,公司账上现金充足,有较为充足的抗风险能力。另外公司自有门店共11家,共61.35万平方米,自有物业价值+账上资金提供了较为稳固的安全边际。另外公司近年来分红率50%左右,投资价值凸显。 图23.经营活动产生的现金流量净额(百万元) 图24.公司货币资金及交易性金融资产(百万元) 图25.公司分红率 4盈利预测与估值 核心假设: 1)超市业态:假设22-