电子行业专题研究:三季报保持分化,安全可控需求不改
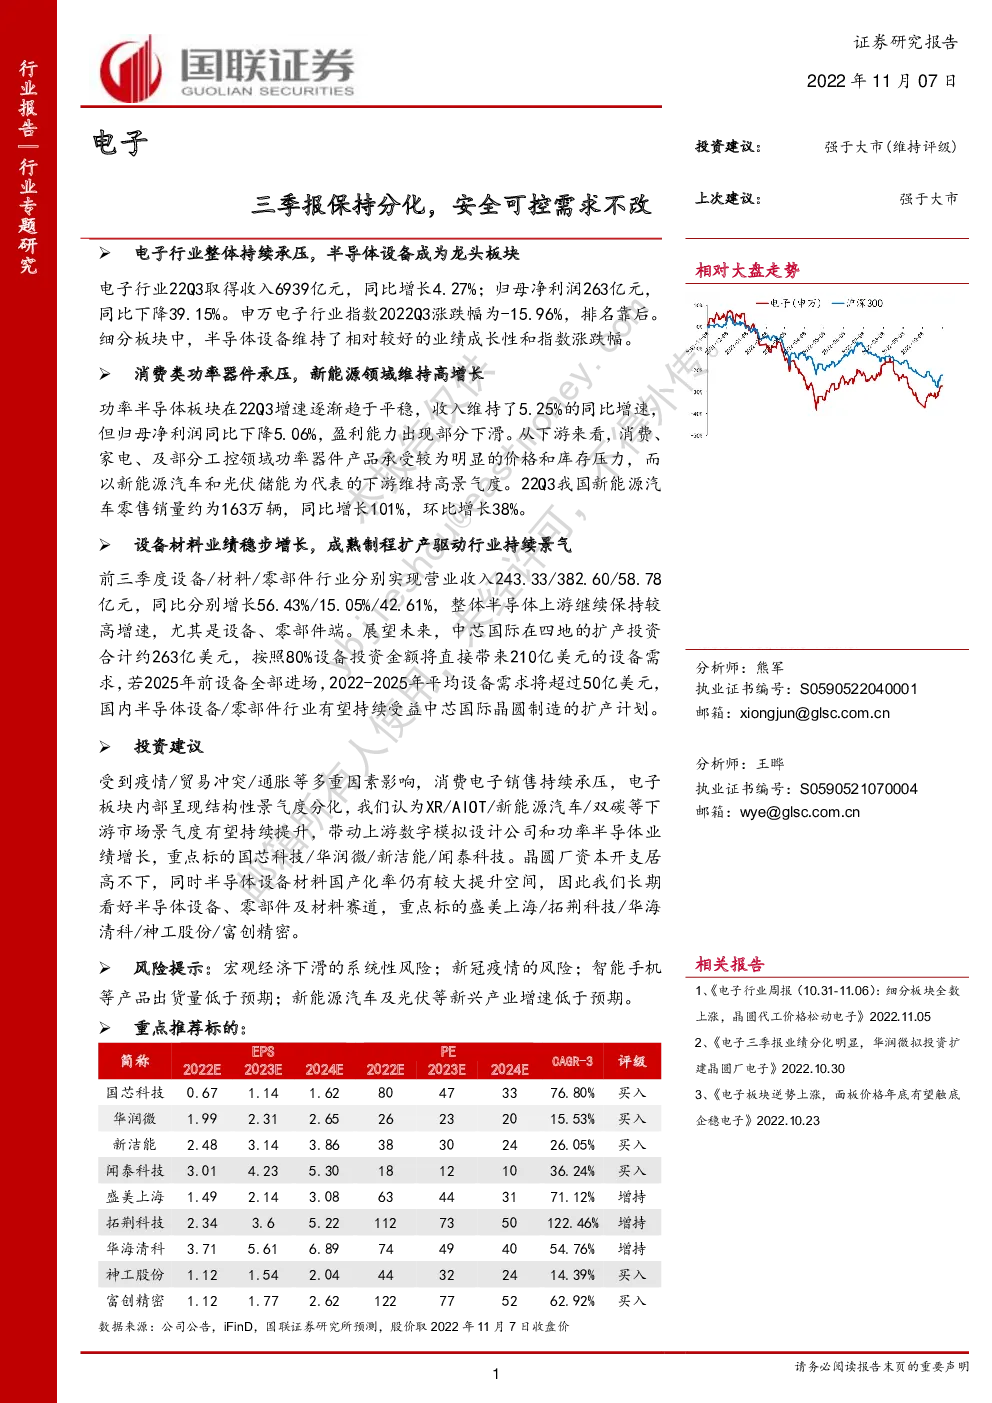
电子行业整体持续承压,半导体设备成为龙头板块 电子行业22Q3取得收入6939亿元,同比增长4.27%;归母净利润263亿元,同比下降39.15%。申万电子行业指数2022Q3涨跌幅为-15.96%,排名靠后。 细分板块中,半导体设备维持了相对较好的业绩成长性和指数涨跌幅。 消费类功率器件承压,新能源领域维持高增长 功率半导体板块在22Q3增速逐渐趋于平稳,收入维持了5.25%的同比增速,但归母净利润同比下降5.06%,盈利能力出现部分下滑。从下游来看,消费、家电、及部分工控领域功率器件产品承受较为明显的价格和库存压力,而以新能源汽车和光伏储能为代表的下游维持高景气度。22Q3我国新能源汽车零售销量约为163万辆,同比增长101%,环比增长38%。 设备材料业绩稳步增长,成熟制程扩产驱动行业持续景气 前三季度设备/材料/零部件行业分别实现营业收入243.33/382.60/58.78亿元,同比分别增长56.43%/15.05%/42.61%,整体半导体上游继续保持较高增速,尤其是设备、零部件端。展望未来,中芯国际在四地的扩产投资合计约263亿美元,按照80%设备投资金额将直接带来210亿美元的设备需求,若2025年前设备全部进场,2022-2025年平均设备需求将超过50亿美元,国内半导体设备/零部件行业有望持续受益中芯国际晶圆制造的扩产计划。 投资建议 受到疫情/贸易冲突/通胀等多重因素影响,消费电子销售持续承压,电子板块内部呈现结构性景气度分化,我们认为XR/AIOT/新能源汽车/双碳等下游市场景气度有望持续提升,带动上游数字模拟设计公司和功率半导体业绩增长,重点标的国芯科技/华润微/新洁能/闻泰科技。晶圆厂资本开支居高不下,同时半导体设备材料国产化率仍有较大提升空间,因此我们长期看好半导体设备、零部件及材料赛道,重点标的盛美上海/拓荆科技/华海清科/神工股份/富创精密。 风险提示:宏观经济下滑的系统性风险;新冠疫情的风险;智能手机等产品出货量低于预期;新能源汽车及光伏等新兴产业增速低于预期。 1.电子板块2022年三季报盘点 1.1电子行业2022年Q3整体业绩情况 电子行业Q3依旧承压,总体收入环比改善。相比于上半年的负增长,2022年三季度电子行业收入取得了4.27%的同比增速,收入规模达到6939亿元,同比增速在31个申万一级行业中排名第17位,所有行业中22Q3收入同比增速排名前三的行业分别为电力设备、综合、汽车,增速分别为42.37%、25.51%、24.64%。 22Q3电子行业环比增速约为9.81%,在31个申万一级行业中排名第7位,所有行业22Q3收入环比增速排名前三的行业分别为综合、汽车、社会服务,增速分别为44.92%、30.35%、24.94%。 图表1:申万一级行业2022Q3收入同比增速 图表2:申万一级行业2022Q3收入环比增速 电子行业2022Q3归母净利润达到263亿元,同比下降了39.15%,在31个申万一级行业中排名第27位;环比下降11.89%,在31个申万一级行业中排名第14位。 图表3:申万一级行业2022Q3归母净利润同比增速 图表4:申万一级行业2022Q3归母净利润环比增速 申万电子行业指数2022Q3涨跌幅为-15.96%,在31个申万一级行业中排名第28,绝大多数行业在2022年三季度涨跌幅为负,其中涨跌幅排名前三的行业分别是煤炭、综合、公用事业,涨跌幅分别为0.96%、0.21%、-4.39%。 图表5:申万一级行业2022H1涨跌幅 1.2电子行业细分板块22Q3业绩情况 电子行业细分板块中,约半数行业2022年三季度收入同比增速为正,其中排名前三的行业分别是半导体设备、品牌消费电子、消费电子零部件及组装,同比增速分别为76.16%、29.63%、29.17%;排名后三名的行业分别是其他电子、光学元件、模拟芯片设计,同比增速分别为-36.65%、-29.21%、-25.70%。 图表6:电子行业细分板块2022Q3收入同比增速 电子行业细分板块中,6个行业2022年三季度归母净利润同比增速为正,其中排名前三的行业分别是其他电子、半导体设备、品牌消费电子,同比增速分别为225.14%、147.22%、41.73%;排名后三名的行业分别是光学元件、面板、模拟芯片设计,同比增速分别为-869.79%、-142.39%、-74.88%。 图表7:电子行业细分板块2022Q3归母净利润同比增速 电子行业细分板块中,除半导体设备外其他板块2022年三季度区间涨跌幅均为负,涨跌幅排名前三的细分板块分别是半导体设备、品牌消费电子、半导体材料,指数涨跌幅分别为5.78%、-4.60%、-9.17%;排名后三名的行业分别是分立器件、模拟芯片设计、数字芯片设计,指数涨跌幅分别为-29.45%、-27.63%、-21.66%。 图表8:电子行业细分板块2022Q3指数涨跌幅 1.3设备材料:行业需求+产品竞争优势提升,业绩实现大幅增长 设备材料行业主要分为三个细分板块,分别是设备、设备零部件、材料。其中,设备板块包括北方华创、中微公司、盛美上海、拓荆科技、华海清科、芯源微、至纯科技、万业企业、精测电子、华峰测控、长川科技;设备零部件板块包括新莱应材、华亚智能、正帆科技、石英股份、神工股份;材料板块包括沪硅产业、立昂微、TCL中环、中晶科技、清溢光电、华特气体、金宏气体、凯美特气、雅克科技、南大光电、彤程新材、晶瑞电材、上海新阳、华懋科技、飞凯材料、江化微、江丰电子、安集科技、鼎龙股份、有研新材、阿石创。 图表9:分析选取设备材料行业样本公司 2022年前三季度,受下游需求及国内企业产品竞争优势提升,设备行业业绩实现大幅增长。前三季度设备行业实现营业收入243.33亿元,同比增长56.43%;归母净利润46.57亿元,同比增长92.47%;毛利率为45.75%,同比增长2.26pct;净利率为19.75%,同比增长3.71pct。此外,设备公司在手订单丰富,故存货、预收账款+合同负债实现大幅增长,而经营性现金流有所下降。 图表10:设备行业2022年前三季度变化数据 作为设备行业上游,零部件行业业绩上半年亦实现不同程度上涨。2022年前三季度设备零部件行业实现营业收入58.78亿元,同比增长42.61%;归母净利润12.37亿元,同比增长88.84%;毛利率为38.27%,同比增长4.77pct;净利率为21.13%,同比增长5.24pct。同时,设备零部件公司的存货、预收账款+合同负债也实现了大幅增长,故经营性现金流有所下降。 图表11:设备零部件行业2022年前三季度变化数据 材料行业产品竞争力逐渐提高,业绩实现同比增长。2022年前三季度材料行业实现营业收入382.60亿元,同比增长15.05%;归母净利润38.97亿元,同比增长29.03%;毛利率为24.47%,同比增长3.15pct;净利率为10.65%,同比增长1.24pct。 同时,材料行业公司的存货、预收账款+合同负债也实现了大幅增长。 图表12:材料行业2022年前三季度变化数据 中芯国际成熟制程扩产不受影响,年均设备需求市场规模超过50亿美元。中芯国际在四地的扩产投资合计约263亿美元,按照80%设备投资金额将直接带来210亿美元的设备需求,若2025年前设备全部进场,2022-2025年平均设备需求将超过50亿美元。国内半导体设备行业有望持续受益中芯国际晶圆制造的扩产计划,建议关注半导体设备平台型公司北方华创/盛美上海/中微公司,细分领域设备公司拓荆科技/华海清科/芯源微等,设备零部件公司神工股份等。此外,随着晶圆厂产能逐渐释放,国内半导体材料公司有望受益,建议关注沪硅产业/金宏气体/安集科技/鼎龙股份等。 1.4功率半导体:消费类需求承压,新能源维持高景气 我们按照公司当下主体业务情况,将功率半导体板块公司分为功率器件IDM、功率器件设计、碳化硅三个板块,其中功率器件IDM板块以闻泰科技、华润微等主要采取IDM生产模式的功率器件公司为代表,功率器件设计板块以斯达半导、新洁能等主要采取Fabless生产模式的功率器件公司为代表,碳化硅板块则包括三安光电、天岳先进等深度涉足碳化硅领域的上市公司。 图表13:功率半导体主要子板块及上市公司 功率半导体板块业绩增速趋于平稳。功率半导体在22Q3增速逐渐放缓,其中IDM功率器件公司的收入和归母净利润同比分别增长4.41%和2.53%;设计类功率器件公司的收入和归母净利润同比分别增长40.64%和50.83%;碳化硅板块尚未形成稳定盈利,收入和归母净利润同比分别增长0.03%%和下降93.46%。 从平均毛利率和平均净利率来看,功率器件板块毛利率和净利率均维持较高水平,其中IDM功率器件公司的毛利率和净利率分别为28.77%、12.87%,同比分别下降4.65、5.17个百分点;设计类功率器件公司的毛利率和净利率分别为33.18%、23.07%,同比分别上涨0.42、2.08个百分点;碳化硅公司的毛利率和净利率分别为9.74%、-9.07%,同比分别下降14.29、14.03个百分点。 在研发费用率方面,各细分板块均加大了投入,比例进一步提升,整体板块平均研发费用率达到8.06%,同比增长约1.07个百分点。 从其他财务数据来看,IDM公司经营性现金流量显著改善,22Q3达到24.49亿元,去年同期仅为10.08亿元;存货显著增加,从21Q3的231亿元增加至22Q3的315亿元;预收账款+合同负债22Q3达到19.79亿元,同比增长约22%。 图表14:功率半导体主要子板块业绩表现 消费、家电和工控领域需求较弱,新能源车、光伏储能高景气度不改。三季度消费、家电、及部分工控领域功率器件产品承受较为明显的价格和库存压力,而以新能源汽车和光伏储能为代表的下游维持高景气度。根据乘联会数据,22Q3我国新能源汽车零售销量约为163万辆,同比增长101%,环比增长38%,单9月份的渗透率已经超过30%,对功率器件的需求持续增加;22年1-9月我国新增光伏装机量52.60GW,同比增长106%,接近2021年全年新增装机量水平。 展望四季度,光伏、储能和汽车电子等领域仍将保持快速放量的趋势,乘联会预计我国新能源汽车2022年全年销量有望达到650万辆。同时,国产替代的趋势不改,国产功率器件厂商尽管在部分技术参数层面和国际一流存在差距,但在价格、保供、服务等方面具备显著优势,有望持续受益于下游行业整体发展及国产替代进程。 1.5消费电子:业绩同比回暖,手机出货量止跌回升 三季度消费电子零部件及组装板块指数冲高回落。从2022年6月30日算起,指数最高在2022年8月18日录得14.09%的区间涨幅。但截止到2022年9月30日,指数相比于二季度末下跌了14.09%。 图表15:22Q3消费电子零部件及组装板块指数走势 消费电子零部件及组装板块同比明显回暖。消费电子板块在22Q3有较好的同比增长,收入和归母净利润同比分别增长28.41%和33.10%。其中龙头公司立讯精密、歌尔股份、工业富联的收入同比增速分别为92.58%、35.77%、24.24%,归母净利润同比增速分别为63.47%、9.98%、15.05%。 从平均毛利率和平均净利率来看,消费电子板块毛利率同比基本持平,净利率大幅增加,平均净利率达到13.33%,显著优于去年同期的5.53%。 在研发费用率方面,消费电子板块增加了一些投入,整体板块平均研发费用率达到5.51%,同比增长0.48个百分点。 从其他财务数据来看,消费电子公司经营性现金流量显著改善,22Q3达到107.56亿元,去年同期为-15亿元;存货增加,从21Q3的1646亿元增加至22Q3的2094亿元;预收账款+合同负债22Q3达到63.10亿元,同比增长约20.26%。 图表16:消费电子零部件及组装板块业绩表现 智能手机出货量环比有