价升量增,三季度业绩好于预期
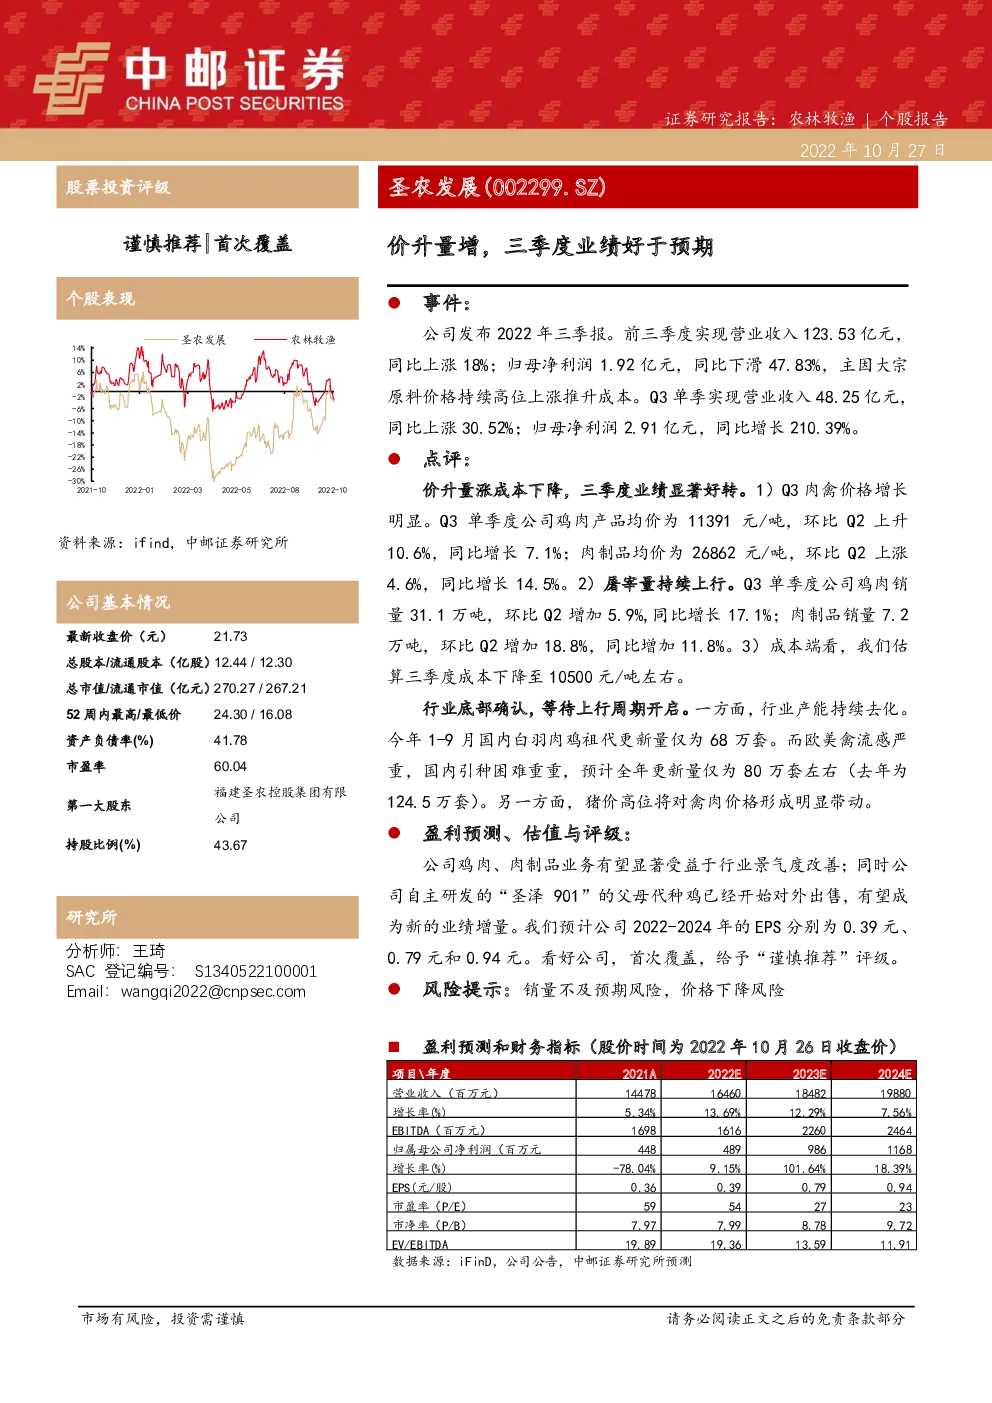
公司发布2022年三季报。前三季度实现营业收入123.53亿元,同比上涨18%;归母净利润1.92亿元,同比下滑47.83%,主因大宗原料价格持续高位上涨推升成本。Q3单季实现营业收入48.25亿元,同比上涨30.52%;归母净利润2.91亿元,同比增长210.39%。 价升量涨成本下降,三季度业绩显著好转。1)Q3肉禽价格增长明显。Q3单季度公司鸡肉产品均价为11391元/吨,环比Q2上升10.6%,同比增长7.1%;肉制品均价为26862元/吨,环比Q2上涨4.6%,同比增长14.5%。2)屠宰量持续上行。Q3单季度公司鸡肉销量31.1万吨,环比Q2增加5.9%,同比增长17.1%;肉制品销量7.2万吨,环比Q2增加18.8%,同比增加11.8%。3)成本端看,我们估算三季度成本下降至10500元/吨左右。 行业底部确认,等待上行周期开启。一方面,行业产能持续去化。 今年1-9月国内白羽肉鸡祖代更新量仅为68万套。而欧美禽流感严重,国内引种困难重重,预计全年更新量仅为80万套左右(去年为124.5万套)。另一方面,猪价高位将对禽肉价格形成明显带动。 盈利预测、估值与评级: 盈利预测和财务指标(股价时间为2022年10月26日收盘价) 财务报表和主要财务比率 利润表 资产负债表 现金流量表
你可能感兴趣
电解液量价齐升盈利恢复,全年业绩略好于预期
建筑建材东吴证券2019-01-14
保险行业2023年三季度业绩前瞻:量价齐升推动NBV正增,财险COR边际承压
金融华西证券2023-10-08
价升量增,公司三季度业绩快速恢复
有色金属中泰证券2020-10-29
2021前三季度业绩预告点评:公司产品量价齐升,SQM投资增厚公司业绩
基础化工西部证券2021-10-14
2016年三季度煤炭行业总结:三季报动力煤好于焦煤,四季度龙头煤企将量价齐升
化石能源中泰证券2016-11-02
三季度业绩符合预期,四季度有望量价齐升
基础化工国信证券2023-11-01
三季度业绩预告超预期,ETC设备量价齐升
信息技术国信证券2019-08-05
2019年前三季度业绩预告点评:业绩数据超预期,2020年业绩量价齐升
农林牧渔国泰君安证券2019-10-11
2017中报和三季度预告点评:量价齐升,中报业绩符合预期
有色金属国泰君安证券2017-07-26
三季度业绩大超预期,量价齐升逻辑逐步兑现
电子设备中泰证券2020-11-02