产品化战略加持,信创数据库与OA共振
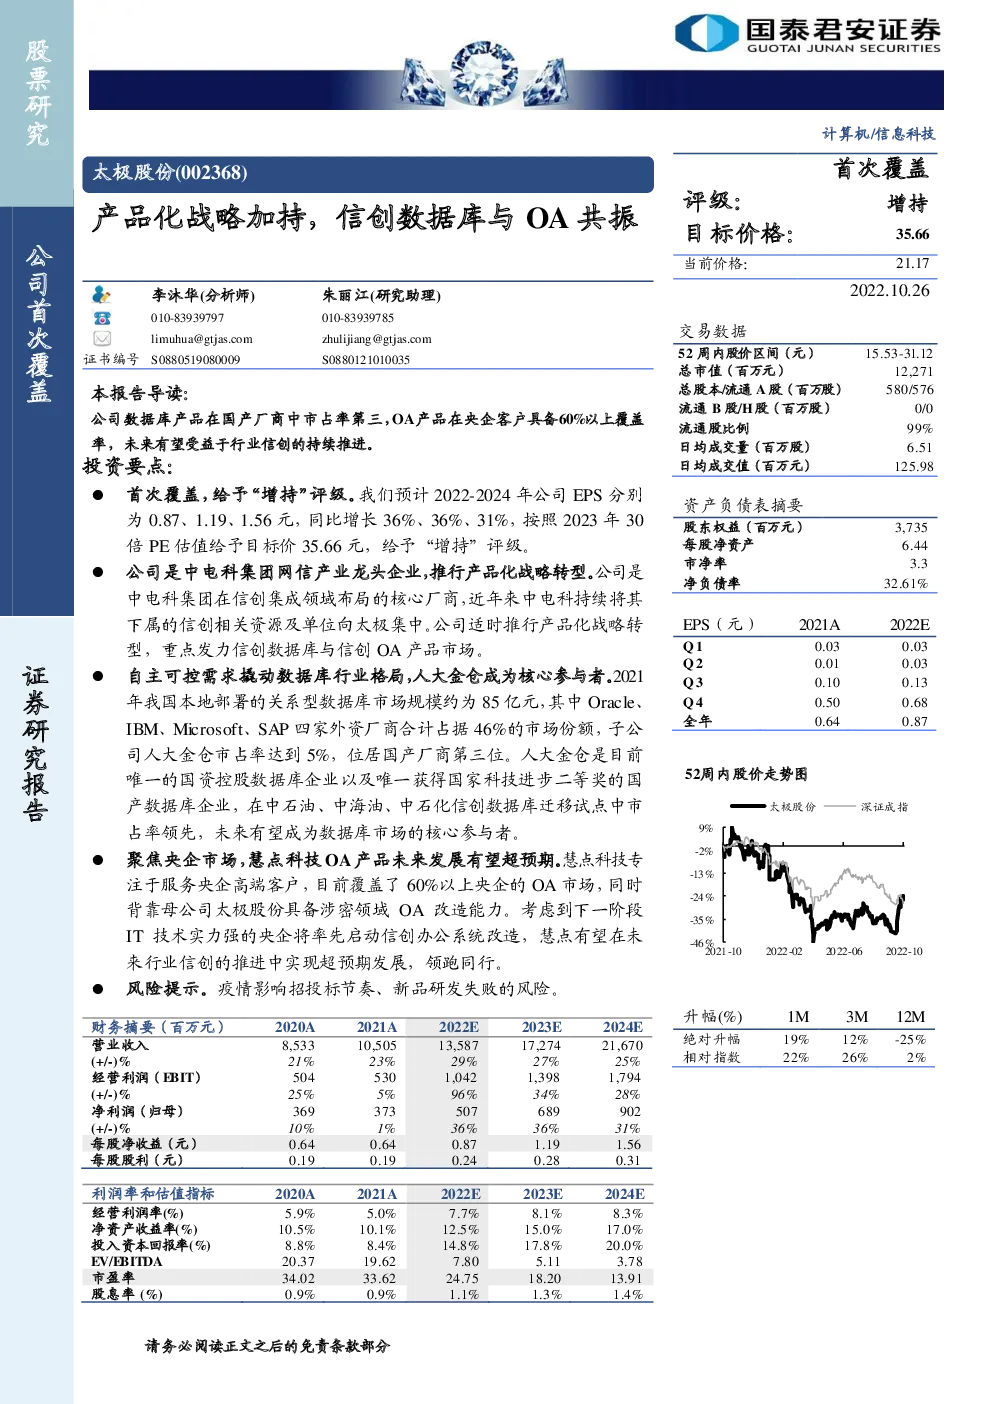
首次覆盖,给予“增持”评级。我们预计2022-2024年公司EPS分别为0.87、1.19、1.56元,同比增长36%、36%、31%,按照2023年30倍PE估值给予目标价35.66元,给予“增持”评级。 公司是中电科集团网信产业龙头企业,推行产品化战略转型。公司是中电科集团在信创集成领域布局的核心厂商,近年来中电科持续将其下属的信创相关资源及单位向太极集中。公司适时推行产品化战略转型,重点发力信创数据库与信创OA产品市场。 自主可控需求撬动数据库行业格局,人大金仓成为核心参与者。2021年我国本地部署的关系型数据库市场规模约为85亿元,其中Oracle、IBM、Microsoft、SAP四家外资厂商合计占据46%的市场份额,子公司人大金仓市占率达到5%,位居国产厂商第三位。人大金仓是目前唯一的国资控股数据库企业以及唯一获得国家科技进步二等奖的国产数据库企业,在中石油、中海油、中石化信创数据库迁移试点中市占率领先,未来有望成为数据库市场的核心参与者。 聚焦央企市场,慧点科技OA产品未来发展有望超预期。慧点科技专注于服务央企高端客户,目前覆盖了60%以上央企的OA市场,同时背靠母公司太极股份具备涉密领域OA改造能力。考虑到下一阶段IT技术实力强的央企将率先启动信创办公系统改造,慧点有望在未来行业信创的推进中实现超预期发展,领跑同行。 风险提示。疫情影响招投标节奏、新品研发失败的风险。 1.中电科集团网信产业龙头企业,从集成商向产品商 迈进 1.1.成立三十载,与我国的信息化俱进 太极股份是国内电子政务、智慧城市和重要行业信息化的领先企业。公司主营业务为面向政务、公共安全、企业等行业提供信息系统建设和云计算、大数据等相关服务,涵盖信息基础设施、业务应用、数据运营、网络信息安全等综合信息技术服务。 “云服务”主要是指面向国家政务、智慧城市和重要行业提供政务云、国资云等私有云服务,2021年占营收比为6.64%。 “网络安全服务”主要包含网络安全、内容安全、信息系统安全以及自主可控的基础软硬件产品及服务,可面向党政及重要行业客户提供自主可控的数据库、操作系统、中间件等基础软件产品,以及基础软件与办公系统、应用软件的集成适配服务,数据库子公司人大金仓营收并表于该业务中,2021年该业务占营收比为42.76%。 “智慧应用与服务”主要是指面向“互联网+政务”、“互联网+行业”提供以智能技术应用和数据运营为主的技术服务,OA办公系统全资子公司慧点科技的营收体现于该业务中,2021年占营收比为21.05% 系统集成服务”主要是指传统的围绕定制化的解决方案提供的咨询、系统集成、产品增值服务以及系统运维服务等,2021年占营收比为27.65%。 图1:太极股份可提供云服务、智慧应用与服务、网络安全服务及系统集成服务四类业务 起源于电子工业部,与中国的信息产业共同成长。1986年时任电子工业部部长李铁映带头制定了中国计算机产业发展的太极计划,他认为计算机软件发展应该走软件工程的道路,硬件发展要以软件为核心,形成太极八卦之势。1987年太极公司成立,最开始公司做太极2000系列小型机取得成功,进入新世纪后作为国内第一批信息系统集成商开始做综合it服务,发展到现在进入智能化时代,为客户提供数字化转型解决方案,整体上和中国的信息产业共同成长。 图2:成立以来,太极股份的业务变化 1.2.公司是中电科集团网信产业龙头企业,不断聚集集团优质信创资源 中电科为实控人,合计持股38.84%。公司成立时,原信息产业部电子第十五研究所(SLS,2002年转归中国电科)持股62.5%,是当时的实际控制人。后面公司的股权结构虽然经历了多次变更,但十五所-中电科始终是公司的实际控制人。到2022H1,中国电科通过直接持股或间接持股的方式持有股份38.84%,为公司的实际控制人。 表1:股东情况(截止2022H1) 公司是中国电科的核心资产,是中电科在信创领域布局的龙头企业。中国电科(下称CETC)有军工电子国家队、科技创新骨干力量、电子信息技术产业领头羊三重定位,产业布局覆盖公共安全与网络信息安全、软件与信息服务产业、集成电路及元器件、新能源等关键行业。2019年以来,CETC通过旗下投资公司在A股计算机行业相继投资了绿盟科技、南威软件、天融信。从CETC的投资布局可知,网络安全领域和IT服务是其布局的重点方向。在信创方面,CETC布局了申威芯片、人大金仓数据库、金蝶中间件、普华操作系统、华诚金锐服务器,以及以太极股份、电科数字为代表的集成服务商。作为CETC在信创集成领域布局的重要厂商,近年来电科下属的和网信和信创相关的资源和单位都在向太极集中。 表2:中国电科核心二级企业 公司子公司人大金仓和慧点科技代表了未来数年信创发展的两大重要方向。 公司持有人大金仓51.29%的股份,人大金仓是目前唯一国有控股的数据库企业,根据公司财报,在2020-2022H1中,人大金仓在党政信创数据库市场中获得50%以上的市场份额(按照出货量计算)。随着党政信创的爆发,2018~2021年间人大金仓营收复合增长率高达77.64%,同时净利率自6.05%提高至9.18%。 慧点科技是公司的全资子公司,是中国核心的OA厂商,也是唯一一家央企控股的核心OA厂商,其主要服务央企大客户,目前在央企的OA系统中客户覆盖度达到60%以上,并且可依托太极的涉密资质为党政、央企等关键行业提供涉密系统OA建设及信创改造。 2018~2021年间慧点科技的营收稳定在3亿元左右,主要原因在于存量的央企OA市场已经进入相对成熟期。但随着行业信创的推进,预计在未来数年央企OA系统将迎来信创改造的高峰期,推动慧点科技的营收实现快速增长。 图3:2018~2021人大金仓业绩情况 图4:2018~2021慧点科技业绩情况 1.3.营收稳步增长,未来产品化转型有望提高毛利率水平 公司营收稳步提升,未来产品化转型有望提高毛利率水平。公司在2021年实现收入105.05亿元,2018~2021年间复合增长率20.42%,增速较快且历年增长节奏较为稳定。利润端增长较收入波动稍大,2018~2021年间复合增长率5.68%,2021年,公司净利润增速较低的原因主要是2021年大量信创类项目集中交付,研发投入加大以及销售渠道拓展。毛利率上,公司整体毛利率水平较低,主要是因为公司集成项目较多,2018~2021年间,公司的毛利率为22.22%/24.52%/22.70%/20.30%,毛利率中枢为22.43%。随着公司开始推进产品化转型,预计随着数据库、OA办公系统等软件产品收入占比的提升,公司毛利率有望改善。 图5:2018~2022H1营收和归母净利润(亿元) 图6:2018~2022H1毛利率(分业务) 2.自主可控需求撬动行业格局,信创数据库与OA市 场前景广阔 2.1.自主可控需求凸显,数据库行业竞争格局变化在即 数据库是信息系统的核心,整个产业主要包括数据库产品、技术服务及支撑体系三大细分行业。数据库是支持一个或多个应用的,按照概念结构组织的数据集合,其概念结构描述这些数据的特证及其对应实体间的联系,数据库中的数据按照一定的数据模型组织、描述和存储,扮演各类信息系统的核心。数据库产业主要包括数据库产品、技术服务及支撑体系三大细分产业;数据库产品主要由关系型数据库、非关系型数据库、混合型数据库及数据库周围工具组成,目前关系型数据库仍占到我国整个数据库产品市场的90%以上,占据绝对主流地位;数据库技术服务是围绕着数据库的咨询规划、实施部署和运维运营等的环节,由于数据库技术体系庞杂,专业壁垒极高,因而需要大量数据库技术服务商为电信、金融、政务等重要客户提供相关的技术服务支持;数据库支撑体系主要包括数据库的学术研究、人才培养、开源社区、评测认证等环节。 图7:数据库产业包括数据库产品、技术服务及支撑体系三大细分行业 我国数据库市场正处于蓬勃发展期,基于本地部署的关系型数据库市场规模持续增长。随着主要下游行业客户信息化建设的不断提速以及对正版基础软件的付费意愿的逐步提升,同时数据库产品的不断创新迭代以及支持性政策的持续出台,我国数据库市场迎来快速发展。根据IDC发布的统计报告,2021年我国本地部署的关系型数据库市场规模为12.3亿美元(合84.8亿元人民币),同比增长34.9%;预测至2026年我国本地部署的关系型数据库市场规模将达到28亿美元(合182亿人民币),2021-2026年间年复合增速为17.9%,整体将保持较快增长。(按照1美元对应6.5元人民币测算) 图8:我国本地部署关系型数据库市场规模(亿美元)快速增长 本地部署关系型数据库的市场竞争激烈,未来国产厂商有望占据主导地位。基于本地部署的关系型数据库市场竞争激烈,2021年我国前五大本地部署的关系型数据库厂商的市场份额合计为61%,除去前两大厂商Oracle和华为外,其余厂商市占率均在10%以下,未来市场格局发生变化的概率较大。Oracle、Microsoft、SAP、IBM四家外资厂商2021年的市占率合计达到45.84%,且在对数据库性能、生态、稳定性要求更高的金融、电信等重要行业里,外资数据库预计占据主导地位。根据信通院数据,2020年我国金融行业按部署业务系统数量测算,Oracle和IBM数据库的占有率合计达到74%。预计未来随着行业信创的持续推进,国产厂商的市场份额有望持续攀升,其中太极股份子公司人大金仓是国产数据库的翘楚,2021年市占率达到5%,位居国产操作系统市占率第三,未来有望充分受益于国产替代的推进。 图9:2021年本地部署数据库市场竞争激励 图10:2020年外资数据库依旧占据金融行业主导地位 2.2.行业信创推动OA行业景气度提升,央企成为下阶段OA建设主力 OA系统在不同的信息化技术发展阶段中可以为组织带来不同功能,其核心目标是提高企业及组织的整体运行效率。OA应用最早体现在办公信息载体转移线上的无纸化办公阶段,随着市场对协同、流程管理以及生态体系的需求增加,一体化门户、日常办公、移动办公、业务协同等功能逐步融入OA系统,形成了多样化产品生态体系,从而能够有效提升办公效率以及资源利用率。同时,随着企业数字化转型趋势凸显,企业业务集成化需求、数字化管理等新兴需求也极大推动了智能数字化办公系统的演化升级,通过智能数字化OA系统处理日常办公及共享信息资源可以有效提升组织的运行效率,助力打造科学生态管理模式。 表3:国内面向不同OA需求方的产品系列如下表所示 企业组织是OA系统的核心需求方,行业信创推进下央企OA系统信创改造将成为未来行业增长的核心驱动力。在企业扩大经营规模的发展需求下,OA系统的需求端较为强劲,且随着OA系统在移动端渗透深化和智能化程度提高,OA行业市场规模预计将持续扩大。根据智研咨询统计数据,2020年我国企业组织占到OA市场需求的51%,是最大的需求方,2021年中国OA市场规模达264.2亿元,预计2022年市场规模达到293.4亿元,同比增速为11.1%。随着行业信创自2023年进入新的推广替换阶段,预计以央企为主的重要行业客户将优先推动替换难度较低的办公系统的信创化改造,从而驱动行业在未来增长提速,而具备更多存量央企客户的OA企业也有望更受益于未来行业信创的推进。 3.聚焦关键领域信创,产品化战略转型构筑公司竞争 壁垒 坚持自研创新,人大金仓数据库产品进入收获期。人大金仓作为唯一国有控股的数据库企业,过去两年在党政信创领域取得了优异成绩,整体占据党政信创50%以上的市场份额,未来预计将受益于党政电子政务信创的持续推进。同时随着行业信创的发展放量,业务系统替换难度逐步提高,人大金仓作为“数据库国家队”的背景优势将更加显著。公司坚持自研创新,核心专利数量在国产数据库企业中名列前茅,是唯一获得国家科技进步二等奖的国产数据库企业。在案例实践方面,2021年在“三桶油”国产化升级项目中人大金仓市占率分别达到中国石油1