游戏轻量化先驱,即将步入产品周期
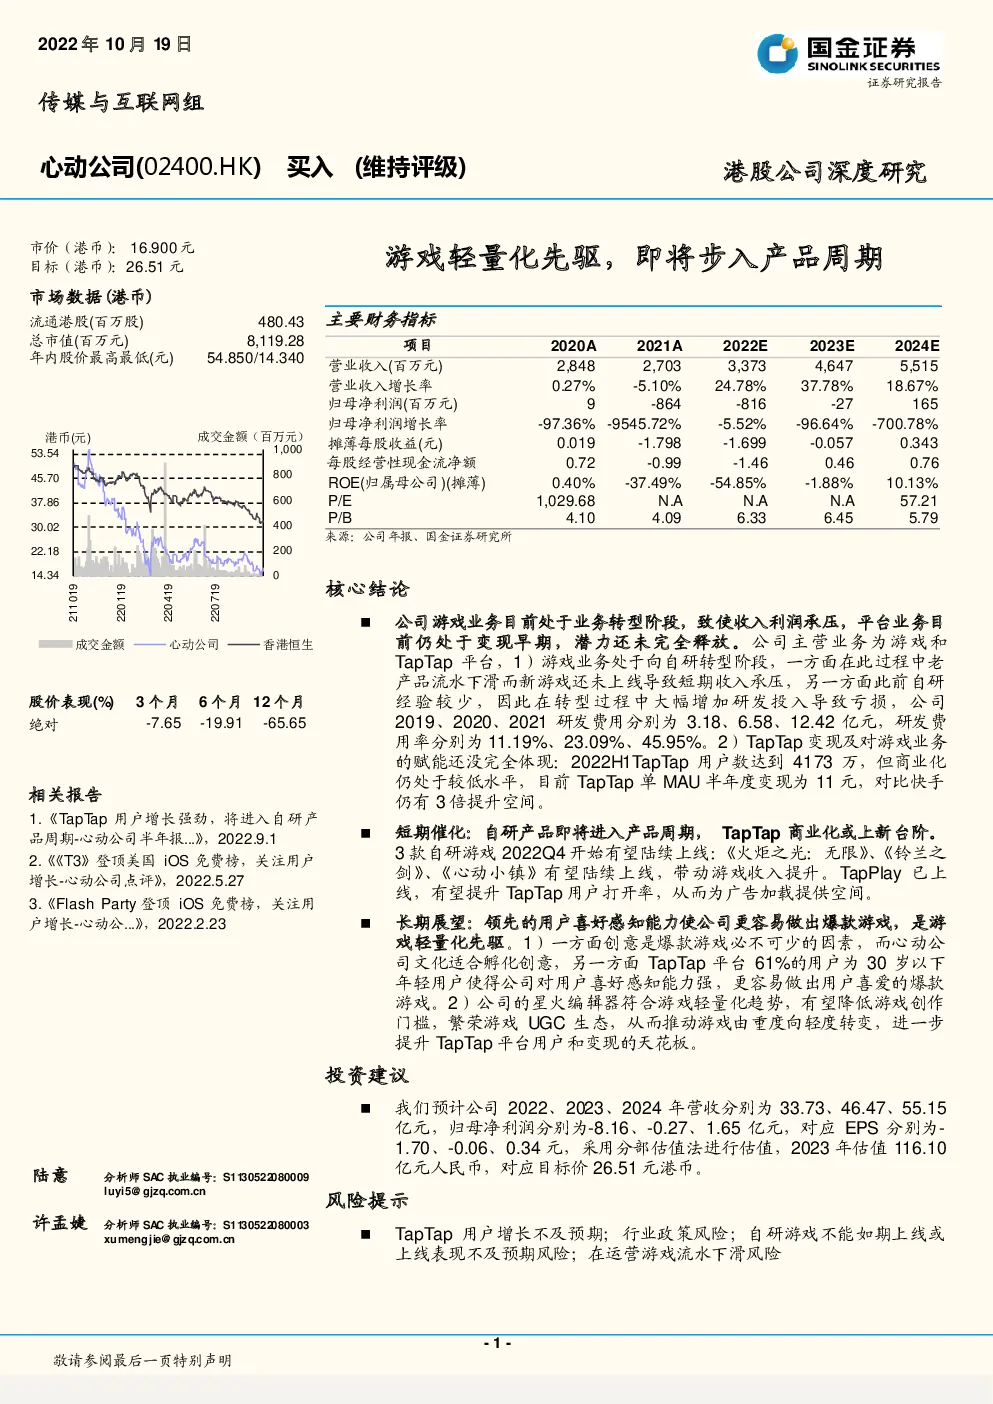
主要财务指标 核心结论 公司游戏业务目前处于业务转型阶段,致使收入利润承压,平台业务目前仍处于变现早期 , 潜力还未完全释放。公司主营业务为游戏和TapTap平台,1)游戏业务处于向自研转型阶段,一方面在此过程中老产品流水下滑而新游戏还未上线导致短期收入承压,另一方面此前自研经验较少 ,因此在转型过程中大幅增加研发投入导致亏损 , 公司2019、2020、2021研发费用分别为3.18、6.58、12.42亿元,研发费用率分别为11.19%、23.09%、45.95%。2)TapTap变现及对游戏业务的赋能还没完全体现:2022H1TapTap用户数达到4173万,但商业化仍处于较低水平,目前TapTap单MAU半年度变现为11元,对比快手仍有3倍提升空间。 短期催化:自研产品即将进入产品周期,TapTap商业化或上新台阶。 3款自研游戏2022Q4开始有望陆续上线:《火炬之光:无限》、《铃兰之剑》、《心动小镇》有望陆续上线,带动游戏收入提升。TapPlay已上线,有望提升TapTap用户打开率,从而为广告加载提供空间。 长期展望:领先的用户喜好感知能力使公司更容易做出爆款游戏,是游戏轻量化先驱。1)一方面创意是爆款游戏必不可少的因素,而心动公司文化适合孵化创意,另一方面TapTap平台61%的用户为30岁以下年轻用户使得公司对用户喜好感知能力强,更容易做出用户喜爱的爆款游戏。2)公司的星火编辑器符合游戏轻量化趋势,有望降低游戏创作门槛,繁荣游戏UGC生态,从而推动游戏由重度向轻度转变,进一步提升TapTap平台用户和变现的天花板。 投资建议 我们预计公司2022、2023、2024年营收分别为33.73、46.47、55.15亿元,归母净利润分别为-8.16、-0.27、1.65亿元,对应EPS分别为-1.70、-0.06、0.34元,采用分部估值法进行估值,2023年估值116.10亿元人民币,对应目标价26.51元港币。 风险提示 TapTap用户增长不及预期;行业政策风险;自研游戏不能如期上线或上线表现不及预期风险;在运营游戏流水下滑风险 一、游戏业务转型致公司利润承压,平台业务赋能迟未显现 1.1业务模式:TapTap平台与自研游戏互相导流,形成良性循环 心动公司成立于2011年,主要从事游戏研发、发行和TapTap游戏平台运营。公司2016年通过易玩创办TapTap后,2021年对易玩持股比例增加至80.98%,“平台+游戏”自研发行一体化模式更为清晰。 1)游戏业务:从发行转型自研,自研游戏“一份投入=双份收益”。公司对自研游戏的投入同时利好游戏业务和平台业务,一方面自研游戏的上线将拉动公司游戏业务收入增长,另一方面公司自研游戏在TapTap独家上线将拉动平台用户增长。 2)TapTap平台:MAU快速增长,TapTap平均MAU由2019H1的1620万人增长至2022H1的4173万人,三年年复合增长率CAGR高达37.1%,所沉淀的用户将有力推动公司自研业务发展,且随着用户规模的扩大,平台的广告收入有望持续增长。 图表1:心动公司业务模式形成良性循环 图表2:TapTap月活跃用户数及同比增速% 1.2游戏业务收入下滑致收入承压,转型过程中研发费用投入致亏损扩大 1)收入端:公司通过游戏及信息服务两大板块变现,在运营游戏流水下滑及自研新游未大规模上线导致游戏业务收入下滑,信息服务收入保持稳健增长,但目前在总收入中占比仍较低。公司2020、2021总营收分别为28.48、27.03亿元,同比+0.33%、-0.57%,其中游戏业务为公司主要变现模式,2020、2021占总收入比例分别为81.89%、74.39%,2022H1收入15.94亿元,同比+15.62%,占总收入比例为70.66%。信息服务收入主要来自于TapTap广告业务变现,2020、2021收入分别为5.16、6.92亿元,同比+12.19%/+34.28%,占总收入比例分别为18.11%、25.61%,2022H1收入4.68亿元,同比+39.33%,占总收入比例为29.34%。 2)利润端:公司在转型自研过程中研发费用大幅提升致亏损。公司此前游戏业务主要聚焦于游戏发行,在自研上没有足够积淀,在2020年开始转型自研后,2020 H2 开始通过大幅招聘研发人员来提升研发实力,研发人员数量从2019年的805名,增长至2021年的1635名。2020 H2 研发费用达到4.39亿 , 研发费用率达到31.23%, 同比+133.78%, 环比+101.41%,利润端由盈转亏,亏损达到2.04亿,亏损率14.51%;2021公司持续投入研发,研发费用达到12.42亿,同比+88.92%,研发费用率达到45.95%,亏损达到9.17亿,亏损率33.93%;2022H1研发费用环比表现已经稳定,达到6.56亿,研发费用率41.18%,亏损3.81亿,亏损率223.93%。 图表3:心动公司半年度营收及同比增速 图表4:心动公司半年度毛利润/净利润及毛利率/净利率 图表5:心动公司销售、管理、研发费用及费用率 图表6:心动公司研发人员数量 1.3游戏业务转型自研是市场发展的必然选择,目前已有相对成功作品上线 流量红利消失,游戏行业步入内容为王时代,公司转型自研是必然选择。 目前游戏用户规模已经趋于稳定,国内手游市场规模增速放缓,根据游戏工委,2019、2020、2021/2022H1国内手游用户规模为6.24、6.54、6.56、、6.55亿人,同比+3.17、+4.84%、+0.23%、-0.22%;2019、2020、2021/2022H1中国移动游戏规模分别为1581.11/2096.76、2255.38、1104.75亿元,同比+18.12%、+32.61%、+7.57%、-3.74%。 图表7:中国移动游戏市场规模及增速% 图表8:中国移动游戏用户规模及增速% 抖音等媒介方式为自研游戏厂商打开买量渠道,优质自研游戏厂商可直接通过不同渠道买量发行,对发行商依赖度降低。抖音等新型流量渠道的兴起,游戏公司通过这些渠道可以直接买量,绕开传统的“游戏制作——游戏发行——分发渠道——游戏用户”链接渠道,直达用户。优质内容生产商如米哈游、莉莉丝等头部游戏上线时都选择纷纷绕开传统渠道,这也说明拥有优质自研内容的游戏公司在市场中具备核心竞争力,在此背景下,公司从发行转向研运一体是顺应市场发展的必然选择。 图表9:游戏公司从内容链接到用户的链条可缩短 自研产品已有部分上线,《派对之星》日本上线前12天均为IOS免费榜前十,已取得相对成功。《派对之星》聚焦小众品类游戏,通过自研IP填补国内纯格斗类游戏空白。目前国内格斗游戏类多以格斗+养成类结合,纯格斗类型游戏较少,且多为日系IP改编。《派对之星》在喜爱玩格斗游戏的日本市场获得玩家认可,意味着在可玩性和竞技性方面受到认可。 图表10:近年来国内主要格斗游戏 图表11:《Flash Party》日本ios免费游戏排名 图表12:派对之星中国ios免费游戏排名 1.4TapTap拥有4000万以上高质量游戏用户,变现释放仍处于早期 与竞争对手相比:1)TapTap的“0分成”模式吸引较多独占游戏,且依靠心动作为后盾,心动的自研游戏均在TapTap上独家上线。目前传统第三方渠道和手机厂商渠道并不具备独家代理和自研手游的产出能力;而对于垂直领域的渠道,B站自研的两款游戏尚在测试中,腾讯手游助手则一般分发腾讯旗下和其他大厂精品游戏,难以撼动TAPTAP对中小游戏商和自研游戏的独家分发地位。2)与渠道应用商店对比:TapTap是国内最大的手机游戏社区,聚集了最多的手游垂直用户。而渠道应用商店的用户为泛用户,并且应用宝作为渠道的工具属性较强,用户粘性较低,具备可替代性。TapTap兼具用户社区和游戏分发,下载数及用户评论数超其他同类平台;3)与同类型平台对比:同以分发+游戏社区为模式的竞品好游快爆则与其用户差距较大,根据国金指数,9月TapTap的MAU为好游快爆5倍以上。 图表13:TapTap竞争对手:不具备游戏独占能力 图表14:TapTap独占手游数量 图表15:TapTap MAU竞品对比,单位:万人 图表16:部分爆款游戏在不同渠道下载与评论数对比 国内:TapTap的变现目前仍处于较低水平,单用户半年度变现仅为11元,仍有较大提升空间。其他平台公司如快手,单用户广告变现价值为公司的3倍以上,TapTap 11元左右的单MAU半年收入在行业内处于较低水平。 我们认为TapTap变现能力能够提升,主要由于TapTap月均打开次数呈提升趋势。从生态来看,TapTap作为下载渠道,用户通过其下载游戏次数增长迅速,但从变现来看,目前TapTap的问题在于用户打开的次数不够多导致广告没有太多的加载空间,我们观测到随着TapTap的功能改版持续进行,用户月均打开次数处于提升趋势,根据国金指数,2022年1~9月TapTap用户月均打开次数同比提升53.11%。 在TapTap月均打开次数提升情况下:1)广告加载和曝光有提升空间。广告位:目前仅有推荐页内的信息流和发现页内的广告模块,搜索栏等可进一步增加;在TapPlay等功能的加持下,用户的打开次数和使用时长有望提升。从广告的效果来看,根据国金指数,TapTap的广告加载率仅在11%左右,而对比抖音等广告业务发展良好的平台,TapTap广告的点击率和转化率较高;2)后续变现业务模式仍具备可开发性。目前公司提供的TDS开发者服务主要以免费形式提供,且云玩收费体量较小,后续随着TDS业务的发展和未来云玩游戏需求进一步提高有望拉升变现能力。 图表17:TapTap单MAU变现价值 图表18:快手单MAU广告变现价值 图表19:TapTap活跃用户月均打开次数(包含弹窗) 图表20:TapTap上游戏下载次数 图表21:TapTap广告加载率、点击率、转化率&抖音广告点击率、转化率 海外:TapTap海外版仍处于用户培育期,参考国内版TapTap的变现模式,后续有望通过广告等不同模式变现。TapTap海外自研独占正式上线仅十余款,相较国内上百款独家独占游戏数目较少。心动自研游戏中下载量目前最高的为香肠派对,下载量为929万,评分为8.3分,热度及口碑相对头部游戏仍具有一定差距。 海外版目前工具属性更强,2022H1公司组建海外专属运营团队,后续有望加速发展。从整体业务来看,TapTap海外版用户粘性相较国内差距明显,Top20热榜内游戏下载数/评论数分别为172和78,说明海外用户主要将TapTap作为游戏下载工具,而非游戏玩家社区和交流平台。国外游戏分发平台较少,且皆集中在PC端游分发;如Steam、Origin、Epic、Uplay、Ultra、暴雪等平台;而移动端分发平台仅有苹果和Google,移动端游戏社区相对稀缺度相对较高。目前海外版TapTap还未开启变现,若开启变现将贡献收入增量。 图表22:TapTap海外月活用户数及增速% 图表23:TapTap国内外Top20游戏热榜下载数/评论数 图表24:TapTap海外版热门游戏与心动热门自研发行游戏对比 二、短期催化:自研产品上线在即,TapTap商业化或上新台阶 2.1游戏:产品周期到来,3款自研游戏下半年开始有望陆续上线,新游发布将有效带动营收 公司即将进入产品周期,3款自研新游《铃兰之剑》、《心动小镇》、《火炬之光:无限》自2H22开始有望陆续上线。 《铃兰之剑》:从游戏模式来看为SPRG游戏。目前TapTap预约人数达75万人,评分为8.8分。游戏玩法:延续了日系传统SRPG的回合制战棋玩法,通过操纵各种人物利用技能打怪闯关。并在传统模式的基础上加入了角色(英雄)养成,剧情模式,地形交互等因素。氪金程度:游戏多为PVE和日常养成功能,品类DAU较小,但RPG的养成模式氪金强度较高。 《心