十一黄金周有望带动航空出行需求复苏
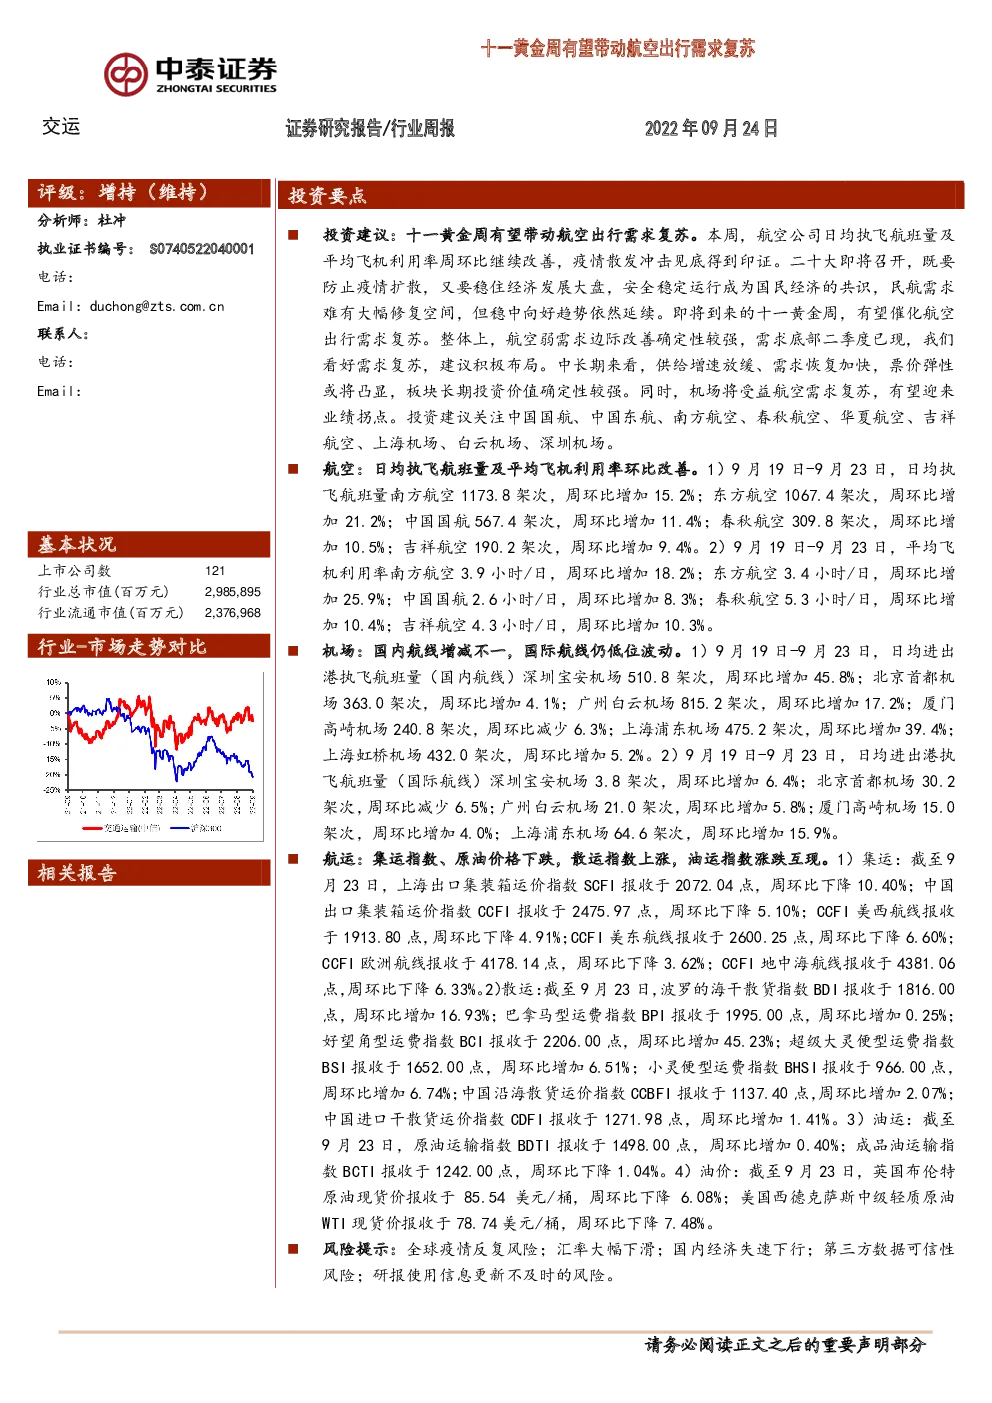
投资建议:十一黄金周有望带动航空出行需求复苏。本周,航空公司日均执飞航班量及平均飞机利用率周环比继续改善,疫情散发冲击见底得到印证。二十大即将召开,既要防止疫情扩散,又要稳住经济发展大盘,安全稳定运行成为国民经济的共识,民航需求难有大幅修复空间,但稳中向好趋势依然延续。即将到来的十一黄金周,有望催化航空出行需求复苏。整体上,航空弱需求边际改善确定性较强,需求底部二季度已现,我们看好需求复苏,建议积极布局。中长期来看,供给增速放缓、需求恢复加快,票价弹性或将凸显,板块长期投资价值确定性较强。同时,机场将受益航空需求复苏,有望迎来业绩拐点。投资建议关注中国国航、中国东航、南方航空、春秋航空、华夏航空、吉祥航空、上海机场、白云机场、深圳机场。 航空:日均执飞航班量及平均飞机利用率环比改善。1)9月19日-9月23日,日均执飞航班量南方航空1173.8架次,周环比增加15.2%;东方航空1067.4架次,周环比增加21.2%;中国国航567.4架次,周环比增加11.4%;春秋航空309.8架次,周环比增加10.5%;吉祥航空190.2架次,周环比增加9.4%。2)9月19日-9月23日,平均飞机利用率南方航空3.9小时/日,周环比增加18.2%;东方航空3.4小时/日,周环比增加25.9%;中国国航2.6小时/日,周环比增加8.3%;春秋航空5.3小时/日,周环比增加10.4%;吉祥航空4.3小时/日,周环比增加10.3%。 机场:国内航线增减不一,国际航线仍低位波动。1)9月19日-9月23日,日均进出港执飞航班量(国内航线)深圳宝安机场510.8架次,周环比增加45.8%;北京首都机场363.0架次,周环比增加4.1%;广州白云机场815.2架次,周环比增加17.2%;厦门高崎机场240.8架次,周环比减少6.3%;上海浦东机场475.2架次,周环比增加39.4%; 上海虹桥机场432.0架次,周环比增加5.2%。2)9月19日-9月23日,日均进出港执飞航班量(国际航线)深圳宝安机场3.8架次,周环比增加6.4%;北京首都机场30.2架次,周环比减少6.5%;广州白云机场21.0架次,周环比增加5.8%;厦门高崎机场15.0架次,周环比增加4.0%;上海浦东机场64.6架次,周环比增加15.9%。 航运:集运指数、原油价格下跌,散运指数上涨,油运指数涨跌互现。1)集运:截至9月23日,上海出口集装箱运价指数SCFI报收于2072.04点,周环比下降10.40%;中国出口集装箱运价指数CCFI报收于2475.97点,周环比下降5.10%;CCFI美西航线报收于1913.80点,周环比下降4.91%;CCFI美东航线报收于2600.25点,周环比下降6.60%; CCFI欧洲航线报收于4178.14点,周环比下降3.62%;CCFI地中海航线报收于4381.06点,周环比下降6.33%。2)散运:截至9月23日,波罗的海干散货指数BDI报收于1816.00点,周环比增加16.93%;巴拿马型运费指数BPI报收于1995.00点,周环比增加0.25%; 好望角型运费指数BCI报收于2206.00点,周环比增加45.23%;超级大灵便型运费指数BSI报收于1652.00点,周环比增加6.51%;小灵便型运费指数BHSI报收于966.00点,周环比增加6.74%;中国沿海散货运价指数CCBFI报收于1137.40点,周环比增加2.07%; 中国进口干散货运价指数CDFI报收于1271.98点,周环比增加1.41%。3)油运:截至9月23日,原油运输指数BDTI报收于1498.00点,周环比增加0.40%;成品油运输指数BCTI报收于1242.00点,周环比下降1.04%。4)油价:截至9月23日,英国布伦特原油现货价报收于85.54美元/桶,周环比下降6.08%;美国西德克萨斯中级轻质原油WTI现货价报收于78.74美元/桶,周环比下降7.48%。 风险提示:全球疫情反复风险;汇率大幅下滑;国内经济失速下行;第三方数据可信性风险;研报使用信息更新不及时的风险。 1核心观点及投资建议 航空机场:至暗时刻已过,需求复苏开启。 供给端:航空运力扩张速度放缓,行业格局重塑。疫情冲击下,航空公司普遍出现巨亏,高杠杆支撑下的运力扩张难以为继,运力收缩和航线调整成为战略方向。同时,中国国航拟取得山东航空控制权,行业格局也迎来重塑,集中度有望提高。需求端:疫情反复拖累航空复苏节奏,但不改向好趋势。随着国家强力推进复工复产,居民出行信心有望较快恢复,预计2022年下半年国内航线率先走出阴霾。国际市场复苏仍取决于全球疫情变化趋势以及我国防疫政策,国际航班“五个一”(一航一国一线一周一班)规则约束逐步打破,边际改善明显。当前,虽然油价和汇率波动剧烈,但航空需求仍然是主要矛盾。此外,机场将受益于航空需求的复苏,航空收入和非航收入都将明显改善。航空重点关注中国国航、中国东航、南方航空、春秋航空、吉祥航空,机场重点关注上海机场、白云机场、深圳机场。 航运港口:运价水平高位回落,但盈利中枢已经上移。 集运:全球经济复苏因美国加息带来不确定性,经济滞胀或压制集运需求,美国大型零售商已经下调零售预期。另一方面,美国众议院通过2022《海运改革法案》,以期缓解当前美国集运供应链瓶颈,运力供应紧张局面或进一步缓解。集运价格水平高位虽然回落,但整体价格水平已经显著抬升,带动上市公司盈利中枢上移。油运:俄乌冲突持续,加剧全球能源供应紧张局面,供需矛盾短时间或难以缓解。西方国家对俄罗斯制裁,或将导致欧洲炼油厂转向中东进口原油,俄罗斯也将寻找替代客户,原油运距拉长,油运价格水平持续攀高。港口:奥密克戎冲击背景下,中国经济复苏缓慢,港口吞吐量规模难有大幅增长。航运港口重点关注中远海能、招商轮船、上港集团、唐山港。 公路铁路:现金流逐步修复,高股息配置价值凸显。 公路:货流量基本恢复,客流恢复仍然需要时间。随着物流保通保畅工作推进,7月全国公路网货车流量持续回升。铁路:货运量超预期增长,客流依然处于爬坡阶段。伴随国内疫情管控得力,公路和铁路客流预计将显著恢复。预期最差阶段已经过去,预计公路铁路的现金流水平将逐步修复,叠加高股息属性,当前配置价值凸显。公路铁路重点关注粤高速、宁沪高速、山东高速、京沪高铁、大秦铁路。 投资建议:十一黄金周有望带动航空出行需求复苏。 本周,航空公司日均执飞航班量及平均飞机利用率周环比继续改善,疫情散发冲击见底得到印证。二十大即将召开,既要防止疫情扩散,又要稳住经济发展大盘,安全稳定运行成为国民经济的共识,民航需求难有大幅修复空间,但稳中向好趋势依然延续。即将到来的十一黄金周,有望催化航空出行需求复苏。整体上,航空弱需求边际改善确定性较强,需求底部二季度已现,我们看好需求复苏,建议积极布局。中长期来看,供给增速放缓、需求恢复加快,票价弹性或将凸显,板块长期投资价值确定性较强。同时,机场将受益航空需求复苏,有望迎来业绩拐点。投资建议关注中国国航、中国东航、南方航空、春秋航空、华夏航空、吉祥航空、上海机场、白云机场、深圳机场。 2航空机场数据跟踪 2.1航空 民航客运量:截至8月31日,民航客运量为0.32亿人,相比于上月减少0.02亿人,月环比下降4.98%,相比于去年同期增加0.10亿人,年同比增加44.17%。 民航旅客周转量:截至8月31日,民航旅客周转量为488.82亿人公里,相比于上月减少51.25亿人公里,月环比下降9.49%,相比于去年同期增加150.87亿人公里,年同比增加44.64%。 图表1:民航客运量:当月值 图表2:民航旅客周转量:当月值 民航货邮运输量:截至8月31日,民航货邮运输量为50.27万吨,相比于上月减少3.60万吨,月环比下降6.68%,相比于去年同期减少1.69万吨,年同比下降3.25%。 民航货邮周转量:截至8月31日,民航货邮周转量为19.62亿吨公里,相比于上月减少1.68亿吨公里,月环比下降7.91%,相比于去年同期减少0.09亿吨公里,年同比下降0.47%。 图表3:民航货邮运输量:当月值 图表4:民航货邮周转量:当月值 全民航客座率:截至8月31日,民航正班客座率为69.40%,相比于上月下跌0.90%,月环比下降1.28%,相比于去年同期上涨7.30%,年同比增加11.76%。 分航司客座率:截至8月31日,南方航空客座率为68.91%,相比于上月下跌1.07%,月环比下降1.53%,相比于去年同期上涨8.58%,年同比增加14.22%;东方航空客座率为67.01%,相比于上月上涨0.03%,月环比增加0.04%,相比于去年同期上涨11.18%,年同比增加20.03%;中国国航客座率为66.90%,相比于上月上涨0.70%,月环比增加1.06%,相比于去年同期上涨9.30%,年同比增加16.15%;春秋航空客座率为77.52%,相比于上月下跌1.00%,月环比下降1.27%,相比于去年同期下跌1.10%,年同比下降1.40%;吉祥航空客座率为70.19%,相比于上月下跌0.56%,月环比下降0.79%,相比于去年同期上涨2.45%,年同比增加3.62%。 图表5:民航正班客座率:当月值 图表6:南方航空:客座率:当月值 图表7:东方航空:客座率:当月值 图表8:中国国航:客座率:当月值 图表9:春秋航空:客座率:当月值 图表10:吉祥航空:客座率:当月值 分航司日均执飞航班量:9月19日-9月23日,南方航空日均执飞航班量为1173.8架次,相比于上周增加154.7架次,周环比增加15.2%,相比于去年同期减少612.2架次,年同比减少34.3%;东方航空日均执飞航班量为1067.4架次,相比于上周增加186.8架次,周环比增加21.2%,相比于去年同期减少492.5架次,年同比减少31.6%;中国国航日均执飞航班量为567.4架次,相比于上周增加58.3架次,周环比增加11.4%,相比于去年同期减少465.5架次,年同比减少45.1%;春秋航空日均执飞航班量为309.8架次,相比于上周增加29.4架次,周环比增加10.5%,相比于去年同期减少119.5架次,年同比减少27.8%;吉祥航空日均执飞航班量为190.2架次,相比于上周增加16.3架次,周环比增加9.4%,相比于去年同期减少151.1架次,年同比减少44.3%。 图表11:南方航空:日均执飞航班量 图表12:东方航空:日均执飞航班量 图表13:中国国航:日均执飞航班量 图表14:春秋航空:日均执飞航班量 图表15:吉祥航空:日均执飞航班量 分航司平均飞机利用率:9月19日-9月23日,南方航空平均飞机利用率为3.9小时/日,相比于上周增加0.6小时/日,周环比增加18.2%,相比于去年同期减少2.4小时/日,年同比减少38.1%;东方航空平均飞机利用率为3.4小时/日,相比于上周增加0.7小时/日,周环比增加25.9%,相比于去年同期减少1.3小时/日,年同比减少27.7%;中国国航平均飞机利用率为2.6小时/日,相比于上周增加0.2小时/日,周环比增加8.3%,相比于去年同期减少2.5小时/日,年同比减少49.0%;春秋航空平均飞机利用率为5.3小时/日,相比于上周增加0.5小时/日,周环比增加10.4%,相比于去年同期减少2.2小时/日,年同比减少29.3%; 吉祥航空平均飞机利用率为4.3小时/日,相比于上周增加0.4小时/日,周环比增加10.3%,相比于去年同期减少3.1小时/日,年同比减少41.9%。 图表16:南方航空:平均飞机利用率 图表17:东方航空:平均飞机利用率 图表18:中国国航:平均飞机利用率 图表19:春秋航空:平均飞机利用率 图表20:吉祥航空:平均飞机利用率 2.2机场 旅客吞吐量:截至8月31日,深圳机场旅客吞吐量为289.68万人次,相比于上月增加44.33万人次,月环比增加18.07%,相比于去年