分布式浪潮有望助力市占率提升
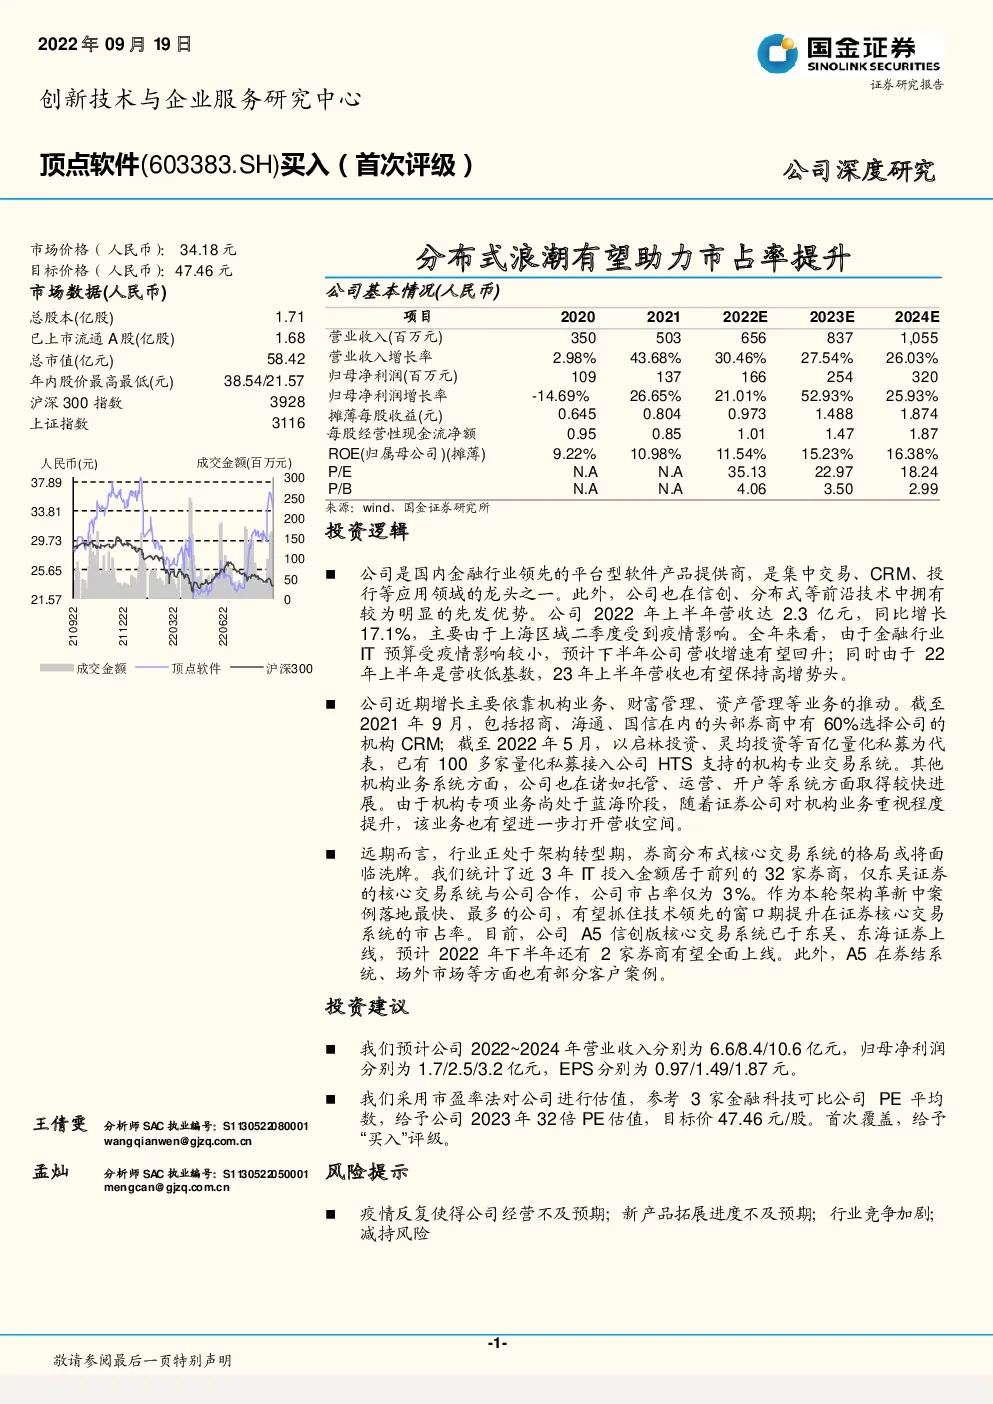
公司基本情况(人民币) 投资逻辑 公司是国内金融行业领先的平台型软件产品提供商,是集中交易、CRM、投行等应用领域的龙头之一。此外,公司也在信创、分布式等前沿技术中拥有较为明显的先发优势。公司2022年上半年营收达2.3亿元,同比增长17.1%,主要由于上海区域二季度受到疫情影响。全年来看,由于金融行业IT预算受疫情影响较小,预计下半年公司营收增速有望回升;同时由于22年上半年是营收低基数,23年上半年营收也有望保持高增势头。 公司近期增长主要依靠机构业务、财富管理、资产管理等业务的推动。截至2021年9月,包括招商、海通、国信在内的头部券商中有60%选择公司的机构CRM;截至2022年5月,以启林投资、灵均投资等百亿量化私募为代表,已有100多家量化私募接入公司HTS支持的机构专业交易系统。其他机构业务系统方面,公司也在诸如托管、运营、开户等系统方面取得较快进展。由于机构专项业务尚处于蓝海阶段,随着证券公司对机构业务重视程度提升,该业务也有望进一步打开营收空间。 远期而言,行业正处于架构转型期,券商分布式核心交易系统的格局或将面临洗牌。我们统计了近3年IT投入金额居于前列的32家券商,仅东吴证券的核心交易系统与公司合作,公司市占率仅为3%。作为本轮架构革新中案例落地最快、最多的公司,有望抓住技术领先的窗口期提升在证券核心交易系统的市占率。目前,公司A5信创版核心交易系统已于东吴、东海证券上线,预计2022年下半年还有2家券商有望全面上线。此外,A5在券结系统、场外市场等方面也有部分客户案例。 投资建议 我们预计公司2022~2024年营业收入分别为6.6/8.4/10.6亿元,归母净利润分别为1.7/2.5/3.2亿元,EPS分别为0.97/1.49/1.87元。 我们采用市盈率法对公司进行估值,参考3家金融科技可比公司PE平均数,给予公司2023年32倍PE估值,目标价47.46元/股。首次覆盖,给予“买入”评级。 风险提示 疫情反复使得公司经营不及预期;新产品拓展进度不及预期;行业竞争加剧; 减持风险 投资要件 关键假设 1)定制软件及产品化软件:2022年上半年公司存货中的合同履约成本为1.48亿元,较2021年底增长32.3%,为后续营收增长奠定基础。据此我们假设2022~2024年,定制软件营收增速分别为32%/28%/26%。同时,随着底层平台愈加完善、以及分布式架构业务系统的渐趋成熟,预计产品化软件增速高于定制软件,假设2022~2024年产品化软件增速分别为32%/30%/28%。 2)运维服务:由于定制及产品化软件近年高速增长,运维服务增速有望随之提升,假设2022~2024年运维服务营收分别为23%/24%/25%。 3)系统集成业务:考虑到近年金融信创推进较快,其中可能会包含一部分系统集成业务,因而保守预计2022~2024年系统集成业务均为10%。 4)毛利率:近年由于人员快速扩张使得整体毛利率有所下滑,随着产品及交付方案逐渐成熟,毛利率可能逐渐回升。但出于谨慎考虑,我们保守假设2022~2024年定制软件毛利率均为58%、运维服务毛利率均为82%、产品化软件及系统集成业务毛利率分别稳定在100%和25%。 5)人员及薪酬:2022年整个金融IT行业处于降本提效期,预计未来人员增速会随着业务扩张而相应增长,但整体增速预计慢于前几年的新产品投入期。 假设2022~2024年员工人数分别增长0%/20%/15%,每年薪酬以7%的速度增长。 6)销售费用率:由于销售费用最主要的组成部分为人员薪酬,参考公司总体人员及薪酬增速,假设2022~2024年的销售费用率分别为8.5%、8.0%、8.0%。 7)管理费用率:预计2022~2024年管理费用中的股份支付费用分别为0.28/0.15/0.08亿元;受此影响,假设2022~2024年管理费用率分别为16.8%、13.5%、13.0%。 8)研发费用率:由于研发费用最主要的组成部分为人员薪酬,参考公司总体人员及薪酬增速,假设2022~2024年的研发费用率分别为23.0%、21.5%、22.0%。 我们区别于市场的观点 1)目前市场可能会认为证券公司核心交易系统竞争格局较为稳固,我们认为券商核心交易系统格局的变化速度可能超出预期。当前处于约十年一轮的架构升级期,而行业内各家公司分布式产品的成熟程度、以及标杆案例的推进进度有较为明显的差异。信创加速推进以及券商在IT投入方面竞争加剧可能会使得核心交易系统竞争格局发生较快变化。 2)目前市场担心今年券商营收表现不佳可能会影响第二年的IT投入,我们认为事实上券商IT投入不仅受到券商营收的影响,而且受到IT投入占营收比重的影响,且近年IT投入占营收的比重一直在上升。 此外,我们认为对于利润弹性影响更大的不是营收增速,而是成本费用的增速。随着分布式架构的产品渐趋成熟,以及实施交付经验不断积累,公司毛利率及人效有望提升。我们判断今年下半年即为释放利润弹性、人效提升的拐点,因而当前位置建议积极关注。 股价上涨的催化因素 1)A5信创版核心交易系统市占率提升; 2)受机构产品、财富管理等业务高增驱动,公司营收保持高速增长。且随着产品化程度的提升,公司毛利率、净利率、经营性现金流量净额等经营指标超过预期; 3)全面注册制等资本市场改革加速推进。 估值和目标价格 我们预计公司2022~2024年营业收入分别为6.6/8.4/10.6亿元,归母净利润分别为1.7/2.5/3.2亿元,EPS分别为0.97/1.49/1.87元。 我们采用市盈率法对公司进行估值,参考3家金融科技可比公司PE平均数,给予公司2023年32倍PE估值,目标价47.46元/股。首次覆盖,给予“买入”评级。 投资风险 疫情反复使得公司经营不及预期;新产品拓展进度不及预期;行业竞争加剧; 减持风险。 1.践行平台战略,人效拐点初现 公司是国内金融行业领先的平台型软件产品提供商,主要围绕交易、流程、数据3大方向开展业务。其中,交易业务基于交易技术平台LiveDTP、流程业务基于业务架构平台LiveBOS、数据业务基于灵动数中台LiveData。 基于三大平台,公司成为集中交易、CRM、投行等应用系统的龙头之一,并有望持续向机构业务、财富管理及资产管理拓展业务范围。此外,公司也在信创、分布式等前沿技术中拥有较为明显的先发优势。 近年来,公司营收保持稳健快速增长,2018-2021年营收CAGR达19%; 其中2020、2021年营收增速受到疫情扰动,因而2020年营收增速偏低、2021年营收增速偏高。2022年上半年,公司实现营收2.3亿元,同比增长17.1%,主要由于营收占比较高的上海区域在Q2受到疫情影响。全年来看,由于金融行业IT预算受疫情影响较小,预计下半年公司营收增速有望回升;同时由于22年上半年是营收低基数,23年上半年营收有望保持高增势头。 公司产品化比例渐进提升。随着底层平台的持续发展,公司定制软件占比由2018年的72%下降至2021年的67%;产品化软件营收占比由2018年的10%提升至2021年的17%。预计未来随着三大底层平台及标准化交易业务的发展,公司产品化软件比例有望持续提升。 图表1:公司营业收入保持稳健快速增长 图表2:产品化软件占比呈上升趋势 公司产品化程度较高,毛利率始终保持在70%左右的高水平。由于近年人力成本上升,以及机构业务、财富管理等部分新产品处于投入期,公司定制软件及运维服务毛利率有所下滑。 同时,证券IT行业景气度持续提升、以及分布式架构转型带来了大量的系统改造需求,公司近年采取了较为积极的扩张战略。人员的大量招聘以及人均薪酬持续提升使得公司扣非归母净利率略有下滑,但总体仍保持在25%以上的高水平。 影响近年扣非归母净利率的因素主要有2点: 研发费用率由2018年的20.8%提升至2021年的24.5%。内因主要系公司产品线不断丰富,不只满足于在CRM、投行等系统的龙头地位,而是积极向信创版核心交易、极速交易、机构专项业务、财富管理等方向拓展。初期产品及解决方案仍需打磨,因而加大了相应的研发投入。 外因主要系证券IT行业景气度较高、且处于新一轮系统架构升级期,证券IT行业各家公司均进行了不同程度的人员积极扩张。2020、 2021年公司员工人数分别增长26%、33%,2021年总人数达1,981人,其中绝大部分为技术人员。 为了缩短新员工培训周期,公司自2021年改善了员工培训体系,上线了公司课堂在线学习平台,这也使得公司2021年的人均创收及扣非后人均创利有所回升,分别达29.0万元和7.2万元。随着新产品逐渐打磨成熟,预计人效有望进一步提升。 2021年公司发布新一轮股权激励,对2022年表观扣非净利产生较大影响。若22年上半年加回0.14亿元的股份支付费用,则公司扣非归母净利润约为0.44亿元,同比增长27.0%;扣非归母净利率约为19.1%,较上年同期提升1.5pct,人效提升拐点初现。 图表3:近年毛利率及扣非归母净利率略有下滑 图表4:人效开始触底回升 2.机构业务推动近期增长,架构升级打开远期空间 公司近期增长主要依靠机构业务(包含极速交易、机构CRM、托管外包等)、财富管理、资产管理等业务的推动。远期而言,公司作为券商核心交易系统向分布式架构升级中案例落地最快的公司,有望在本轮架构升级浪潮中进一步提升市占率。 2.1技术发展始终保持领先地位,A5信创版有望助力市占率提升 回顾公司过往发展历程,我们发现公司对前沿技术的敏感度很高,几乎在每一轮技术迭代中均处于领先地位。 图表5:公司技术发展始终保持领先地位 成立初期,公司抓住了两层证券交易架构向三层升级的浪潮。1996年公司成立,创始团队敏锐洞察到证券行业应用软件的发展趋势,率先采用C/S架构、关系型数据库等前沿技术,并抓出两层交易架构向三层升级的浪潮,从十多家供应商群雄逐鹿的竞争局面中脱颖而出,成为日后四家主流证券交易系统供应商之一。 统一业务架构平台,敏捷开发前端应用。2006年,公司正式推出灵动业务架构平台LiveBOS。目前公司除了交易技术平台基于LiveDTP之外,其他所有应用软件均基于低代码的LiveBOS平台开发,这使得公司能敏捷地进行跨行业系统开发、并在个性化程度较高的CRM领域奠定龙头地位。 集中式向分布式架构转型的浪潮中,公司的技术发展依然处于行业领先地位,并较早地完成了信创适配工作。早在2012年,公司就开始研发自主可控的“飞驰”内存数据库和分布式交易中间件。 2015年,公司与东吴证券联合进行分布式核心交易系统A5信创版的开发,开启核心交易系统向分布式架构转型的先河。2020年,A5信创版在东吴证券实现整体业务的全面上线,并在首次实现以国产自研的“飞驰”内存数据库HyperDB全面替代国外商业数据库,在核心交易技术应用上取得重大突破,实现了去“O”。相比上一代交易系统,A5的交易实测平均延迟从原有10毫秒提升至1毫秒以内,单节点业务并发量从3万笔每秒提升到至少10万笔每秒,实现了大容量、低时延与高可靠性的统一。 2022年8月,A5信创版在东海证券全面上线,也成为行业内第二家在核心交易系统中全面下架国外大型数据库的案例。公司预计2022年3~4季度还有2家券商有望全面上线A5信创版核心交易系统。此外,A5在券结系统、场外市场等方面也有部分客户案例。标杆案例的渐次树立为公司日后规模化推广成熟的解决方案奠定基础。 图表6:公司A5信创版核心交易系统快速推进 目前,整个行业处于十年一遇的架构转型期,券商分布式核心交易系统的格局或将面临洗牌。我们统计了近3年IT投入金额居于前列的32家券商,其中11家已经选定了分布式核心系统的合作伙伴,仅东吴证券的核心交易系统与公司合作。作为本轮架构革新中案例落地最快、最多的公司,公司有望抓住技术领先的窗口期,提升在证券核心交易系统领域的市占率,尤其是在头部券商