汽车电子周跟踪:短期情绪压制下跌,不改长期趋势向上
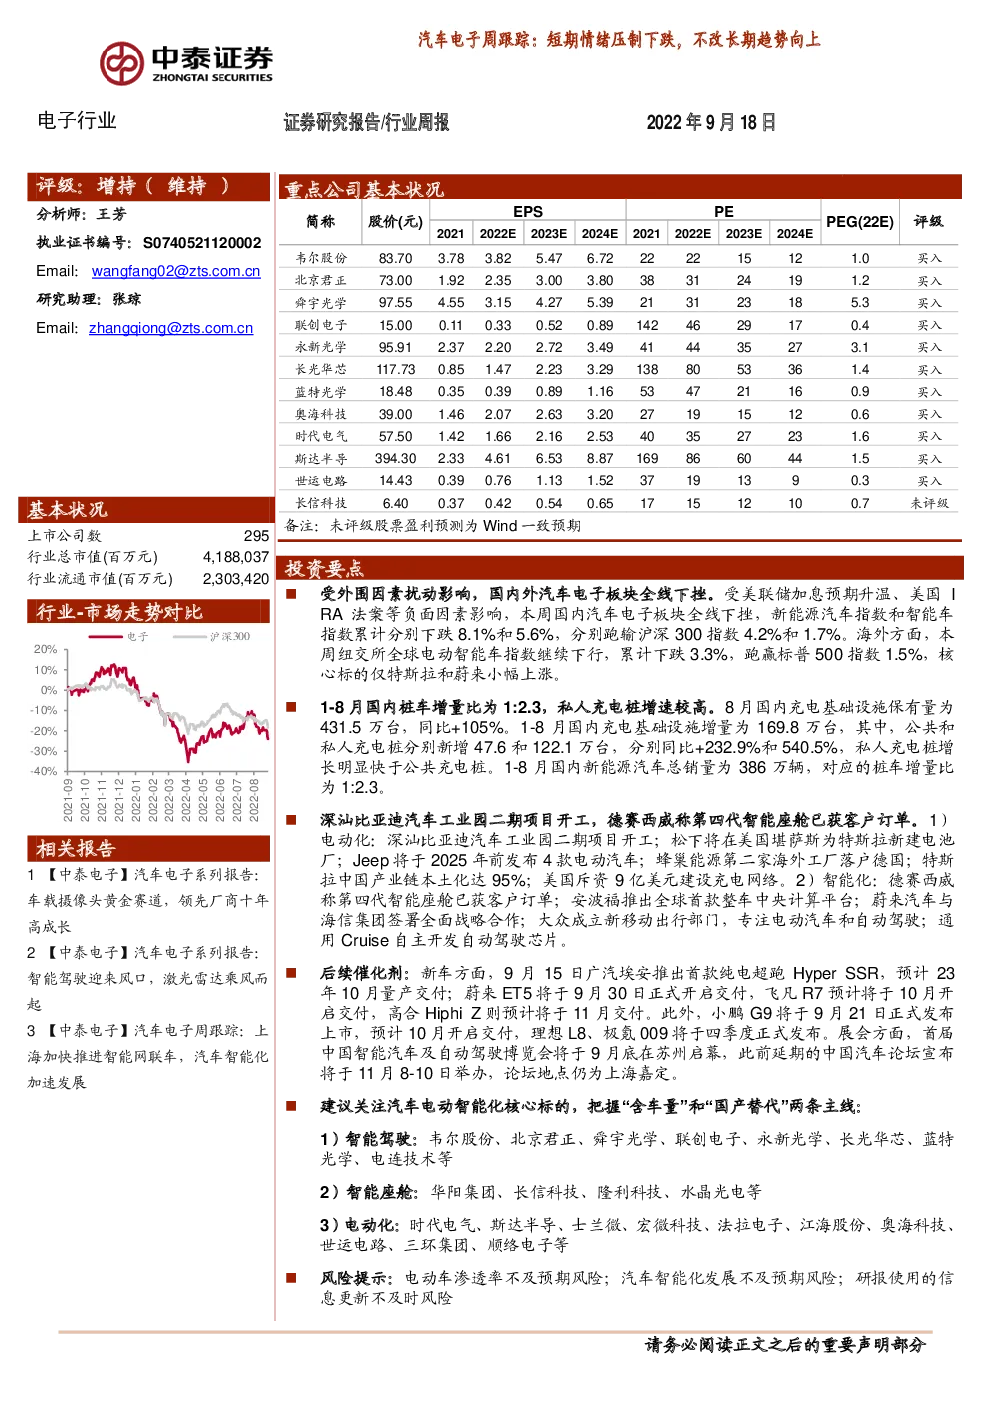
受外围因素扰动影响,国内外汽车电子板块全线下挫。受美联储加息预期升温、美国I RA法案等负面因素影响,本周国内汽车电子板块全线下挫,新能源汽车指数和智能车指数累计分别下跌8.1%和5.6%,分别跑输沪深300指数4.2%和1.7%。海外方面,本周纽交所全球电动智能车指数继续下行,累计下跌3.3%,跑赢标普500指数1.5%,核心标的仅特斯拉和蔚来小幅上涨。 1-8月国内桩车增量比为1:2.3,私人充电桩增速较高。8月国内充电基础设施保有量为431.5万台,同比+105%。1-8月国内充电基础设施增量为169.8万台,其中,公共和私人充电桩分别新增47.6和122.1万台,分别同比+232.9%和540.5%,私人充电桩增长明显快于公共充电桩。1-8月国内新能源汽车总销量为386万辆,对应的桩车增量比为1:2.3。 深汕比亚迪汽车工业园二期项目开工,德赛西威称第四代智能座舱已获客户订单。1)电动化:深汕比亚迪汽车工业园二期项目开工;松下将在美国堪萨斯为特斯拉新建电池厂;Jeep将于2025年前发布4款电动汽车;蜂巢能源第二家海外工厂落户德国;特斯拉中国产业链本土化达95%;美国斥资9亿美元建设充电网络。2)智能化:德赛西威称第四代智能座舱已获客户订单;安波福推出全球首款整车中央计算平台;蔚来汽车与海信集团签署全面战略合作;大众成立新移动出行部门,专注电动汽车和自动驾驶;通用Cruise自主开发自动驾驶芯片。 后续催化剂:新车方面,9月15日广汽埃安推出首款纯电超跑Hyper SSR,预计23年10月量产交付;蔚来ET5将于9月30日正式开启交付,飞凡R7预计将于10月开启交付,高合Hiphi Z则预计将于11月交付。此外,小鹏G9将于9月21日正式发布上市,预计10月开启交付,理想L8、极氪009将于四季度正式发布。展会方面,首届中国智能汽车及自动驾驶博览会将于9月底在苏州启幕,此前延期的中国汽车论坛宣布将于11月8-10日举办,论坛地点仍为上海嘉定。 建议关注汽车电动智能化核心标的,把握“含车量”和“国产替代”两条主线: 1)智能驾驶:韦尔股份、北京君正、舜宇光学、联创电子、永新光学、长光华芯、蓝特光学、电连技术等 2)智能座舱:华阳集团、长信科技、隆利科技、水晶光电等 3)电动化:时代电气、斯达半导、士兰微、宏微科技、法拉电子、江海股份、奥海科技、世运电路、三环集团、顺络电子等 风险提示:电动车渗透率不及预期风险;汽车智能化发展不及预期风险;研报使用的信息更新不及时风险 一、行业跟踪:充电设施维持高增长,小鹏G9发布在即 1、1-8月国内桩车增量比为1:2.3,私人充电桩增速较高 根据中国充电联盟数据,8月国内充电基础设施保有量为431.5万台,同比+105%,其中,公共充电桩和随车配建私人充电桩分别为162.3和269.1万台,分别同比+64.8%和140.3%。从增量角度,1-8月国内充电基础设施增量为169.8万台,其中,公共和私人充电桩分别新增47.6和122.1万台,分别同比+232.9%和540.5%,私人充电桩增长明显快于公共充电桩。1-8月国内新能源汽车总销量为386万辆,对应的桩车增量比为1:2.3。 图表1:国内公共充电桩保有量及增量(万台) 图表2:国内随车配建私人充电桩保有量及增量(万台) 2、后续催化剂跟踪:广汽埃安推出纯电超跑,小鹏G9发布在即 重磅车型发布&交付:9月15日广汽埃安推出全新高端品牌Hyper,首款纯电超跑HyperSSR开启预订,预售价格128.6万元起,HyperSSR搭载广汽埃安独创的四合一高性能电机,具备1225马力以及12000N〃m轮上峰值扭矩,搭载900VSiC芯片,百公里加速仅需1.9s,新车预计23年10月量产交付。此外,蔚来ET5将于9月30日正式开启交付,飞凡R7预计将于10月开启交付,高合HiphiZ则预计将于11月交付。 图表3:智能汽车部分重磅车型交付时间表 待发布车型:小鹏G9将于9月21日正式发布上市并公布定价,预计10月开启交付。理想L8将于11月正式发布,并于当月开启交付。极氪首款豪华纯电MPV极氪009也将于年内发布上市。 图表4:2022智能汽车部分待发布车型 重要展会&论坛:首届中国智能汽车及自动驾驶博览会将于9月底在苏州启幕,此前延期的中国汽车论坛宣布将于11月8-10日举办,论坛地点仍为上海嘉定。 图表5:汽车展会、论坛预告 二、行情回顾:外围因素扰动影响,国内外汽车电子板块全线下 挫 国内汽车电子板块全线下挫。受美联储加息预期升温、美国IRA法案等负面因素影响,本周国内汽车电子板块全线下跌,新能源汽车指数和智能车指数累计分别下跌8.1%和5.6%,分别跑输沪深300指数4.2%和1.7%。 1)电动化板块:IGBT&SiC(时代电气-5%,斯达半导-5%,士兰微-9%),其他零部件(奥海科技-10%,欣旺达-10%,世运电路-11%)。 2)智能化板块:车载摄像头(舜宇光学-4%,韦尔股份-6%,联创电子-9%),激光雷达(永新光学-6%,蓝特光学-7%,长光华芯-10%),智能座舱及其他(隆利科技-3%,长信科技-9%,水晶光电-9%,华阳集团-10%,电连技术-10%)。 图表6:国内新能源汽车指数与沪深300走势对比 图表7:国内智能车指数与沪深300走势对比 图表8:本周汽车电子板块主要公司涨跌幅 海外汽车电子板块继续下行。本周纽交所全球电动智能车指数继续下行,累计下跌3.3%,跑赢标普500指数1.5%,核心标的仅特斯拉和蔚来小幅上涨。 1)新势力车企:蔚来(+5%)、特斯拉(+1%)、理想(-9%)、小鹏(-9%)。 2)自动驾驶平台:高通(-5%)、英伟达(-8%)、英特尔(-8%)。 3)激光雷达厂商:Innoviz(-1%)、Luminar(-6%)、Velodyne(-9%)、AEVA(-11%)、Ouster(-20%)。 图表9:纽交所全球电动智能车指数与标普500指数走势 图表10:本周美股汽车电子板块主要公司涨跌幅 三、行业新闻&重要公告 1、行业新闻 【电动化】 1)深汕比亚迪汽车工业园二期项目开工:9月14日,深汕比亚迪汽车工业园二期项目举行开工仪式。该项目位于深汕特别合作区小漠镇和鹅埠镇,计划总投资约200亿元,规划用地面积约379万平方米,建设新能源配套核心零部件生产基地。计划2023年7月30日建成投产。(汽车电子应用网) 2)松下将在美国堪萨斯为特斯拉新建电池厂:日本松下控股公司将在美国堪萨斯为特斯拉新建电池厂,预计投资金额达40亿美元,为特斯拉电动汽车供应一种新的高容量电池。松下计划到2028财年,将电动汽车电池产能从目前每年约500千兆瓦时的水平提高两到三倍。(乘联会) 3)Jeep将于2025年前发布4款电动汽车:Jeep计划到2030年时,使其欧洲汽车销量100%来自纯电动汽车。为了实现这个目标,其母公司Stellantis将于2025年前推出四款Jeep品牌的电动SUV车型,并在随后的5年内逐步淘汰所有内燃机车型。(盖世汽车) 4)蜂巢能源第二家海外工厂落户德国:蜂巢能源宣布将在德国勃兰登堡州劳赫哈默(Lauchhammer)地区再建一家面向欧洲市场的电芯工厂。 这将是蜂巢能源在萨尔州(Saarland)霍伊斯韦勒(Heusweiler)建设pack工厂之后规划建设的第二家海外工厂,也是第一家电芯工厂。蜂巢能源发言人表示,拟建的劳赫哈默电芯厂将于2025年投产,年产能为16 GWh。(盖世汽车) 5)特斯拉中国产业链本土化达95%:特斯拉公司副总裁陶琳表示,目前上海超级工厂产业链本土化率已达到95%,在上海、苏州、宁波、南通等长三角地区组建起“4小时朋友圈”,形成新能源汽车零部件的全生态链,还打通了全国汽车产业链市场,形成完整的“安全、自主、可控”的产业生态。(乘联会) 6)美国斥资9亿美元建设充电网络:在当地时间9月14日开幕的底特律车展上,美国总统拜登出席并宣布了9亿美元(约62.7亿元人民币)基础设施资金将用在53000英里(约85295公里)的国家高速公路系统和35个州建造电动汽车充电网络建设上。(乘联会) 7)特斯拉柏林超级工厂将于2023年Q1开始生产4680电池:德国柏林超级工厂正在进行内部建设,并计划在2023年第一季度开始生产4680电池,其目标是生产足够的电池,以支持每年50万辆特斯拉电动汽车,这是柏林超级工厂目前状态下的估计最佳产量。(汽车电子应用) 8)安波福将收购Intercable汽车业务85%股份:汽车零部件供应商安波福在9月13日表示,将以5.95亿欧元(合6.06亿美元)收购意大利Intercable集团汽车业务解决方案(Intercable Automotive Solutions)的85%股权,从而获得用于电动汽车的技术。(盖世汽车) 10)沃尔沃卡车开始批量生产电动重卡:瑞典卡车制造商沃尔沃卡车在9月14日表示,该公司正在开始批量生产重型电动卡车,包括沃尔沃FH、沃尔沃FM和沃尔沃FMX等车型的电动版本,这些车型约占该集团总销量的三分之二。目前沃尔沃在全球范围内共有六款电动卡车在批量生产之中。(乘联会) 11)SK集团将加大对芯片和电池的投资:9月15日,韩国SK集团表示,其将在2023年前投资73万亿韩元(合524亿美元),以加强其在韩国的芯片、绿色能源和生物制品的生产能力。其中,48.7万亿韩元将用于芯片和材料领域,12.8万亿韩元将用于电动汽车电池、氢气和其他可再生能源。(乘联会) 【智能化】 1)德赛西威称第四代智能座舱产品已获得客户订单:德赛西威的第三代智能座舱域控制器、4K高清屏等座舱产品产量快速爬坡,第四代智能座舱产品正在紧密开发,且已获得客户订单。德赛西威与高通基于第4代骁龙座舱平台,共同打造德赛西威第四代智能座舱系统。该系统支持领先的多屏联动、音效处理和AR等技术,融合多维交互模式,可为用户带来丰富的沉浸式交互体验,以及智能化、场景化的多模态融合体验,将成为乘客与车辆智能连接的重要平台。(盖世汽车每日速递) 2)安波福推出全球首款整车中央计算平台:安波福宣布已成功开发行业首款整车中央计算平台(即Central Vehicle Controller)并在中国市场率先应用。这款集成ADAS、车身功能、网关及VCU功能的整车中央计算平台是下一代智能汽车架构的核心系统之一。(AutoNewTech) 3)蔚来汽车与海信集团签署全面战略合作:9月13日,蔚来汽车与海信集团签署全面战略合作框架协议,双方将本着“优势互补、市场主导、互利共赢”的基本原则,充分发挥各自优势,在新能源汽车产业相关领域(包括车用空调、整车热管理系统、智能交通、车路协同、新型显示及多媒体技术产品等)、海外市场拓展、家电产品集采等领域开展多产业、全方位的战略合作。(乘联会) 4)大众成立新移动出行部门,专注电动汽车和自动驾驶:大众汽车集团乘用车业务正在重组,以将电动汽车和数字化两大新兴领域合并为“新移动出行(New Mobility)”部门,并由大众品牌现任开发主管Thomas Ulbrich领导新部门。在新的职位上,Ulbrich将负责大众目前的ID纯电动汽车和未来的车型,其中包括大众品牌即将在Trinity项目下开发的纯电动自动驾驶汽车。(IT专家网) 5)通用Cruise自主开发自动驾驶芯片:9月13日,通用汽车自动驾驶业务Cruise硬件部门主管Carl Jenkins表示,Cruise已为其自动驾驶汽车自主开发芯片,以降低成本并扩大产量。Cruise借鉴了特斯拉的做法,从购买英伟达的产品转向定制化芯片,为自己的汽车提供动力。(盖世汽车) 6)Argo AI推出全方位自动驾驶产品和服务:自动驾驶技术公司Argo AI正在推出一套全方位的自动驾驶汽车产品和服务,专为商业用途设计,适用于车队和所有类型的车辆。(盖世汽车) 7)英特尔下调M