高温天气促进动销改善,盈利能力修复
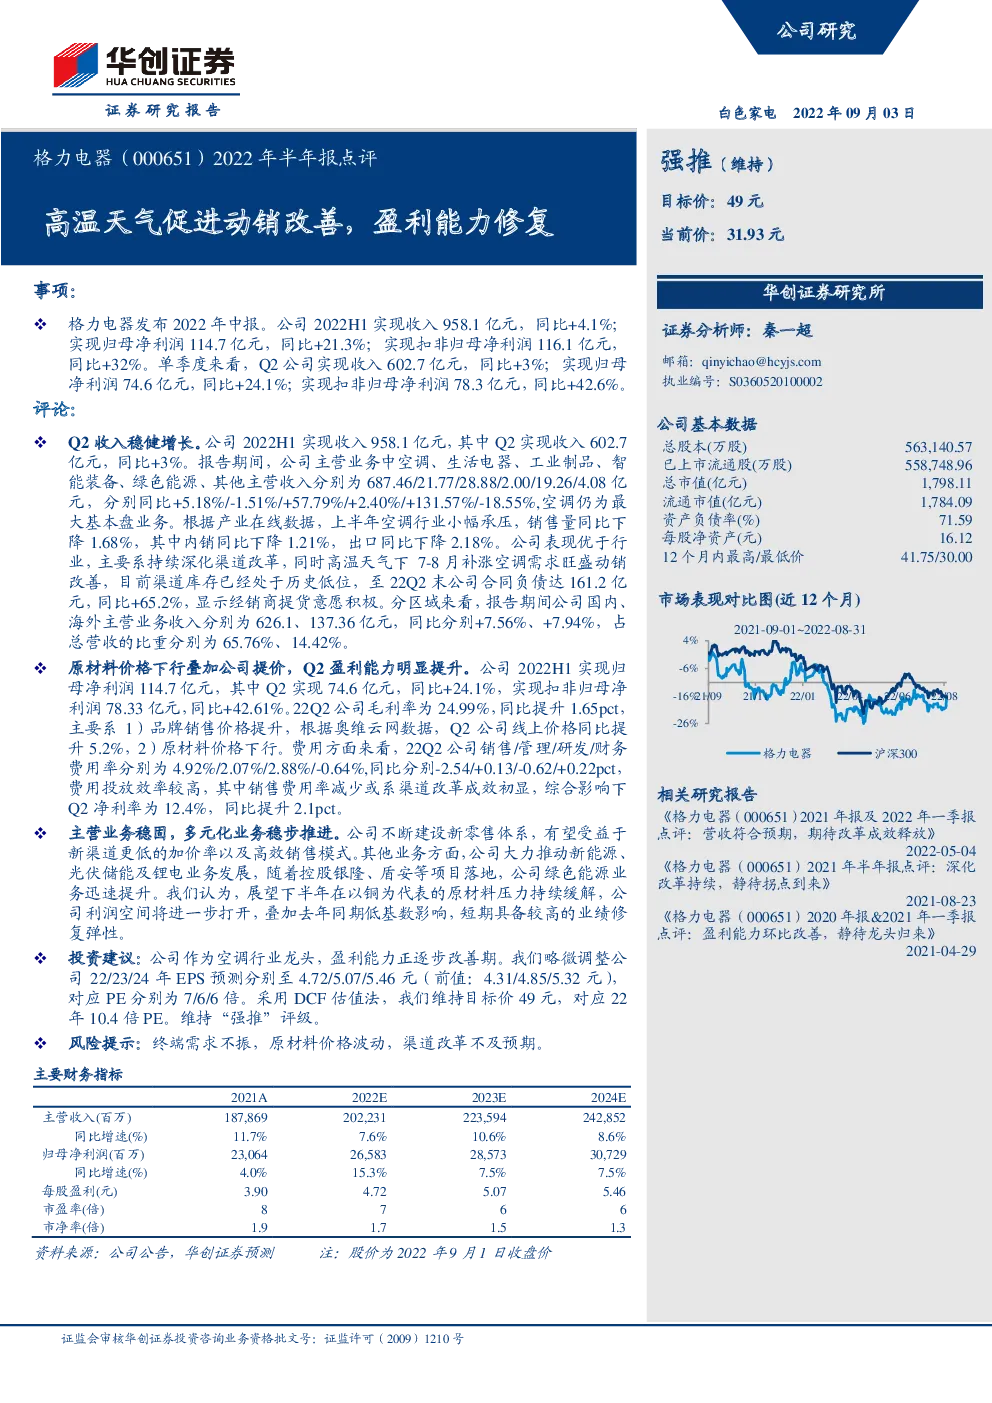
事项: 格力电器发布2022年中报。公司2022H1实现收入958.1亿元,同比+4.1%; 实现归母净利润114.7亿元,同比+21.3%;实现扣非归母净利润116.1亿元,同比+32%。单季度来看,Q2公司实现收入602.7亿元,同比+3%;实现归母净利润74.6亿元,同比+24.1%;实现扣非归母净利润78.3亿元,同比+42.6%。 评论: Q2收入稳健增长。公司2022H1实现收入958.1亿元,其中Q2实现收入602.7亿元,同比+3%。报告期间,公司主营业务中空调、生活电器、工业制品、智能装备、绿色能源、其他主营收入分别为687.46/21.77/28.88/2.00/19.26/4.08亿元,分别同比+5.18%/-1.51%/+57.79%/+2.40%/+131.57%/-18.55%,空调仍为最大基本盘业务。根据产业在线数据,上半年空调行业小幅承压,销售量同比下降1.68%,其中内销同比下降1.21%,出口同比下降2.18%。公司表现优于行业,主要系持续深化渠道改革,同时高温天气下7-8月补涨空调需求旺盛动销改善,目前渠道库存已经处于历史低位,至22Q2末公司合同负债达161.2亿元,同比+65.2%,显示经销商提货意愿积极。分区域来看,报告期间公司国内、海外主营业务收入分别为626.1、137.36亿元,同比分别+7.56%、+7.94%,占总营收的比重分别为65.76%、14.42%。 原材料价格下行叠加公司提价,Q2盈利能力明显提升。公司2022H1实现归母净利润114.7亿元,其中Q2实现74.6亿元,同比+24.1%,实现扣非归母净利润78.33亿元,同比+42.61%。22Q2公司毛利率为24.99%,同比提升1.65pct,主要系1)品牌销售价格提升,根据奥维云网数据,Q2公司线上价格同比提升5.2%,2)原材料价格下行。费用方面来看,22Q2公司销售/管理/研发/财务费用率分别为4.92%/2.07%/2.88%/-0.64%,同比分别-2.54/+0.13/-0.62/+0.22pct,费用投放效率较高,其中销售费用率减少或系渠道改革成效初显,综合影响下Q2净利率为12.4%,同比提升2.1pct。 主营业务稳固,多元化业务稳步推进。公司不断建设新零售体系,有望受益于新渠道更低的加价率以及高效销售模式。其他业务方面,公司大力推动新能源、光伏储能及锂电业务发展,随着控股银隆、盾安等项目落地,公司绿色能源业务迅速提升。我们认为,展望下半年在以铜为代表的原材料压力持续缓解,公司利润空间将进一步打开,叠加去年同期低基数影响,短期具备较高的业绩修复弹性。 投资建议:公司作为空调行业龙头,盈利能力正逐步改善期。我们略微调整公司22/23/24年EPS预测分别至4.72/5.07/5.46元(前值:4.31/4.85/5.32元),对应PE分别为7/6/6倍。采用DCF估值法,我们维持目标价49元,对应22年10.4倍PE。维持“强推”评级。 风险提示:终端需求不振,原材料价格波动,渠道改革不及预期。 主要财务指标