市场波动,资管财管短期受阻
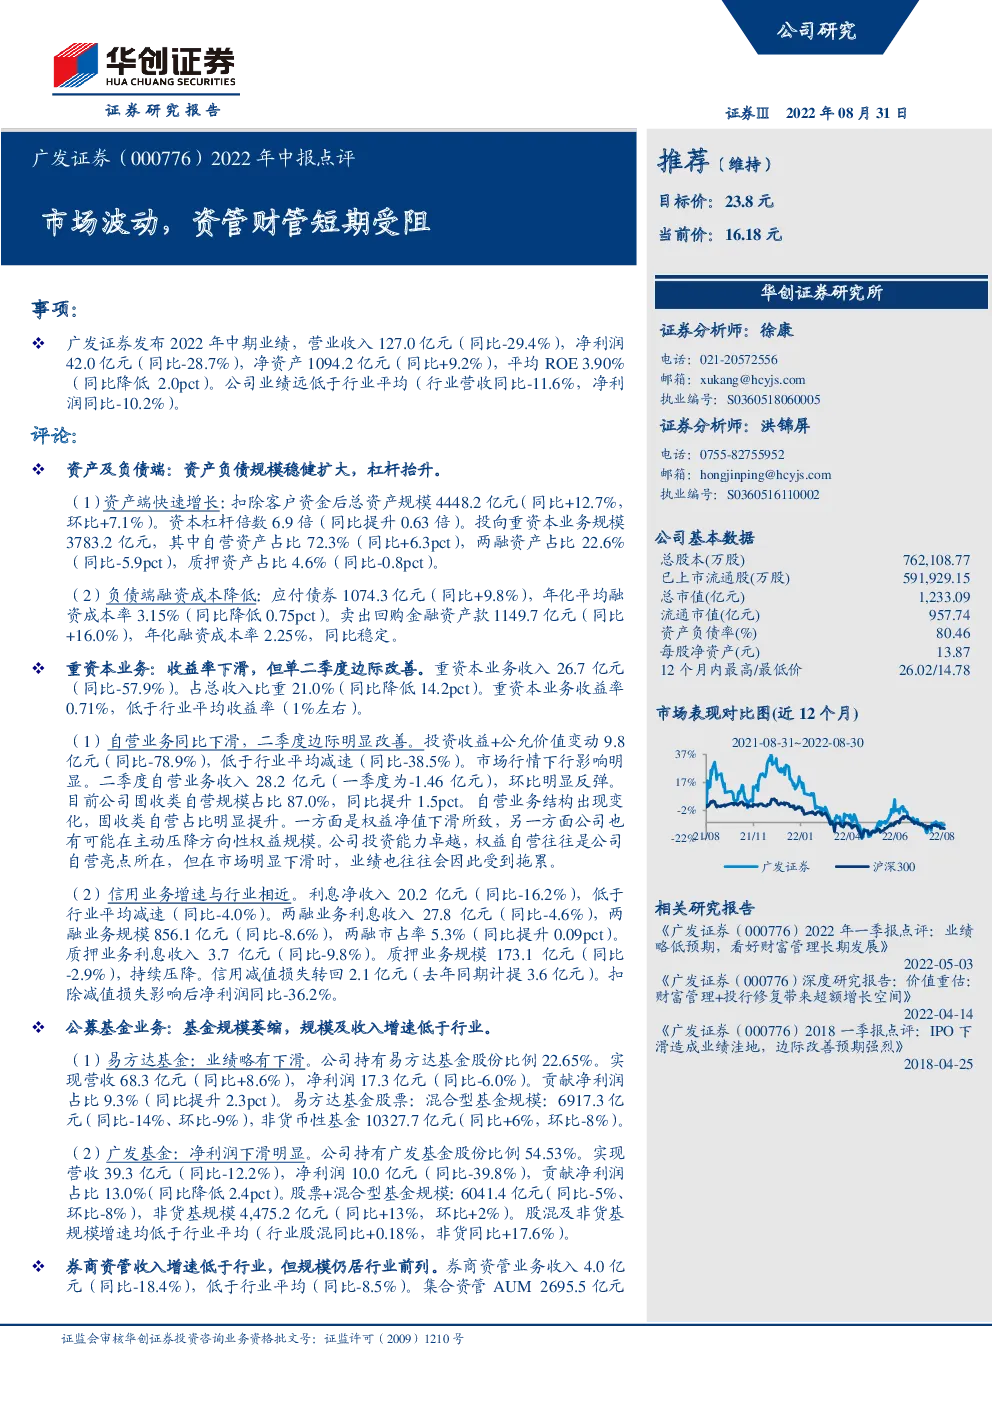
事项: 广发证券发布2022年中期业绩,营业收入127.0亿元(同比-29.4%),净利润42.0亿元(同比-28.7%),净资产1094.2亿元(同比+9.2%),平均ROE 3.90%(同比降低2.0pct)。公司业绩远低于行业平均(行业营收同比-11.6%,净利润同比-10.2%)。 评论: 资产及负债端:资产负债规模稳健扩大,杠杆抬升。 (1)资产端快速增长:扣除客户资金后总资产规模4448.2亿元(同比+12.7%,环比+7.1%)。资本杠杆倍数6.9倍(同比提升0.63倍)。投向重资本业务规模3783.2亿元,其中自营资产占比72.3%(同比+6.3pct),两融资产占比22.6%(同比-5.9pct),质押资产占比4.6%(同比-0.8pct)。 (2)负债端融资成本降低:应付债券1074.3亿元(同比+9.8%),年化平均融资成本率3.15%(同比降低0.75pct)。卖出回购金融资产款1149.7亿元(同比+16.0%),年化融资成本率2.25%,同比稳定。 重资本业务:收益率下滑,但单二季度边际改善。重资本业务收入26.7亿元(同比-57.9%)。占总收入比重21.0%(同比降低14.2pct)。重资本业务收益率0.71%,低于行业平均收益率(1%左右)。 (1)自营业务同比下滑,二季度边际明显改善。投资收益+公允价值变动9.8亿元(同比-78.9%),低于行业平均减速(同比-38.5%)。市场行情下行影响明显。二季度自营业务收入28.2亿元(一季度为-1.46亿元),环比明显反弹。 目前公司固收类自营规模占比87.0%,同比提升1.5pct。自营业务结构出现变化,固收类自营占比明显提升。一方面是权益净值下滑所致,另一方面公司也有可能在主动压降方向性权益规模。公司投资能力卓越,权益自营往往是公司自营亮点所在,但在市场明显下滑时,业绩也往往会因此受到拖累。 (2)信用业务增速与行业相近。利息净收入20.2亿元(同比-16.2%),低于行业平均减速(同比-4.0%)。两融业务利息收入27.8亿元(同比-4.6%),两融业务规模856.1亿元(同比-8.6%),两融市占率5.3%(同比提升0.09pct)。 质押业务利息收入3.7亿元(同比-9.8%)。质押业务规模173.1亿元(同比-2.9%),持续压降。信用减值损失转回2.1亿元(去年同期计提3.6亿元)。扣除减值损失影响后净利润同比-36.2%。 公募基金业务:基金规模萎缩,规模及收入增速低于行业。 (1)易方达基金:业绩略有下滑。公司持有易方达基金股份比例22.65%。实现营收68.3亿元(同比+8.6%),净利润17.3亿元(同比-6.0%)。贡献净利润占比9.3%(同比提升2.3pct)。易方达基金股票:混合型基金规模:6917.3亿元(同比-14%、环比-9%),非货币性基金10327.7亿元(同比+6%,环比-8%)。 (2)广发基金:净利润下滑明显。公司持有广发基金股份比例54.53%。实现营收39.3亿元(同比-12.2%),净利润10.0亿元(同比-39.8%),贡献净利润占比13.0%(同比降低2.4pct)。股票+混合型基金规模:6041.4亿元(同比-5%、环比-8%),非货基规模4,475.2亿元(同比+13%,环比+2%)。股混及非货基规模增速均低于行业平均(行业股混同比+0.18%,非货同比+17.6%)。 券商资管收入增速低于行业,但规模仍居行业前列。券商资管业务收入4.0亿元(同比-18.4%),低于行业平均(同比-8.5%)。集合资管AUM 2695.5亿元 (同比-23.5%),单一资管AUM 860.0亿元(同比-33.7%),专项资管AUM 3628.8亿元(同比-32.7%)。AUM规模总体均有明显下滑。合规受托资管规模位居行业第九,私募资管规模位居行业第五。 经纪业务收入:业务收入增速低于行业。经纪业务收入32.4亿元(同比-8.4%),收入占比25.5%(同比提升5.9pct)。 (1)证券交易端,增速低于行业平均。交易量市占率明显上行,佣金率下滑。 代理买卖证券业务收入22.7亿元(同比-4.9%),交易单元席位租赁收入5.0亿元(同比-6.3%)。收入增速低于行业平均(行业同比+0.5%)。上半年股基交易量10.0万亿元(同比+12.9%),交易量市占率4.4%(同比提升0.3pct)。 佣金率2.8%%,同比降低0.53BP,佣金率下滑明显。 (2)基金销售端,申赎及管理费分佣或均有下滑。代销金融产品业务收入3.3亿元(同比-36.6%),占经纪业务收入比重。Q2股混基保有量814亿元(同比+3.7%),非货基保有量990亿元(同比+17.7%)。上半年权益基金新发规模大幅下滑,申赎收入对业务产生拖累。 投行业务收入同比略高于行业。投行业务收入2.7亿元(同比+5.4%),收入占比2.2%(同比+0.7pct)。同比增速略高于行业平均(同比+0.2%)。权益端:IPO主承销规模14.9亿元(去年同期为0;市占率0.48%);债券端:企业债主承销规模85.6亿元(同比+77.2%,市占率4.1%),公司债主承销规模126.7亿元(去年同期为0,市占率0.87%)。 投资建议:公司重资本业风险敞口及权益自营或相较头部券商较高,上半年市场波动剧烈,市场明显下滑时对公司业绩产生明显拖累;但未来市场景气度回暖时亦有可能产生相对明显的业绩增长。投行业务修复节奏有所推迟,未来投行业务重启,未来业绩有望得到稳定;公司财富管理业务转型短暂受阻,长期看,具备财富管理转型的大趋势不变,持续看好长期业务发展。持续看好公司长期发展。我们维持2022/2023/2024年EPS预期为1.52/2.05/2.61元,BPS分别为14.85/16.17/17.83元,对应PB分别为1.09/1.00/0.91倍,ROE分别为10.26%/12.66%/14.63%。我们维持目标价2022年1.6倍PB估值,对应目标价23.8元。维持“推荐”评级。 风险提示:市场交易量回落;风险偏好下降;资本市场创新不及预期;国内及全球疫情反复、加重;实体经济复苏不及预期。 主要财务指标