《剑侠世界3》表现优秀,双订阅高速增长
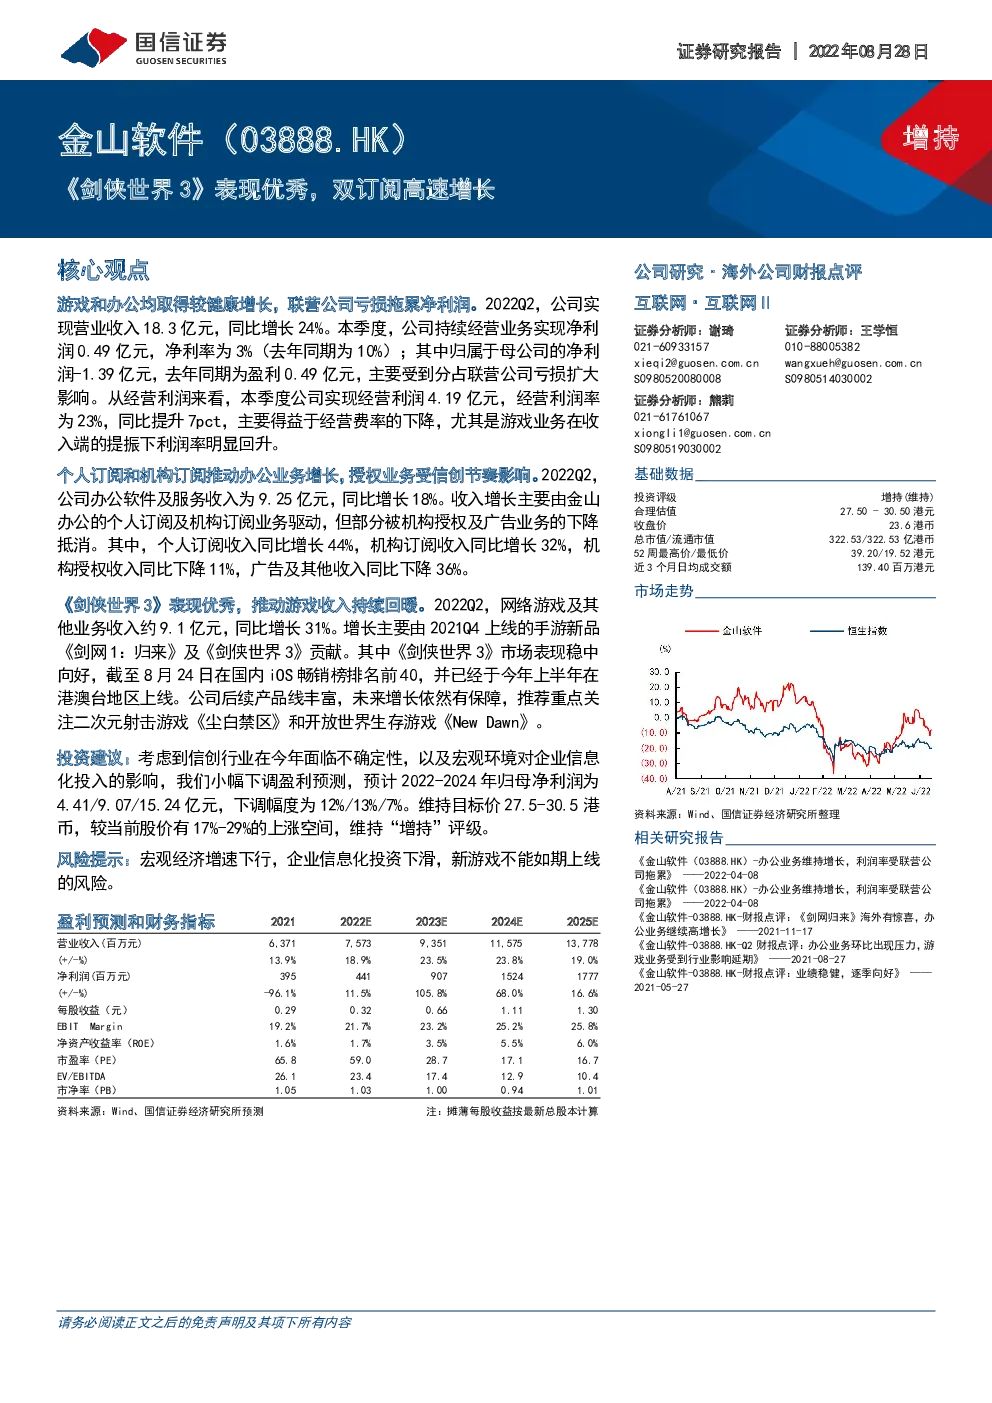
游戏和办公均取得较健康增长,联营公司亏损拖累净利润。2022Q2,公司实现营业收入18.3亿元,同比增长24%。本季度,公司持续经营业务实现净利润0.49亿元,净利率为3%(去年同期为10%);其中归属于母公司的净利润-1.39亿元,去年同期为盈利0.49亿元,主要受到分占联营公司亏损扩大影响。从经营利润来看,本季度公司实现经营利润4.19亿元,经营利润率为23%,同比提升7pct,主要得益于经营费率的下降,尤其是游戏业务在收入端的提振下利润率明显回升。 个人订阅和机构订阅推动办公业务增长,授权业务受信创节奏影响。2022Q2,公司办公软件及服务收入为9.25亿元,同比增长18%。收入增长主要由金山办公的个人订阅及机构订阅业务驱动,但部分被机构授权及广告业务的下降抵消。其中,个人订阅收入同比增长44%,机构订阅收入同比增长32%,机构授权收入同比下降11%,广告及其他收入同比下降36%。 《剑侠世界3》表现优秀,推动游戏收入持续回暖。2022Q2,网络游戏及其他业务收入约9.1亿元,同比增长31%。增长主要由2021Q4上线的手游新品《剑网1:归来》及《剑侠世界3》贡献。其中《剑侠世界3》市场表现稳中向好,截至8月24日在国内iOS畅销榜排名前40,并已经于今年上半年在港澳台地区上线。公司后续产品线丰富,未来增长依然有保障,推荐重点关注二次元射击游戏《尘白禁区》和开放世界生存游戏《NewDawn》。 投资建议:考虑到信创行业在今年面临不确定性,以及宏观环境对企业信息化投入的影响,我们小幅下调盈利预测,预计2022-2024年归母净利润为4.41/9.07/15.24亿元,下调幅度为12%/13%/7%。维持目标价27.5-30.5港币,较当前股价有17%-29%的上涨空间,维持“增持”评级。 风险提示:宏观经济增速下行,企业信息化投资下滑,新游戏不能如期上线的风险。 盈利预测和财务指标 游戏和办公健康增长,分占联营亏损拖累净利润 游戏业务健康增长,办公业务体现商业模式的韧性,联营公司亏损拖累净利润。 2022Q2,公司实现营业收入18.3亿元,同比增长24%。其中办公软件及服务收入同比增长18%;网络游戏及其他收入同比增长31%。本季度,公司持续经营业务实现净利润0.49亿元,净利率为3%(去年同期为10%);其中归属于母公司的净利润-1.39亿元,去年同期为盈利0.49亿元,主要受到分占联营公司亏损扩大影响。 从经营利润来看,本季度公司实现经营利润4.19亿元,经营利润率为23%,同比提升7pct,主要得益于经营费率的下降,尤其是游戏业务在收入端的提振下利润率明显回升。 图1:公司持续经营业务收入及增速(亿元、%) 图2:公司营业收入结构变化(%) 图3:公司经营利润及经营利润率(百万元、%) 图4:公司持续经营业务净利润及净利率(百万元、%) 业务结构变化导致毛利率同比下降。2022Q2,公司整体毛利率为80%,同比下降2p Ct ,环比下降2pct,主要因毛利率较高的办公业务收入占比下降,以及办公业务中毛利率相对较低的个人订阅收入占比提升影响。 费率同比明显改善。2022Q2,公司整体经营费率为59%,同比下降7pct。其中,销售费率同比下降6pct,销售费用同比减少9%,主要反映了金山办公的营销开支减少。研发费率和行政费率分别同比下降1pct,主要反映了游戏业务的费率优化、抵消了办公业务的费率提升。 图5:公司毛利及毛利率(百万元、%) 图6:公司三项费用率变动情况 办公业务:双订阅高速增长,持续投入研发 个人订阅和机构订阅推动收入增长,授权业务受信创节奏影响。2022Q2,公司办公软件及服务收入为9.25亿元,同比增长18%。收入增长主要由金山办公的个人订阅及机构订阅业务驱动,但部分被机构授权及广告业务的下降抵消。其中: 1)个人订阅收入同比增长44%。截至6月末,公司累计年度付费个人用户数达2856万,同比增长30.5%。 2)机构订阅收入同比增长32%。公司面向中小企业及中大企业分别推出金山数字办公平台商业版及企业版,2022上半年新增政企客户1838家;付费企业呈现用户高黏性的状态,企业续约率超过70%,金额续费率超100%。 3)机构授权收入同比下降11%,主要受到信创产业因疫情及政策等外部因素带来的影响,以及去年同期的高基数效应。 4)广告及其他收入同比下降36%,广告业务已经不再作为公司重点方向,公司主动减少广告位数量及推送频次,注重提升点击质量,预计未来收入占比会逐渐下降。同时,公司海外业务稳定发展,用户基数持续增长。 截至2022年6月30日,公司主要产品月度活跃设备数为5.70亿,同比增长13.77%。其中WPS Office PC版月度活跃设备数2.32亿,同比增长16.58%;移动版月度活跃设备数3.34亿,同比增长12.84%。移动端增速有所放缓,主要因近期智能手机出货量下降,对预装产生了不利影响。 毛利率受业务结构变化影响,继续加大研发投入。2022Q2,金山办公实现归母净利润为2.69亿元,归母净利率为29%,同比下降1pct,主要因毛利率下降和研发费率上升,部分被销售费率的下降、投资损益和公允价值变动损益的增长而抵消。 其中毛利率同比下降3pct至84%,主要因毛利率相对较低的个人订阅业务占比提升;研发费率同比上升7pct至37%,反映公司对办公产品研发的持续投入。 图7:办公软件及服务收入及增速(亿元、%) 图8:金山办公归母净利润及利润率(百万元、%) 图9:金山办公毛利及毛利率(亿元、%) 图10:金山办公三项费用率变动情况 图11:金山办公主要产品月活及增速(百万、%) 图12:WPSOfficePC和移动端月活(百万) 游戏业务:《剑侠世界3》表现亮眼,利润率显著优化 《剑侠世界3》表现优秀,推动游戏收入持续回暖。2022Q2,网络游戏及其他业务收入约9.1亿元,同比增长31%。增长主要由2021Q4上线的手游新品《剑网1:归来》及《剑侠世界3》贡献。其中《剑侠世界3》市场表现稳中向好,截至8月24日在国内iOS畅销榜排名前40,并已经于今年上半年在港澳台地区上线。 公司后续产品线丰富,未来增长依然有保障。2022Q3,《剑侠世界3》进行全平台公测并推出新门派,端游《剑网3》将举行十三周年庆活动,预计会推动游戏业务的复苏维持到下半年。同时,公司仍有多款储备游戏待上线,推荐重点关注二次元射击游戏《尘白禁区》和开放世界生存游戏《NewDawn》。 利润率显著优化,三项费用率均同比改善。2022年上半年,游戏业务的税前利润同比增长114%,税前利润率同比增长11pct至27%。我们将金山软件与金山办公的成本及费用数据进行相减,将计算结果近似视为游戏业务的成本及费用。 2022Q2,游戏业务的毛利率约为76%,同比基本持平。三项费用率同比均有改善,研发费率、销售费率、行政费率分别同比降低10pct、3pct、5pct。 图13:网络游戏及其他收入和增速(百万元、%) 图14:游戏业务毛利及毛利率(亿元、%) 图15:公司游戏业务税前利润及利润率(百万元、%) 图16:两款新游国内iOS畅销榜排名 盈利预测与投资建议 综合而言,公司各项业务仍然具备潜力,个人订阅和机构订阅持续推动办公业务的收入增长、抵消授权业务的下滑,游戏业务随着新产品上线持续回暖,后续储备产品依然丰富。但考虑到信创产业政策的不确定性持续,以及宏观环境对企业信息化投入的影响,我们小幅下调盈利预测,预计2022-2024年归母净利润为4.41/9.07/15.24亿元,下调幅度为12%/13%/7%。我们维持目标价27.5-30.5港币,对应2023年办公业务25-28倍PE、游戏业务12-14倍PE、金山云1-1.1倍PS。较当前股价有17%-29%的上涨空间,维持“增持”评级。 风险提示 宏观经济增速下行,企业信息化投资下滑,新游戏不能如期上线的风险。 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元)