瀚川智能更新报告:化成分容设备获得大额订单,业务实现突破
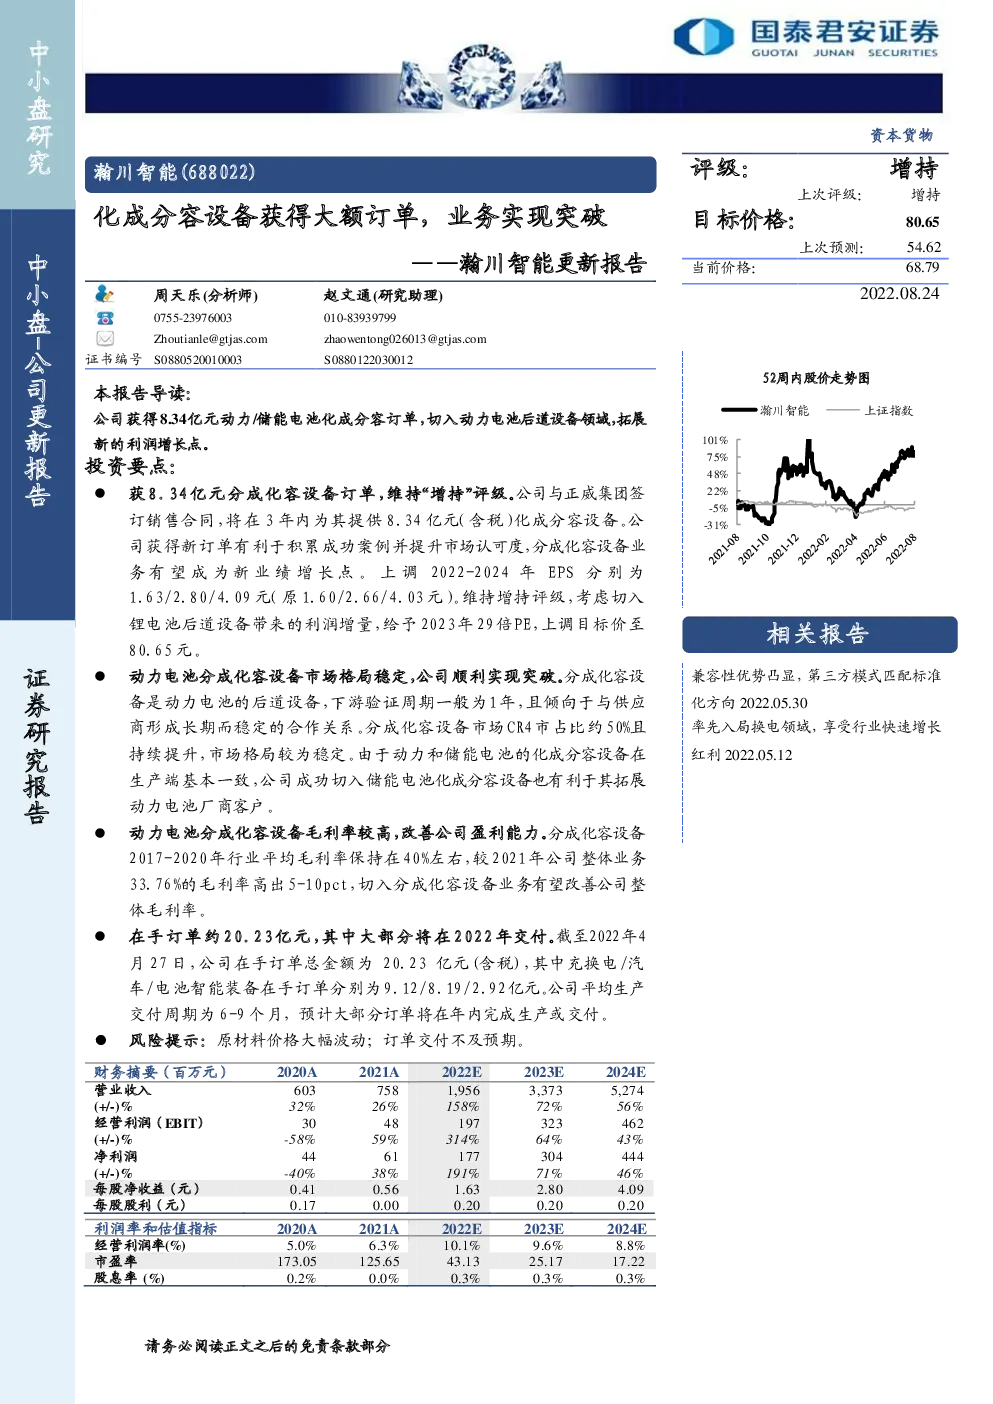
获8. 3 4亿元分成化容设备订单,维持“增持”评级。公司与正威集团签订销售合同,将在3年内为其提供8.34亿元(含税)化成分容设备。公司获得新订单有利于积累成功案例并提升市场认可度,分成化容设备业务有望成为新业绩增长点。 上调2022-2024年EPS分别为1.63/2.80/4.09元(原1.60/2.66/4.03元)。维持增持评级,考虑切入锂电池后道设备带来的利润增量,给予2023年29倍PE,上调目标价至80.65元。 动力电池分成化容设备市场格局稳定,公司顺利实现突破。分成化容设备是动力电池的后道设备,下游验证周期一般为1年,且倾向于与供应商形成长期而稳定的合作关系。分成化容设备市场CR4市占比约50%且持续提升,市场格局较为稳定。由于动力和储能电池的化成分容设备在生产端基本一致,公司成功切入储能电池化成分容设备也有利于其拓展动力电池厂商客户。 动力电池分成化容设备毛利率较高,改善公司盈利能力。分成化容设备2017-2020年行业平均毛利率保持在40%左右,较2021年公司整体业务33.76%的毛利率高出5-10pct,切入分成化容设备业务有望改善公司整体毛利率。 在手订单约2 0 .2 3亿元 ,其中大部分将在2 0 2 2年交付。截至2022年4月27日,公司在手订单总金额为20.23亿元(含税),其中充换电/汽车/电池智能装备在手订单分别为9.12/8.19/2.92亿元。公司平均生产交付周期为6-9个月,预计大部分订单将在年内完成生产或交付。 风险提示:原材料价格大幅波动;订单交付不及预期。
你可能感兴趣
[太阳]【瀚川智能】获埃克森新能源3.9亿元订单,储能锂电设备业务发力【东吴机械
未知机构2023-03-15
【瀚川智能】最新交流观点更新【东吴机械】1⃣目前瀚川换电设备业务
未知机构2022-05-19
获正威集团8.3亿元锂电化成分容设备框架合同,动力领域实现重大突破
机械设备东吴证券2022-08-19
电子元器件行业IC设备中标情况周更新:中微北方斩获大额订单,IC设备超景气周期来临
电子设备国泰君安证券2020-01-11
涡轮压裂设备实现整套车组销售,北美市场获得历史性突破
化石能源太平洋证券2019-11-18
获得热泵空调订单,实现重要突破
交通运输东方证券2019-01-01
复合集流体设备获得大订单突破,维持“强推”
机械设备华创证券2023-09-19
中标成都地区大额订单,加速实现业务全国性布局
华安证券2022-04-07