施工收入高增长,造价进入利润收获期
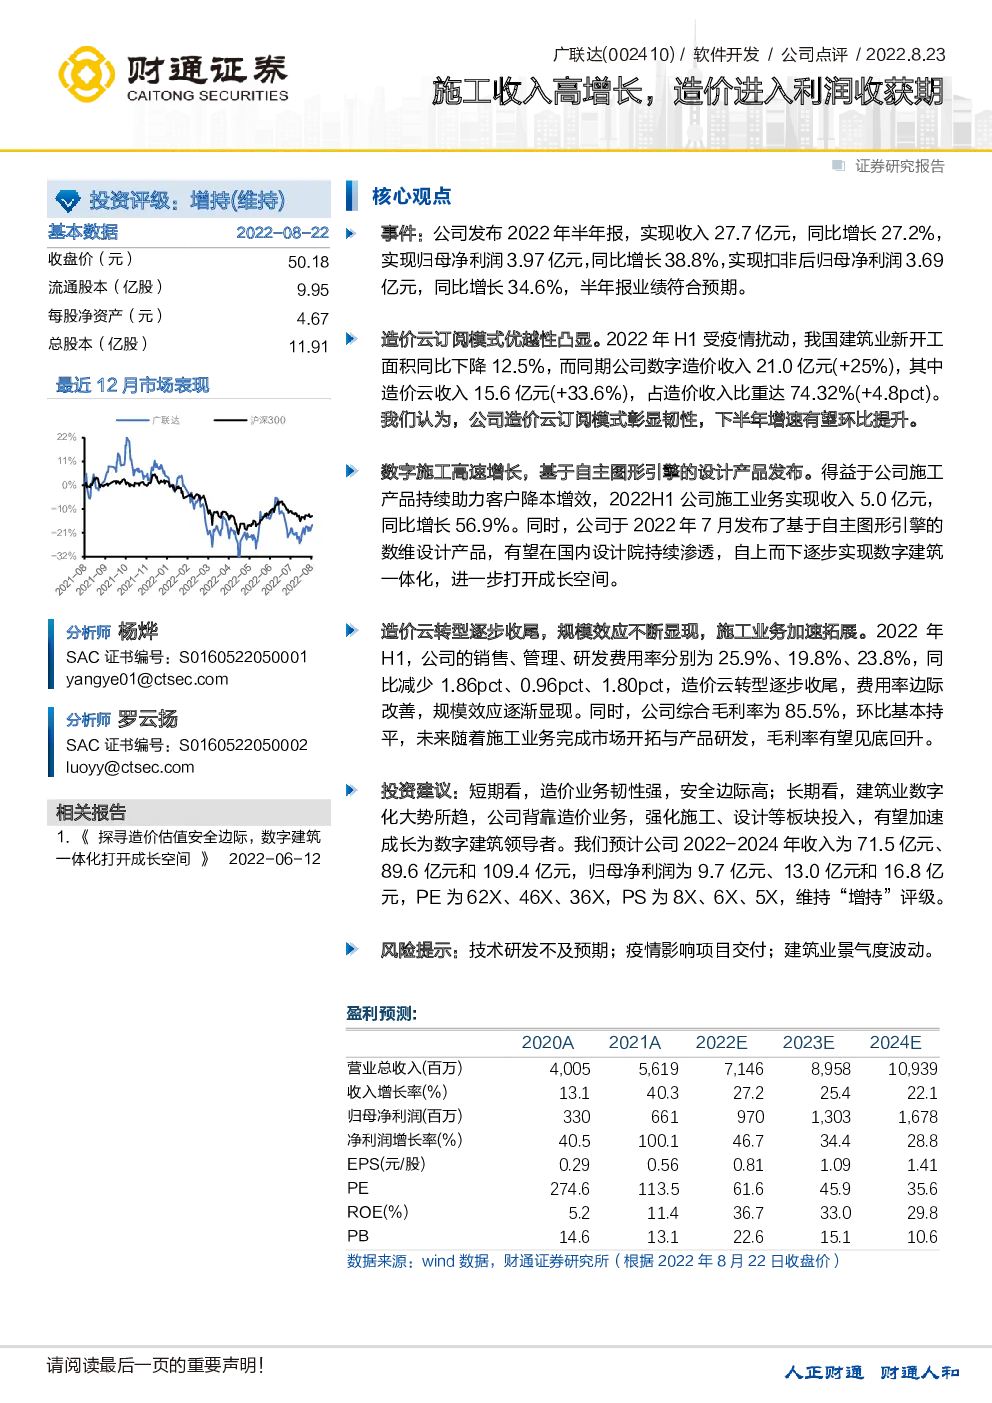
事件:公司发布2022年半年报,实现收入27.7亿元,同比增长27.2%,实现归母净利润3.97亿元,同比增长38.8%,实现扣非后归母净利润3.69亿元,同比增长34.6%,半年报业绩符合预期。 造价云订阅模式优越性凸显。2022年H1受疫情扰动,我国建筑业新开工面积同比下降12.5%,而同期公司数字造价收入21.0亿元(+25%),其中造价云收入15.6亿元(+33.6%),占造价收入比重达74.32%(+4.8pct)。 我们认为,公司造价云订阅模式彰显韧性,下半年增速有望环比提升。 数字施工高速增长,基于自主图形引擎的设计产品发布。得益于公司施工产品持续助力客户降本增效,2022H1公司施工业务实现收入5.0亿元,同比增长56.9%。同时,公司于2022年7月发布了基于自主图形引擎的数维设计产品,有望在国内设计院持续渗透,自上而下逐步实现数字建筑一体化,进一步打开成长空间。 造价云转型逐步收尾,规模效应不断显现,施工业务加速拓展。2022年H1,公司的销售、管理、研发费用率分别为25.9%、19.8%、23.8%,同比减少1.86pct、0.96pct、1.80pct,造价云转型逐步收尾,费用率边际改善,规模效应逐渐显现。同时,公司综合毛利率为85.5%,环比基本持平,未来随着施工业务完成市场开拓与产品研发,毛利率有望见底回升。 投资建议:短期看,造价业务韧性强,安全边际高;长期看,建筑业数字化大势所趋,公司背靠造价业务,强化施工、设计等板块投入,有望加速成长为数字建筑领导者。我们预计公司2022-2024年收入为71.5亿元、89.6亿元和109.4亿元,归母净利润为9.7亿元、13.0亿元和16.8亿元,PE为62X、46X、36X,PS为8X、6X、5X,维持“增持”评级。 风险提示:技术研发不及预期;疫情影响项目交付;建筑业景气度波动。