品牌升级势头强劲,业绩持续提升
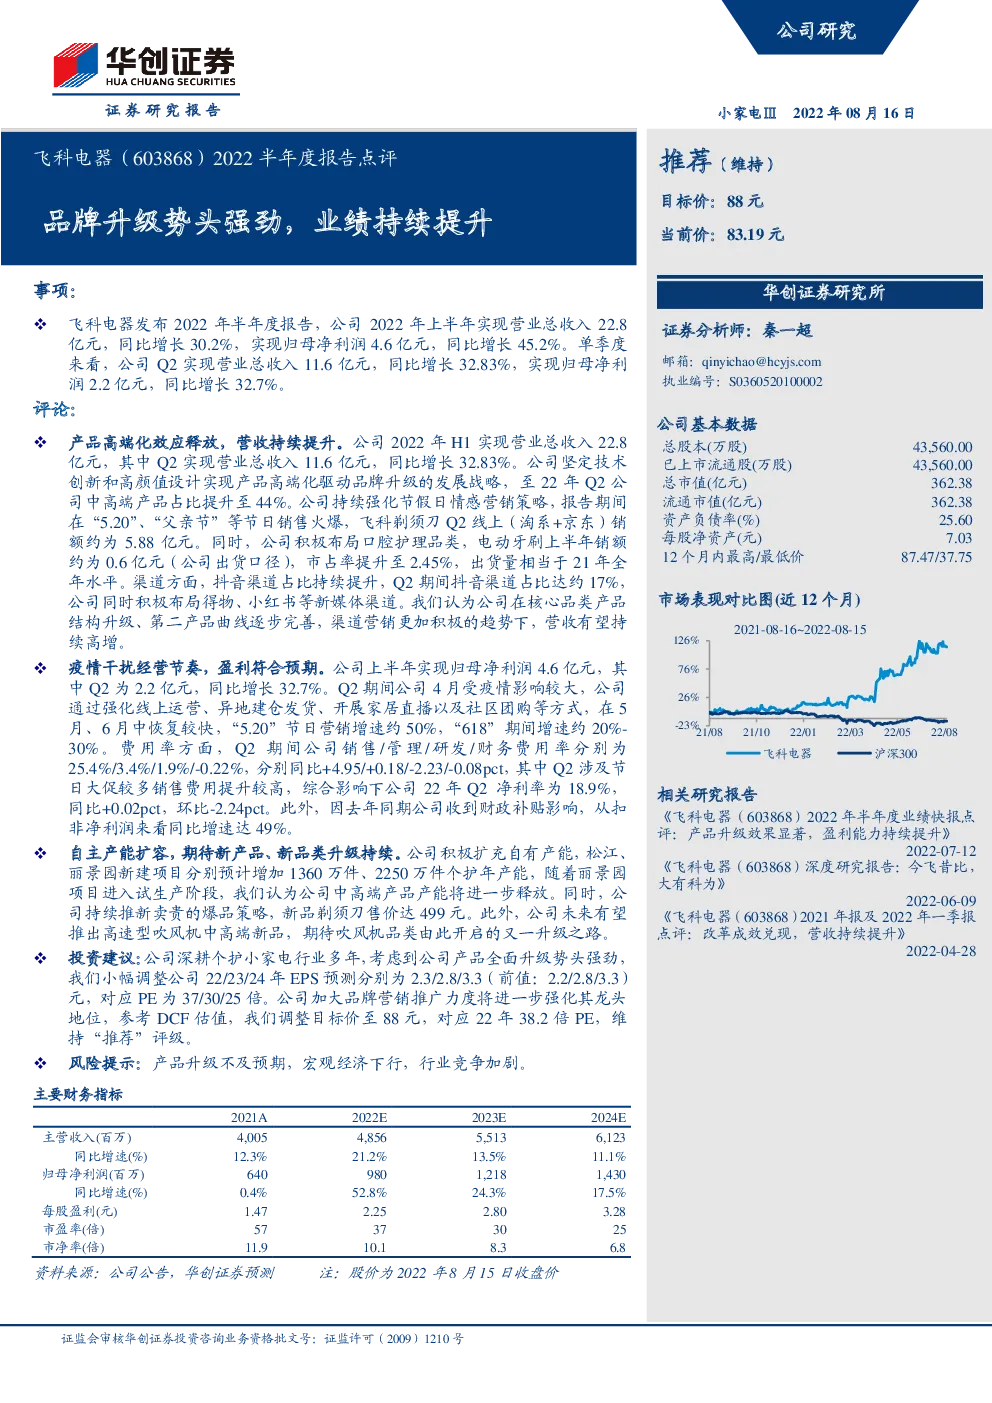
事项: 飞科电器发布2022年半年度报告,公司2022年上半年实现营业总收入22.8亿元,同比增长30.2%,实现归母净利润4.6亿元,同比增长45.2%。单季度来看,公司Q2实现营业总收入11.6亿元,同比增长32.83%,实现归母净利润2.2亿元,同比增长32.7%。 评论: 产品高端化效应释放,营收持续提升。公司2022年H1实现营业总收入22.8亿元,其中Q2实现营业总收入11.6亿元,同比增长32.83%。公司坚定技术创新和高颜值设计实现产品高端化驱动品牌升级的发展战略,至22年Q2公司中高端产品占比提升至44%。公司持续强化节假日情感营销策略,报告期间在“5.20”、“父亲节”等节日销售火爆,飞科剃须刀Q2线上(淘系+京东)销额约为5.88亿元。同时,公司积极布局口腔护理品类,电动牙刷上半年销额约为0.6亿元(公司出货口径),市占率提升至2.45%,出货量相当于21年全年水平。渠道方面,抖音渠道占比持续提升,Q2期间抖音渠道占比达约17%,公司同时积极布局得物、小红书等新媒体渠道。我们认为公司在核心品类产品结构升级、第二产品曲线逐步完善,渠道营销更加积极的趋势下,营收有望持续高增。 疫情干扰经营节奏,盈利符合预期。公司上半年实现归母净利润4.6亿元,其中Q2为2.2亿元,同比增长32.7%。Q2期间公司4月受疫情影响较大,公司通过强化线上运营、异地建仓发货、开展家居直播以及社区团购等方式,在5月、6月中恢复较快,“5.20”节日营销增速约50%,“618”期间增速约20%-30%。 费用率方面 ,Q2期间公司销售/管理/研发/财务费用率分别为25.4%/3.4%/1.9%/-0.22%,分别同比+4.95/+0.18/-2.23/-0.08pct,其中Q2涉及节日大促较多销售费用提升较高,综合影响下公司22年Q2净利率为18.9%,同比+0.02pct,环比-2.24pct。此外,因去年同期公司收到财政补贴影响,从扣非净利润来看同比增速达49%。 自主产能扩容,期待新产品、新品类升级持续。公司积极扩充自有产能,松江、丽景园新建项目分别预计增加1360万件、2250万件个护年产能,随着丽景园项目进入试生产阶段,我们认为公司中高端产品产能将进一步释放。同时,公司持续推新卖贵的爆品策略,新品剃须刀售价达499元。此外,公司未来有望推出高速型吹风机中高端新品,期待吹风机品类由此开启的又一升级之路。 投资建议:公司深耕个护小家电行业多年,考虑到公司产品全面升级势头强劲,我们小幅调整公司22/23/24年EPS预测分别为2.3/2.8/3.3(前值:2.2/2.8/3.3)元,对应PE为37/30/25倍。公司加大品牌营销推广力度将进一步强化其龙头地位,参考DCF估值,我们调整目标价至88元,对应22年38.2倍PE,维持“推荐”评级。 风险提示:产品升级不及预期,宏观经济下行,行业竞争加剧。 主要财务指标