水井坊2022中报点评:费用支出延续,水井保持定力
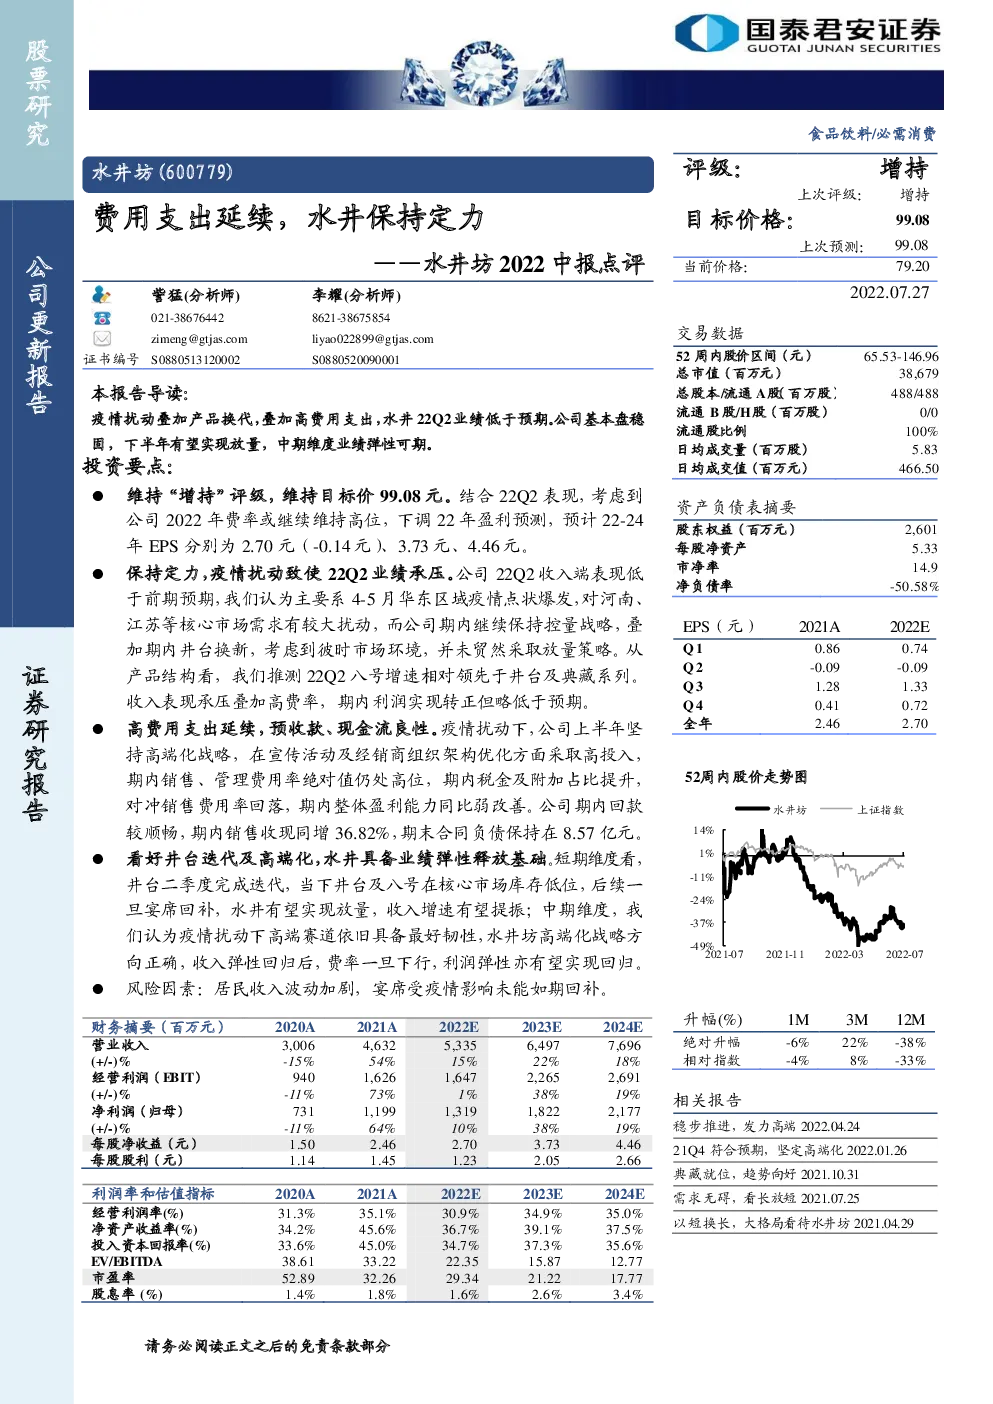
维持“增持”评级,维持目标价99.08元。结合22Q2表现,考虑到公司2022年费率或继续维持高位,下调22年盈利预测,预计22-24年EPS分别为2.70元(-0.14元)、3.73元、4.46元。 保持定力,疫情扰动致使22Q2业绩承压。公司22Q2收入端表现低于前期预期,我们认为主要系4-5月华东区域疫情点状爆发,对河南、江苏等核心市场需求有较大扰动,而公司期内继续保持控量战略,叠加期内井台换新,考虑到彼时市场环境,并未贸然采取放量策略。从产品结构看,我们推测22Q2八号增速相对领先于井台及典藏系列。 收入表现承压叠加高费率,期内利润实现转正但略低于预期。 高费用支出延续,预收款、现金流良性。疫情扰动下,公司上半年坚持高端化战略,在宣传活动及经销商组织架构优化方面采取高投入,期内销售、管理费用率绝对值仍处高位,期内税金及附加占比提升,对冲销售费用率回落,期内整体盈利能力同比弱改善。公司期内回款较顺畅,期内销售收现同增36.82%,期末合同负债保持在8.57亿元。 看好井台迭代及高端化,水井具备业绩弹性释放基础。短期维度看,井台二季度完成迭代,当下井台及八号在核心市场库存低位,后续一旦宴席回补,水井有望实现放量,收入增速有望提振;中期维度,我们认为疫情扰动下高端赛道依旧具备最好韧性,水井坊高端化战略方向正确,收入弹性回归后,费率一旦下行,利润弹性亦有望实现回归。 风险因素:居民收入波动加剧,宴席受疫情影响未能如期回补。 事件:公司发布2022年中报,其中2022Q2分别实现收入、净利润6.59亿元、0.07亿元,其中收入同增10.36%、利润同比转正。 维持“增持”评级,维持目标价99.08元。结合22Q2表现,考虑到公司2022年费率或继续维持高位,下调22年盈利预测,预计22-24年EPS分别为2.70元(-0.14元)、3.73元、4.46元。 保持定力,疫情扰动致使22Q2业绩承压。公司22Q2收入端表现低于前期预期,我们认为主要系4-5月华东区域疫情点状爆发,对河南、江苏等核心市场需求有较大扰动,而公司期内继续保持控量战略,叠加期内井台换新,考虑到彼时市场环境,并未贸然采取放量策略。从产品结构看,我们推测22Q2八号增速相对领先于井台及典藏系列。收入表现承压叠加高费率,期内利润实现转正但略低于预期。 高费用支出延续,预收款、现金流良性。疫情扰动下,公司上半年坚持高端化战略,在宣传活动及经销商组织架构优化方面采取高投入,期内销售、管理费用率分别为43.3%、17.3%,绝对值仍处高位,期内税金及附加占比提升,对冲销售费用率回落,期内净利率回升至个位数,整体盈利能力同比弱改善。公司期内回款较顺畅,期内销售收现同增36.82%,期末合同负债保持在8.57亿元。 看好井台迭代及高端化,水井具备业绩弹性释放基础。短期维度看,井台二季度完成迭代,当下井台及八号在核心市场库存低位,后续一旦宴席回补,水井有望实现放量,收入增速有望提振;中期维度,我们认为疫情扰动下高端赛道依旧具备最好韧性,水井坊高端化战略方向正确,收入弹性回归后,费率一旦下行,利润弹性亦有望实现回归。 风险因素:居民收入波动加剧,宴席受疫情影响未能如期回补。