稳增长数据“背离”,如何理解?
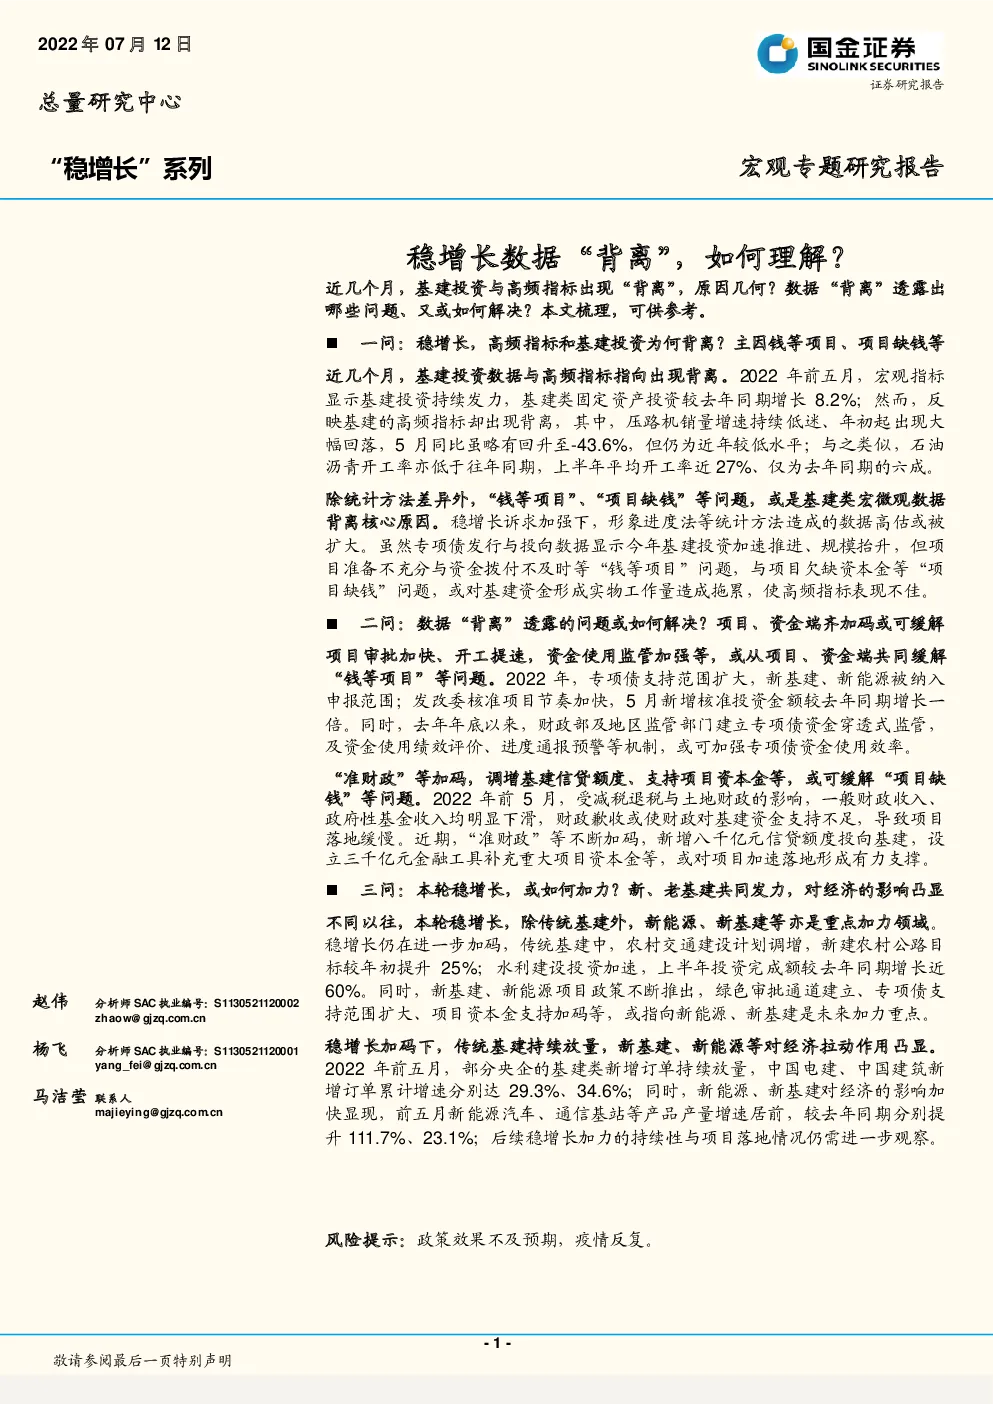
近几个月,基建投资与高频指标出现“背离”,原因几何?数据“背离”透露出哪些问题、又或如何解决?本文梳理,可供参考。 一问:稳增长,高频指标和基建投资为何背离?主因钱等项目、项目缺钱等 近几个月,基建投资数据与高频指标指向出现背离。2022年前五月,宏观指标显示基建投资持续发力,基建类固定资产投资较去年同期增长8.2%;然而,反映基建的高频指标却出现背离,其中,压路机销量增速持续低迷、年初起出现大幅回落,5月同比虽略有回升至-43.6%,但仍为近年较低水平;与之类似,石油沥青开工率亦低于往年同期,上半年平均开工率近27%、仅为去年同期的六成。 除统计方法差异外,“钱等项目”、“项目缺钱”等问题,或是基建类宏微观数据背离核心原因。稳增长诉求加强下,形象进度法等统计方法造成的数据高估或被扩大。虽然专项债发行与投向数据显示今年基建投资加速推进、规模抬升,但项目准备不充分与资金拨付不及时等“钱等项目”问题,与项目欠缺资本金等“项目缺钱”问题,或对基建资金形成实物工作量造成拖累,使高频指标表现不佳。 二问:数据“背离”透露的问题或如何解决?项目、资金端齐加码或可缓解 项目审批加快、开工提速,资金使用监管加强等,或从项目、资金端共同缓解“钱等项目”等问题。2022年,专项债支持范围扩大,新基建、新能源被纳入申报范围;发改委核准项目节奏加快,5月新增核准投资金额较去年同期增长一倍。同时,去年年底以来,财政部及地区监管部门建立专项债资金穿透式监管,及资金使用绩效评价、进度通报预警等机制,或可加强专项债资金使用效率。 “准财政”等加码,调增基建信贷额度、支持项目资本金等,或可缓解“项目缺钱”等问题。2022年前5月,受减税退税与土地财政的影响,一般财政收入、政府性基金收入均明显下滑,财政歉收或使财政对基建资金支持不足,导致项目落地缓慢。近期,“准财政”等不断加码,新增八千亿元信贷额度投向基建,设立三千亿元金融工具补充重大项目资本金等,或对项目加速落地形成有力支撑。 三问:本轮稳增长,或如何加力?新、老基建共同发力,对经济的影响凸显 不同以往,本轮稳增长,除传统基建外,新能源、新基建等亦是重点加力领域。 稳增长仍在进一步加码,传统基建中,农村交通建设计划调增,新建农村公路目标较年初提升25%;水利建设投资加速,上半年投资完成额较去年同期增长近60%。同时,新基建、新能源项目政策不断推出,绿色审批通道建立、专项债支持范围扩大、项目资本金支持加码等,或指向新能源、新基建是未来加力重点。 稳增长加码下,传统基建持续放量,新基建、新能源等对经济拉动作用凸显。 2022年前五月,部分央企的基建类新增订单持续放量,中国电建、中国建筑新增订单累计增速分别达29.3%、34.6%;同时,新能源、新基建对经济的影响加快显现,前五月新能源汽车、通信基站等产品产量增速居前,较去年同期分别提升111.7%、23.1%;后续稳增长加力的持续性与项目落地情况仍需进一步观察。 风险提示:政策效果不及预期,疫情反复。 近几个月,基建投资数据与高频指标出现“背离”,原因几何?数据“背 离”透露出哪些问题、又或如何解决?本文梳理,可供参考。 1.1、一问:稳增长,高频指标和基建投资为何背离? 近几个月,基建投资数据与高频指标指向出现背离。2022年前五月,宏观指标显示基建发力明显,基建类固定资产投资较去年同期增长8.2%;然而,反映基建活动的压路机销量增速却明显低迷、自年初出现大幅回落,5月同比虽略有回升至-43.6%,但仍为近年较低水平;类似地,石油沥青开工率亦低于往年同期,上半年平均开工率近27%、仅为去年同期的六成。 图表1:2022年前五月,基建投资与高频指标背离 图表2:石油沥青开工率处于近年较低水平 基建相关宏微观数据“背离”,或一定程度上缘于统计方法差异,项目发力方向不同等。固定资产投资核算中,5000万元以上项目多采用形象进度法估算投资额,但工程进度受主观因素影响较大,或使投资金额被高估;而微观数据多采用取样、调研等方式估算,数据可得性与样本代表性或对数据质量产生影响。此外,今年基建类重大项目中,数字基础设施等新基建项目亦是投向重点、数量占比近15%,而此类项目加力或难被传统基建高频指标捕捉。 图表3:宏微观数据统计方法有所不同 图表4:基建类重大项目中,新基建占比近15% 统计方法差异背后,“钱等项目”、“项目缺钱”等问题,或是基建类宏微观数据背离的核心原因。稳增长诉求加强下,形象进度法等统计方法造成的数据高估或被扩大。虽然专项债发行与投向数据显示今年基建投资加速推进、规模抬升,但项目准备不充分与资金拨付不及时等“钱等项目”问题,与项目欠缺资本金等“项目缺钱”问题,或对基建资金形成实物工作量造成拖累,从而使得高频指标表现不佳。 图表5:专项债资金闲臵的两大原因 图表6:重大项目需要一定财政资金做资本金 1.2、二问:数据“背离”透露的问题或如何解决? 项目审批加快、开工提速,资金使用监管加强等,或从项目、资金端共同缓解“钱等项目”等问题。2022年,专项债支持范围进一步扩大,新基建、新能源等被纳入项目最新申报范围;发改委核准项目节奏加快,5月新增核准投资金额10亿元,较4月增长67%、较去年同期增长一倍;海南、新疆、内蒙古等地区重大项目投资提速,二季度完成度较一季度明显提升。同时,去年年底以来,财政部及部分地区监管部门推出专项债资金穿透式监管、项目资金使用绩效评价机制、进度通报预警机制等政策,或可加强专项债资金使用效率。 图表7:2022年,专项债支持范围进一步扩大 图表8:2022年5月,发改委核准项目金额明显抬升 图表9:部分地区二季度重大项目建设提速 图表10:2022年,专项债资金使用监管加强 “准财政”等加码,调增基建信贷额度、支持项目资本金等,或可缓解“项目缺钱”等问题。2022年前5月,受减税退税与土地财政的影响,一般财政收入、政府性基金收入均明显下滑,财政歉收或使财政对基建资金支持不足,导致项目落地缓慢。近期,“准财政”等不断加码,新增八千亿元信贷额度投向基建,设立三千亿元金融工具补充重大项目资本金等,或对项目加速落地形成有力支撑。 图表11:2022年,财政收入明显下滑 图表12:政策性、开发性金融工具做资本金运作模式 “钱等项目”与“项目缺钱”等问题缓解下,部分基建高频指标也出现一些积极变化。其中,反映水泥生产企业开工情况的粉磨开工率近四周略有回升,7月第二周达52.1%,相较6月第二周的49%提升约2个百分点,虽仍低于过往同期水平,但整体呈现缓慢改善态势;水泥发运率近一月亦持续改善,7月第二周达42.8%,相较6月第二周的35.3%提升近8个百分点;水泥生产与输送指标连续四周改善,或指向基建项目落地加快。 图表13:近四周,全国粉磨开工率略有回升 图表14:近四周,水泥发运率持续改善 1.3、三问:本轮稳增长,或如何加力? 不同以往,本轮稳增长不仅注重基础设施建设,产业转型升级等亦是重点投向。2022年前五月,专项债资金投向基建类项目占比达61%,较去年全年提升近6个百分点;其中,市政和产业园配套项目占比较高、达34.4%,产业园配套基建项目中,智能高科技等战略新兴产业为重点支持方向。与之类似,重大项目中产业类项目亦是投资重点,2022年地方产业类重大项目数量占比近48%;上半年,产业类新开工重大项目投资占比达55%。 图表15:2022年前五月,专项债投向基建占比超六成 图表16:产业园基建项目中智能高科技占比近三成 图表17:重大项目不仅基建,产业发展亦是重点 图表18:2022年上半年,重大产业类项目是投向重点 稳增长仍在进一步加码,农村公路、水利建设之外,新基建、新能源等或亦是未来发力方向。2022年5月,交通运输部调增农村交通建设计划,其中,新建农村公路目标较年初提升25%;水利建设投资持续加速,上半年完成4449亿元投资,较去年同期增长近60%。新基建、新能源亦明显提速,2022年一季度,新增5G基站数量、光伏并网量较去年同期分别增长179%、148%; 同时,新基建、新能源项目推进政策不断出台,绿色审批通道建立、专项债支持范围扩大、项目资本金支持加码等,或指向新能源、新基建是未来加力重点。 图表19:2022年,农村公路投资目标提升 图表20:2022年上半年,水利建设投资持续发力 图表21:2022年一季度,5G基建建设明显提速 图表22:2022年一季度,新能源建设明显提速 图表23:近期,新基建、新能源推进政策不断出台 稳增长加码下,传统基建持续放量、新基建、新能源等对经济拉动作用凸显。2022年前五月,部分央企的基建类新增订单持续放量,中国电建、中国建筑新增订单累计增速分别达29.3%、34.6%;同时,新能源、新基建对经济的影响正加快显现、经济进入修复通道,前五月新能源汽车、通信基站等产品产量增速居前,较去年同期分别提升111.7%、23.1%。后续稳增长加力的持续性与项目落地情况仍需进一步观察。 图表24:前五月,新能源、新基建相关产出提速 图表25:2022年部分央企新增基建类订单额明显提速 经过研究,我们发现: (1)近几个月,基建投资数据与高频指标指向出现背离,除统计方法有差异外,“钱等项目”与“项目缺钱”等,或是基建类宏微观数据背离的核心原因。 (2)项目审批加快、开工提速,资金使用监管加强等,或可缓解“钱等项目”等问题;“准财政”加码,新增基建信贷额度、支持项目资本金等,或可改善“项目缺钱”问题;核心矛盾缓解下,近期部分基建类高频指标出现积极变化。 (3)本轮稳增长,农村公路、水利建设加码外,新能源、新基建或是未来加力重点。近期数据显示,传统基建持续放量,新基建、新能源等对经济拉动作用凸显,经济进入修复通道,后续稳增长加力的持续性与落地情况仍需观察。 风险提示: 1、政策效果不及预期。债务压制、项目质量等拖累稳增长需求释放,资金滞留在金融体系;疫情潜在反复风险,对项目开工、生产经营活动等的抑制。 2、疫情反复。变异毒株加大防控难度,不排除疫情局部反复的可能。