氯碱项目投入运营,业绩符合预期
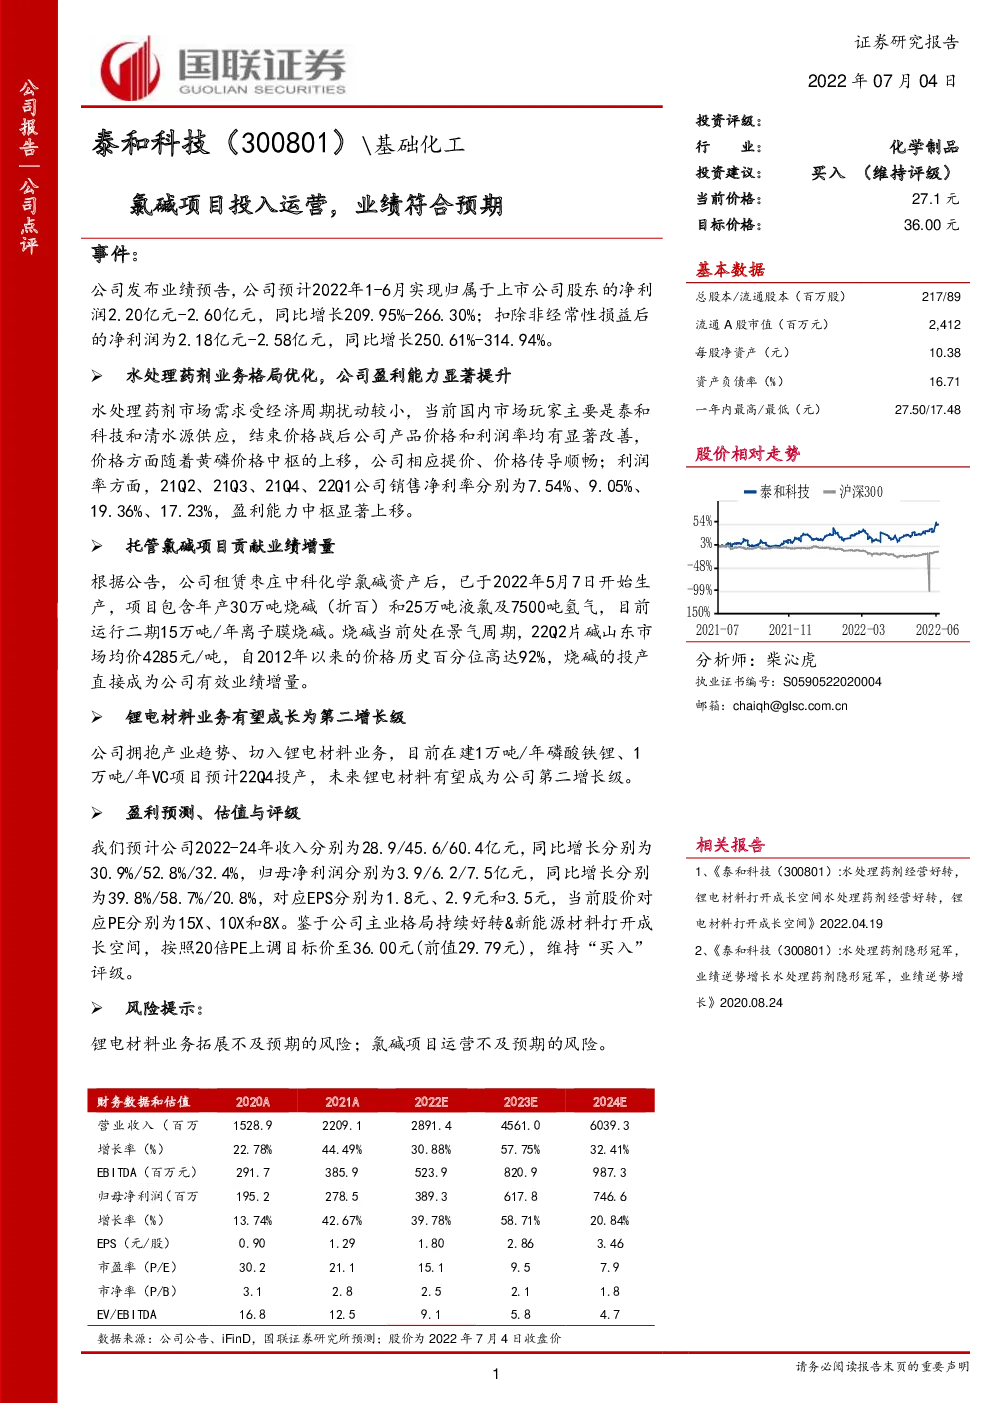
公司发布业绩预告,公司预计2022年1-6月实现归属于上市公司股东的净利润2.20亿元-2.60亿元,同比增长209.95%-266.30%;扣除非经常性损益后的净利润为2.18亿元-2.58亿元,同比增长250.61%-314.94%。 水处理药剂业务格局优化,公司盈利能力显著提升 水处理药剂市场需求受经济周期扰动较小,当前国内市场玩家主要是泰和科技和清水源供应,结束价格战后公司产品价格和利润率均有显著改善,价格方面随着黄磷价格中枢的上移,公司相应提价、价格传导顺畅;利润率方面,21Q2、21Q3、21Q4、22Q1公司销售净利率分别为7.54%、9.05%、19.36%、17.23%,盈利能力中枢显著上移。 托管氯碱项目贡献业绩增量 根据公告,公司租赁枣庄中科化学氯碱资产后,已于2022年5月7日开始生产,项目包含年产30万吨烧碱(折百)和25万吨液氯及7500吨氢气,目前运行二期15万吨/年离子膜烧碱。烧碱当前处在景气周期,22Q2片碱山东市场均价4285元/吨,自2012年以来的价格历史百分位高达92%,烧碱的投产直接成为公司有效业绩增量。 锂电材料业务有望成长为第二增长级 公司拥抱产业趋势、切入锂电材料业务,目前在建1万吨/年磷酸铁锂、1万吨/年VC项目预计22Q4投产,未来锂电材料有望成为公司第二增长级。 盈利预测、估值与评级 我们预计公司2022-24年收入分别为28.9/45.6/60.4亿元,同比增长分别为30.9%/52.8%/32.4%,归母净利润分别为3.9/6.2/7.5亿元,同比增长分别为39.8%/58.7%/20.8%,对应EPS分别为1.8元、2.9元和3.5元,当前股价对应PE分别为15X、10X和8X。鉴于公司主业格局持续好转&新能源材料打开成长空间,按照20倍PE上调目标价至36.00元(前值29.79元),维持“买入”评级。 风险提示: 锂电材料业务拓展不及预期的风险;氯碱项目运营不及预期的风险。 财务预测摘要 资产负债表单位:百万元货币资金 现金流量表