具有可选消费属性的资源股
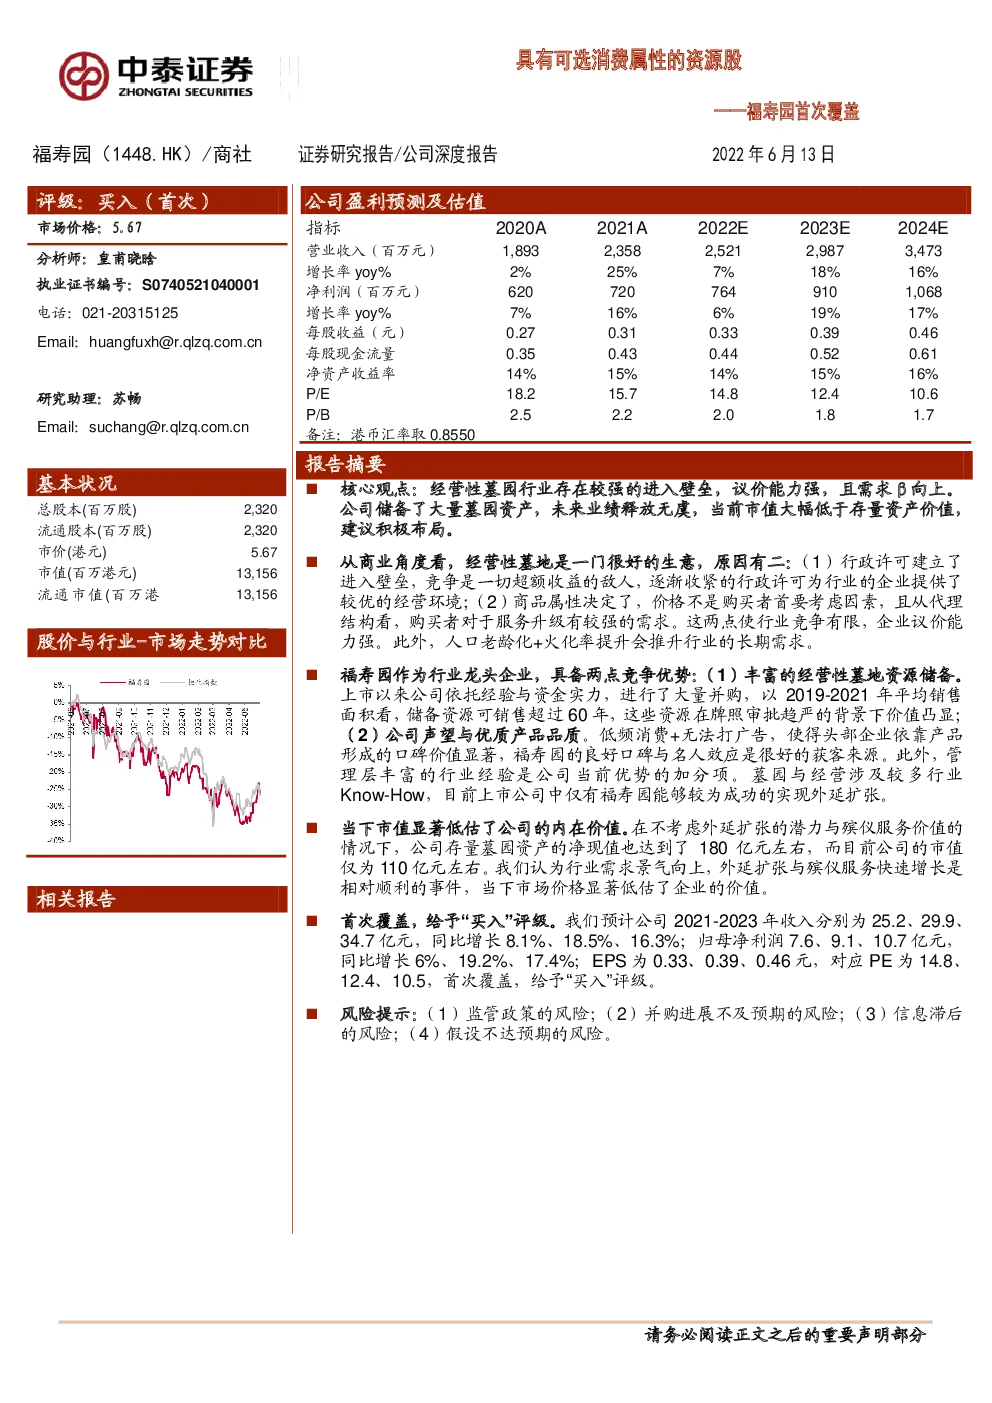
核心观点:经营性墓园行业存在较强的进入壁垒,议价能力强,且需求β向上。 公司储备了大量墓园资产,未来业绩释放无虞,当前市值大幅低于存量资产价值,建议积极布局。 从商业角度看,经营性墓地是一门很好的生意,原因有二:(1)行政许可建立了进入壁垒,竞争是一切超额收益的敌人,逐渐收紧的行政许可为行业的企业提供了较优的经营环境;(2)商品属性决定了,价格不是购买者首要考虑因素,且从代理结构看,购买者对于服务升级有较强的需求。这两点使行业竞争有限,企业议价能力强。此外,人口老龄化+火化率提升会推升行业的长期需求。 福寿园作为行业龙头企业,具备两点竞争优势:(1)丰富的经营性墓地资源储备。 上市以来公司依托经验与资金实力,进行了大量并购,以2019-2021年平均销售面积看,储备资源可销售超过60年,这些资源在牌照审批趋严的背景下价值凸显; (2)公司声望与优质产品品质。低频消费+无法打广告,使得头部企业依靠产品形成的口碑价值显著,福寿园的良好口碑与名人效应是很好的获客来源。此外,管理层丰富的行业经验是公司当前优势的加分项。墓园与经营涉及较多行业Know-How,目前上市公司中仅有福寿园能够较为成功的实现外延扩张。 当下市值显著低估了公司的内在价值。在不考虑外延扩张的潜力与殡仪服务价值的情况下,公司存量墓园资产的净现值也达到了180亿元左右,而目前公司的市值仅为110亿元左右。我们认为行业需求景气向上,外延扩张与殡仪服务快速增长是相对顺利的事件,当下市场价格显著低估了企业的价值。 首次覆盖,给予“买入”评级。我们预计公司2021-2023年收入分别为25.2、29.9、34.7亿元,同比增长8.1%、18.5%、16.3%;归母净利润7.6、9.1、10.7亿元,同比增长6%、19.2%、17.4%;EPS为0.33、0.39、0.46元,对应PE为14.8、12.4、10.5,首次覆盖,给予“买入”评级。 风险提示:(1)监管政策的风险;(2)并购进展不及预期的风险;(3)信息滞后的风险;(4)假设不达预期的风险。 在我国,殡葬业大部分属于政府经营的非营利性公共事业,经营性殡葬业占比较少。 福寿园是经营性殡葬业市值最大的上市企业,其商业模式和企业价值尚未被多数人认知,值得一一探讨。 行业层面,供给侧的强进入壁垒叠加情感消费属性,经营性殡葬业(核心为墓园服务)具有极强的内生盈利能力: 首先,经营性墓地“特许经营权”的存在使得殡葬业具有极强的进入壁垒,有限竞争使得行业内的玩家具有较强的定价能力,这是这门生意最大的特点。 其次,墓地服务承载生者对逝者的情感,购买者对于价格并不敏感,且具备很强的服务升级动机。以上两个属性决定了经营性殡葬业是一门优质的生意。 公司层面,福寿园作为行业龙头也形成了两点竞争优势: 其一是资源储备。经营性墓地是一门“牌照”生意,且牌照发放持续收紧。公司上市以来借助行业经验与资金实力完成了较多墓地资源的并购储备,当前待开发墓地可供销售超过60年,这是公司最重要的资源禀赋。 其二是公司声望。高频的生意依靠补贴形成复购,低频的生意依靠广告形成心智认知。由于行业的特点导致殡葬业难以大规模开展广告,因此由历史积淀下来规模、口碑成为公司的竞争优势。 1、经营性殡葬业:需求长期提升、高议价能力、弱竞争 1.1需求长期提升:人口结构与火化率导致行业需求持续提升 殡葬行业市场规模超2000亿,仍呈高个位数增长。中国的殡葬服务主要包括殡仪服务、遗体处理、墓地服务(墓地销售、设计、落葬)和其他产品服务(殡仪产品销售)。据产业信息网统计,2018年中国平均殡葬支出20000元,结合约1000万的年均死亡人口,预计整体市场规模达到2000亿,且在人均支出提高的拉动下仍呈高个位数增长。 墓地及殡仪服务为行业的主体,约占市场规模的的74%。在国内遗体处理(处理尸体,包括火化)基本仅由政府机构提供,定价严格受限。墓地服务(地葬及墓地销售、其他落葬服务)开放给私营公司参与(经营性墓地),是私营部门参与度较高的部分。殡仪服务仍主要由政府下属实体主导,私营部门受限较多。 图表1:市场规模超2000亿,高个位数增长 图表2:中国殡葬业以墓地及殡仪服务为主体(2017E) 图表3:中国殡葬服务业基本流程 人口老龄化将推高行业长期需求。人口结构变化是消费品需要长期面对的问题,其中老龄化是最大的趋势之一。2010年至2021年,中国65岁以上人口的占比从8.9%上升至14.2%,根据OECD预测,该比例至2050年将进一步达到26.3%。持续上升的高龄人口占比客观上促进了殡葬行业的需求,2010年至2021年,年死亡人口从949万上升至1014万,累计增长7%。 图表4:中国人口老龄化趋势较为明显 图表5:死亡人数伴随老年人口占比提高而增长 火化率提高或加速提升行业需求。火葬是福寿园的客户来源,而受“入土为安”等传统习俗的影响中国整体的火化率水平较低,且区域之间差异极大,2015年统计数据显示上海地区达到了100%,而海南地区不足10%。从节约耕地、降低群众经济负担等因素出发,国内各地区开始积极推行殡葬改革,改土葬为火葬,这将大幅提高全国的火化率,进而促进经营性墓地的需求。以海南为例,2018年火化率仅为8.1%,而根据《海南省推行绿色殡葬五年行动计划(2019—2023年)》计划,明确到2023年火化率要大幅度提升,全省遗体火化率达到50%以上。 图表6:全国火化率在快速提升 图表7:各地火化率差异较大 从需求看,殡葬业是大部分消费品的镜像,人口结构变化对大多数消费品形成负β,而殡葬业需求却因此持续提升。 1.2高议价能力:服务承载情感价值 从需求层面,我们首先要对行业做一个定性判断:经营性墓地是一个主要针对中高收入群体的可选服务(公益性墓地满足基础需求)。从墓地商品的不同属性来看,购买者看重的维度排序通常为:环境>位臵(交通便捷程度)>管理维护>价格,因此价格并非最重要的竞争要素,消费者愿意为差异化、高品质的墓园付出较高的价格。 情感消费属性带来较高溢价。死亡,自古以来在中国都是一个敏感而庄重的话题。殡仪与墓地是对逝者情感的最终载体,提供与生命的意义、生者对亡者的情感相关的服务。虽然公益性墓地可以提供基础的服务,但是经营性墓地提供的差异化服务仍具有极大市场需求,并拥有较强的情感议价。 信息不对称削弱买方议价能力。首先,墓地及殡仪服务是一种低频的消费,消费者对于该类产品掌握的信息较少;其次,出于对死亡的忌讳,通常人们不会提前去了解该行业。因此整体上行业具有较强的信息不对称性,而当面临需要的时候,购买者又需要在悲伤的情感里较为快速的做出决策,因此购买者在殡仪、墓地服务商面前较少展现议价能力。 代理结构进一步弱化买方议价意愿。本身情感是难以定价的,因此与情感挂钩的商品溢价普遍较高,而墓地服务中涉及到的代理结构进一步削弱了买家的议价能力。墓地服务的使用方为逝者,而真正付费的通常为逝者的后人。墓地服务承载了后人对于逝者的哀思与追悼,而产品质量是以上情感的有效表达方式,因此殡葬业盈利能力普遍较强。 图表8:中国丧葬费支出相对较高 图表9:福寿园产品盈利能力较强 综合以上,我们可以得出结论:墓地服务是一门购买者愿意付出高溢价的生意,且通常伴有较强的服务升级意愿。 1.3供给弱竞争:行政壁垒限制竞争水平 墓地分类:公益性公墓是不以营利为目的,为农村公民提供安放骨灰的社会福利设施。目前随着城市化进程的推进,公益性墓地也逐步覆盖城镇。经营性墓园为城市居民提供有偿的安葬场所,是福寿园的主要经营业务。 巴菲特喜欢拥有特许经营权的企业,其本质是生意具备进入壁垒,难以复制。进入壁垒有多种多样,包括规模经济、网络效应、客户锁定等等,其中最简单的一种便是行政许可,我们认为福寿园等殡葬业企业的竞争优势便是受益于此。 行政壁垒提高市场准入门槛,弱化竞争。墓地业务虽然已经实现了商业化,但获得合法经营资格需要政府审批:建设经营性公墓(骨灰堂),经所在地县级和设区的市级人民政府民政部门审核同意后,报省、自治区、直辖市人民政府民政部门审批。当前民政部门所管理的公墓是市场主体,从草根调研看预计占70%。2020年民政部门管理的公墓数量为1536个,而同期最大的民营企业福寿园所运营的墓园数量仅为28个。 图表10:民政部管理墓园为经营性墓地主体 经营性墓地审批趋势从严,存量企业的竞争优势进一步强化。行业整体供不应求,从公益属性、土地资源稀缺等情况出发,政府未来将重点发展公益性墓地,经营性墓地的审批趋势从严。比如湖北省的要求:要严格控制经营性公墓数量,1个县(市、区)范围内,只允许建1处经营性公墓。考虑到经营性墓地的差异化需求客观存在,而供给逐步从严,预计存量的经营性墓地资产价值将有所上升。 图表11:经营性墓地政策 经营性墓地本质上是满足了中高收入人群的差异化需求,与公益性墓地存在实质性差异,因此公益性墓地供给的扩张对于行业的影响有限。而进入壁垒限制了经营性墓地企业的数量,这是行业获得较高资本回报率的根本原因。 头部企业具备一定的先发优势。虽然客观来看埋葬的位臵对于逝者而言已无意义,但通常生者还是希望能够为亲属寻一处最好的位臵,因此提供高品质产品的头部企业具备竞争优势。另外通常家庭亲属会选择埋葬在同一座墓园,使得企业存在先发优势。 2、福寿园:经营性殡葬业的龙头公司 2.1墓地资源储备丰富 福寿园成立于1994年,于上海提供经营性墓园服务。其后二十余年,公司在实现跨区域横向扩张的同时,也对产业链纵向进行了拓展,业务范围从创立时的墓园服务逐步扩展到墓园板块、殡仪板块、殡葬设备、设计板块和生前事业五大板块。 图表12:福寿园发展史 墓园服务是公司收入和利润的核心来源,多元化效果初现。2021墓园服务占公司收入的81%,经营利润的97%,经营利润率达到56%,是公司最为核心的业务。近些年公司逐步开展产业链的延伸,从收入结构上多元化初现效果,非墓园服务收入占比从2016年的13%上升至2021年的18%。 图表13:墓园服务是公司的核心业务(2021年) 图表14:近年非墓园服务收入占比有所提升 公司具备的竞争优势: 公司业务从上海起家,目前已经拓展至全国19个省、自治区、直辖市的四十余座城市。 图表15:福寿园业务区域分布(2021) 公司拥有的存量高质量墓园资产是公司当下最大的静态价值来源。早期低成本获取的原始墓地资源与上市以来的并购为公司积累了大量的优质资源,这是公司高盈利水平的基础。截至2021年公司可用于墓穴销售的面积达到254万平方米,按照2019-2021年的平均销售面积,可供未来销售63年。 图表16:2021年公司可用于销售的墓穴面积达到254万平方米 公司的优质墓园资源拥有极强的盈利能力。根据测算,2013年至2021年公司单位墓地价格从2.9万元/㎡上升至4.3万元/㎡,累计增幅46%,复合增长4.8%。优质的墓地具有极高的权益回报率,以海港福寿园与合肥大蜀山福寿园为例,二者平均ROE在50%-70%之间。从公司层面看,不考虑账面的大量现金与交易性金融资产,整体ROE可达25%-30%。 若考虑账面资产中有较多储备的待开发墓园资产,经营性资产的ROE将进一步提高。 图表17:公司的墓地资源处于持续增值趋势 图表18:墓地资产的盈利水平较高 管理层丰富的行业经验给予了公司外延成长的空间。除了内生的开发与单价增长外,并购是公司获取优质资源与业绩增长的重要来源。但墓地资源在定价与转让过程中具有诸多不确定性,并购的难度较大。公司管理层是业内资深的专家,其中总裁王计生先生为中国殡葬业协会副会长,这使得公司在并购方面具有较强的优势,2013年以来频繁开展并购活动,墓园从2013年的7个增长至2021年的30个,可使用墓穴面积从97万㎡增长至254万㎡,复合增速达到12.8%。 图表19:上市以来公司的墓园资产快速扩张 上海外区域销售收入占比突破50%。随着公司