加盟商补贴力度大,业绩低于预期
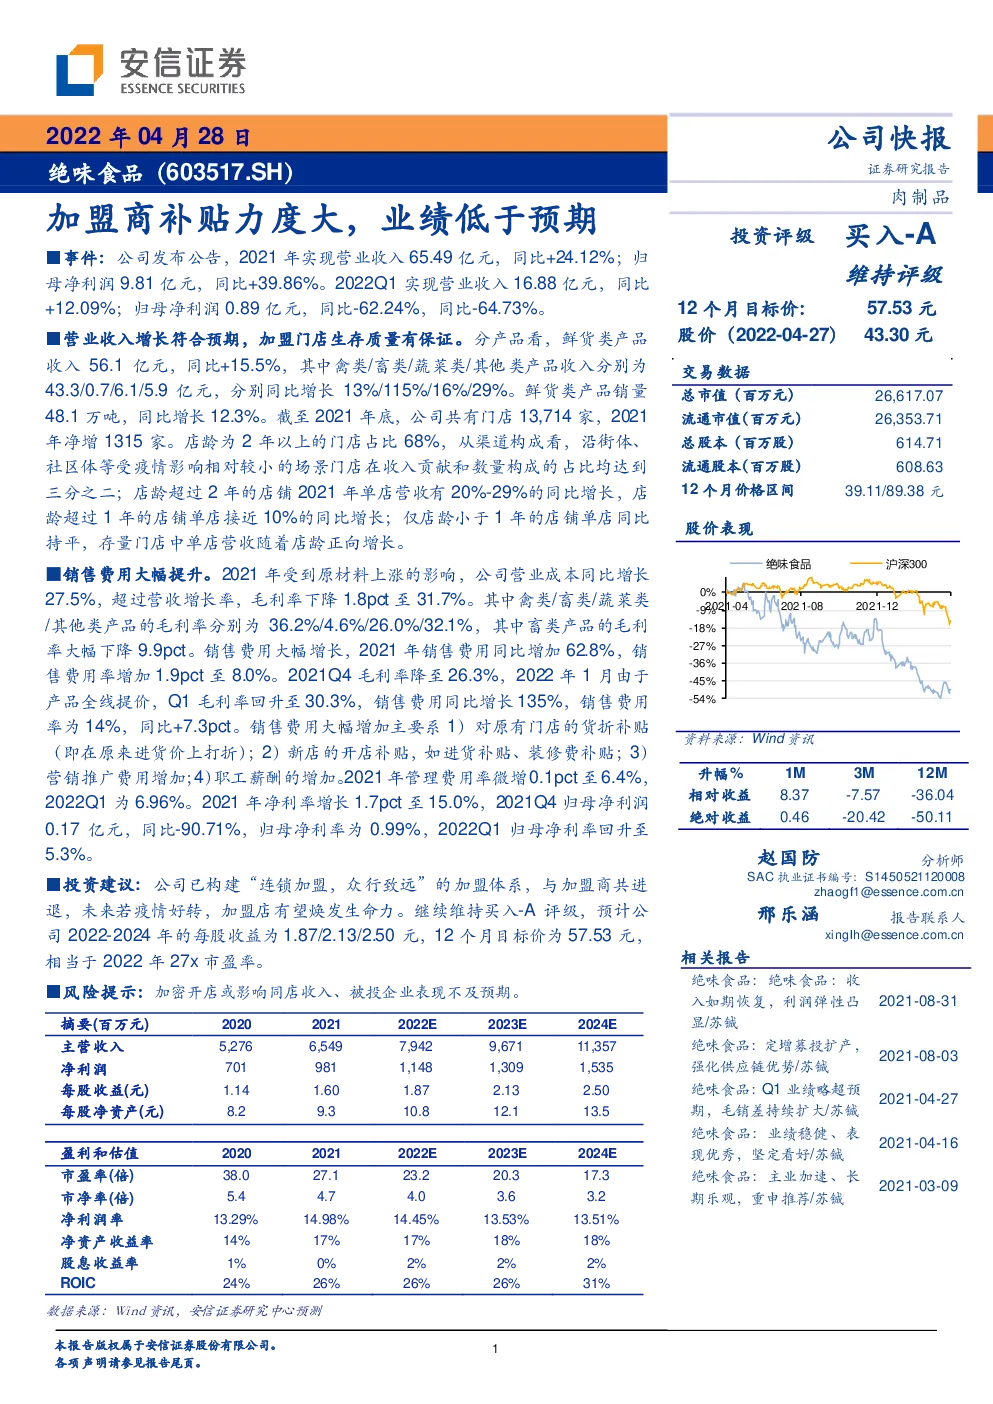
事件:公司发布公告,2021年实现营业收入65.49亿元,同比+24.12%;归母净利润9.81亿元,同比+39.86%。2022Q1实现营业收入16.88亿元,同比+12.09%;归母净利润0.89亿元,同比-62.24%,同比-64.73%。 营业收入增长符合预期,加盟门店生存质量有保证。分产品看,鲜货类产品收入56.1亿元,同比+15.5%,其中禽类/畜类/蔬菜类/其他类产品收入分别为43.3/0.7/6.1/5.9亿元,分别同比增长13%/115%/16%/29%。鲜货类产品销量48.1万吨,同比增长12.3%。截至2021年底,公司共有门店13,714家,2021年净增1315家。店龄为2年以上的门店占比68%,从渠道构成看,沿街体、社区体等受疫情影响相对较小的场景门店在收入贡献和数量构成的占比均达到三分之二;店龄超过2年的店铺2021年单店营收有20%-29%的同比增长,店龄超过1年的店铺单店接近10%的同比增长;仅店龄小于1年的店铺单店同比持平,存量门店中单店营收随着店龄正向增长。 销售费用大幅提升。2021年受到原材料上涨的影响,公司营业成本同比增长27.5%,超过营收增长率,毛利率下降1.8pct至31.7%。其中禽类/畜类/蔬菜类/其他类产品的毛利率分别为36.2%/4.6%/26.0%/32.1%,其中畜类产品的毛利率大幅下降9.9pct。销售费用大幅增长,2021年销售费用同比增加62.8%,销售费用率增加1.9pct至8.0%。2021Q4毛利率降至26.3%,2022年1月由于产品全线提价,Q1毛利率回升至30.3%,销售费用同比增长135%,销售费用率为14%,同比+7.3pct。销售费用大幅增加主要系1)对原有门店的货折补贴(即在原来进货价上打折);2)新店的开店补贴,如进货补贴、装修费补贴;3)营销推广费用增加;4)职工薪酬的增加。2021年管理费用率微增0.1pct至6.4%,2022Q1为6.96%。2021年净利率增长1.7pct至15.0%,2021Q4归母净利润0.17亿元,同比-90.71%,归母净利率为0.99%,2022Q1归母净利率回升至5.3%。 投资建议:公司已构建“连锁加盟,众行致远”的加盟体系,与加盟商共进退,未来若疫情好转,加盟店有望焕发生命力。继续维持买入-A评级,预计公司2022-2024年的每股收益为1.87/2.13/2.50元,12个月目标价为57.53元,相当于2022年27x市盈率。 风险提示:加密开店或影响同店收入、被投企业表现不及预期。 摘要(百万元) 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表