2021年报&2022一季报点评:一季报超预期,双轨发展齐头并进
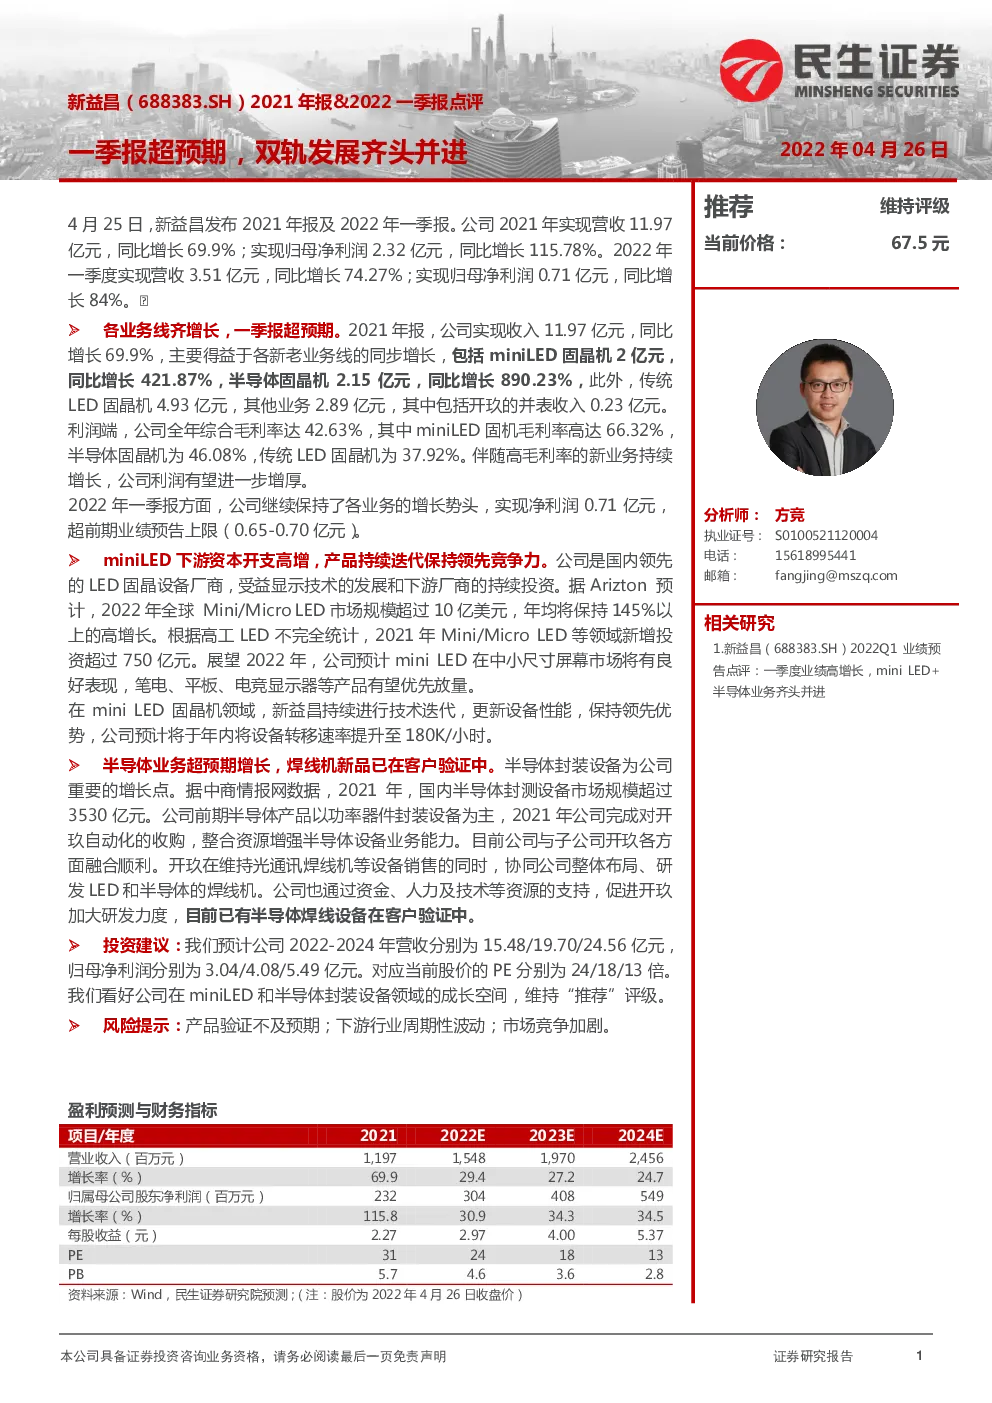
4月25日,新益昌发布2021年报及2022年一季报。公司2021年实现营收11.97亿元,同比增长69.9%;实现归母净利润2.32亿元,同比增长115.78%。2022年一季度实现营收3.51亿元,同比增长74.27%;实现归母净利润0.71亿元,同比增长84%。️ 各业务线齐增长,一季报超预期。2021年报,公司实现收入11.97亿元,同比增长69.9%,主要得益于各新老业务线的同步增长,包括miniLED固晶机2亿元,同比增长421.87%,半导体固晶机2.15亿元,同比增长890.23%,此外,传统LED固晶机4.93亿元,其他业务2.89亿元,其中包括开玖的并表收入0.23亿元。 利润端,公司全年综合毛利率达42.63%,其中miniLED固机毛利率高达66.32%,半导体固晶机为46.08%,传统LED固晶机为37.92%。伴随高毛利率的新业务持续增长,公司利润有望进一步增厚。 2022年一季报方面,公司继续保持了各业务的增长势头,实现净利润0.71亿元,超前期业绩预告上限(0.65-0.70亿元)。 miniLED下游资本开支高增,产品持续迭代保持领先竞争力。公司是国内领先的LED固晶设备厂商,受益显示技术的发展和下游厂商的持续投资。据Arizton预计,2022年全球Mini/Micro LED市场规模超过10亿美元,年均将保持145%以上的高增长。根据高工LED不完全统计,2021年Mini/Micro LED等领域新增投资超过750亿元。展望2022年,公司预计mini LED在中小尺寸屏幕市场将有良好表现,笔电、平板、电竞显示器等产品有望优先放量。 在mini LED固晶机领域,新益昌持续进行技术迭代,更新设备性能,保持领先优势,公司预计将于年内将设备转移速率提升至180K/小时。 半导体业务超预期增长,焊线机新品已在客户验证中。半导体封装设备为公司重要的增长点。据中商情报网数据,2021年,国内半导体封测设备市场规模超过3530亿元。公司前期半导体产品以功率器件封装设备为主,2021年公司完成对开玖自动化的收购,整合资源增强半导体设备业务能力。目前公司与子公司开玖各方面融合顺利。开玖在维持光通讯焊线机等设备销售的同时,协同公司整体布局、研发LED和半导体的焊线机。公司也通过资金、人力及技术等资源的支持,促进开玖加大研发力度,目前已有半导体焊线设备在客户验证中。 投资建议:我们预计公司2022-2024年营收分别为15.48/19.70/24.56亿元,归母净利润分别为3.04/4.08/5.49亿元。对应当前股价的PE分别为24/18/13倍。 我们看好公司在miniLED和半导体封装设备领域的成长空间,维持“推荐”评级。 风险提示:产品验证不及预期;下游行业周期性波动;市场竞争加剧。 盈利预测与财务指标项目/年度 公司财务报表数据预测汇总 利润表(百万元)营业总收入 资产负债表(百万元) 现金流量表(百万元)