各业务齐头并进,积极布局数字化+双碳能源
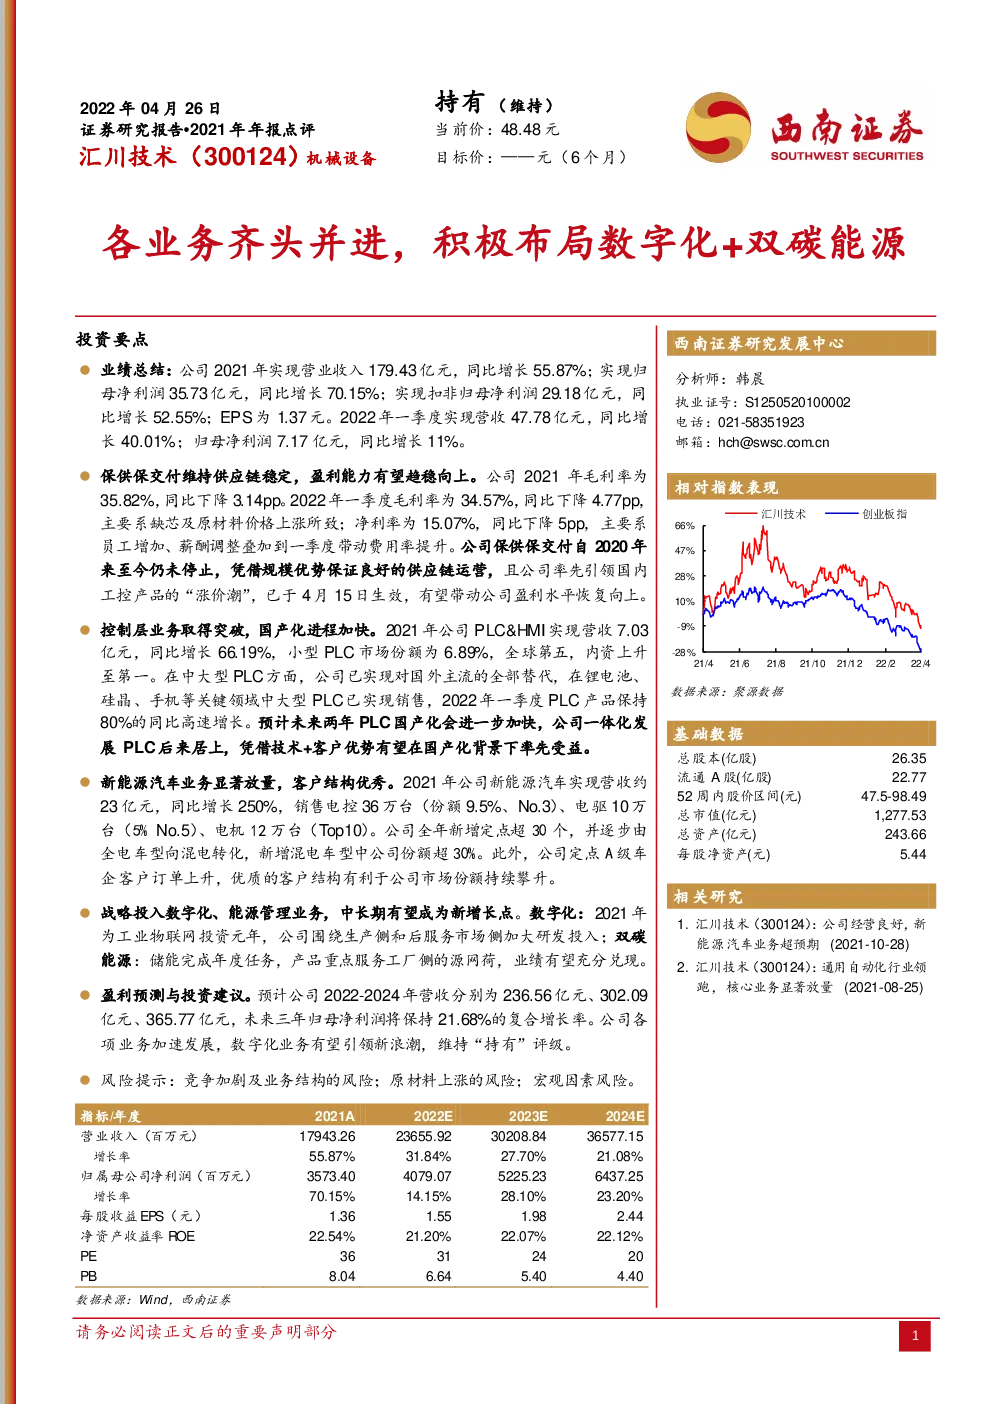
投资要点 业绩总结:公司]2021年实现营业收入179.43亿元,同比增长55.87%;实现归母净利润35.73亿元,同比增长70.15%;实现扣非归母净利润29.18亿元,同比增长52.55%;EPS为1.37元。2022年一季度实现营收47.78亿元,同比增长40.01%;归母净利润7.17亿元,同比增长11%。 保供保交付维持供应链稳定,盈利能力有望趋稳向上。公司2021年毛利率为35.82%,同比下降3.14pp。2022年一季度毛利率为34.57%,同比下降4.77pp,主要系缺芯及原材料价格上涨所致;净利率为15.07%,同比下降5pp,主要系员工增加、薪酬调整叠加到一季度带动费用率提升。公司保供保交付自2020年来至今仍未停止,凭借规模优势保证良好的供应链运营,且公司率先引领国内工控产品的“涨价潮”,已于4月15日生效,有望带动公司盈利水平恢复向上。 控制层业务取得突破,国产化进程加快。2021年公司PLC&HMI实现营收7.03亿元,同比增长66.19%,小型PLC市场份额为6.89%,全球第五,内资上升至第一。在中大型PLC方面,公司已实现对国外主流的全部替代,在锂电池、硅晶、手机等关键领域中大型PLC已实现销售,2022年一季度PLC产品保持80%的同比高速增长。预计未来两年PLC国产化会进一步加快,公司一体化发展PLC后来居上,凭借技术+客户优势有望在国产化背景下率先受益。 新能源汽车业务显著放量,客户结构优秀。2021年公司新能源汽车实现营收约23亿元,同比增长250%,销售电控36万台(份额9.5%、No.3)、电驱10万台(5%No.5)、电机12万台(Top10)。公司全年新增定点超30个,并逐步由全电车型向混电转化,新增混电车型中公司份额超30%。此外,公司定点A级车企客户订单上升,优质的客户结构有利于公司市场份额持续攀升。 战略投入数字化、能源管理业务,中长期有望成为新增长点。数字化:2021年为工业物联网投资元年,公司围绕生产侧和后服务市场侧加大研发投入;双碳能源:储能完成年度任务,产品重点服务工厂侧的源网荷,业绩有望充分兑现。 盈利预测与投资建议。预计公司2022-2024年营收分别为236.56亿元、302.09亿元、365.77亿元,未来三年归母净利润将保持21.68%的复合增长率。公司各项业务加速发展,数字化业务有望引领新浪潮,维持“持有”评级。 风险提示:竞争加剧及业务结构的风险;原材料上涨的风险;宏观因素风险。 指标/年度 关键假设: 假设1:PLC国产化率加快,2022-2024年公司控制层市占率预计分别为6%/7%/8%。 假设2:公司变频器及伺服均为内资龙头,2022-2024年公司变频器(低压+中高压)市占率预计为6.5%/7.5%/8%,公司伺服驱动占伺服系统市场规模比重为17.5%/18.5%/19%。 假设3:新能源汽车行业维持高景气,公司定点拓展加快,客户结构优秀。2022-2024年公司新能源汽车&轨交业务产量增速分别为50%/50%/30%,平均单价因2022年涨价潮增长5%,2023-2024年每年下降3%,产销率维持95%。 假设4:公司各项业务毛利率保持稳定。 基于以上假设,我们预测公司2022-2024年分业务收入成本如下表: 表1:分业务收入及毛利率