低开高走,海外突围
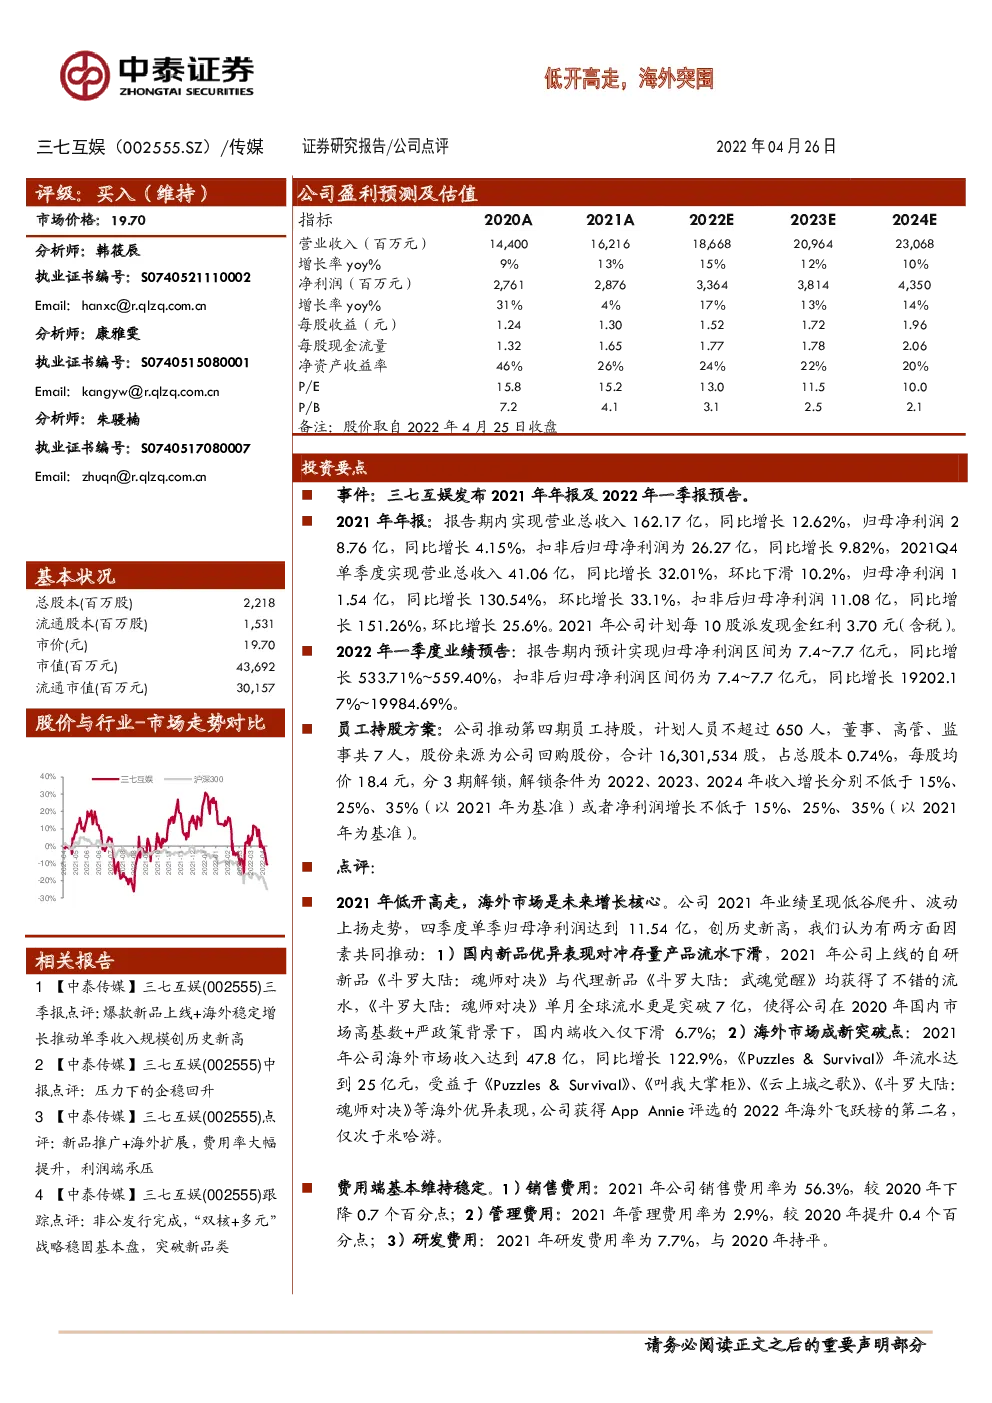
事件:三七互娱发布2021年年报及2022年一季报预告。 2021年年报:报告期内实现营业总收入162.17亿,同比增长12.62%,归母净利润2 8.76亿,同比增长4.15%,扣非后归母净利润为26.27亿,同比增长9.82%,2021Q4单季度实现营业总收入41.06亿,同比增长32.01%,环比下滑10.2%,归母净利润1 1.54亿,同比增长130.54%,环比增长33.1%,扣非后归母净利润11.08亿,同比增长151.26%,环比增长25.6%。2021年公司计划每10股派发现金红利3.70元(含税)。 2022年一季度业绩预告:报告期内预计实现归母净利润区间为7.4~7.7亿元,同比增长533.71%~559.40%,扣非后归母净利润区间仍为7.4~7.7亿元,同比增长19202.1 7%~19984.69%。 员工持股方案:公司推动第四期员工持股,计划人员不超过650人,董事、高管、监事共7人,股份来源为公司回购股份,合计16,301,534股,占总股本0.74%,每股均价18.4元,分3期解锁,解锁条件为2022、2023、2024年收入增长分别不低于15%、25%、35%(以2021年为基准)或者净利润增长不低于15%、25%、35%(以2021年为基准)。 点评: 2021年低开高走,海外市场是未来增长核心。公司2021年业绩呈现低谷爬升、波动上扬走势,四季度单季归母净利润达到11.54亿,创历史新高,我们认为有两方面因素共同推动:1)国内新品优异表现对冲存量产品流水下滑,2021年公司上线的自研新品《斗罗大陆:魂师对决》与代理新品《斗罗大陆:武魂觉醒》均获得了不错的流水,《斗罗大陆:魂师对决》单月全球流水更是突破7亿,使得公司在2020年国内市场高基数+严政策背景下,国内端收入仅下滑6.7%;2)海外市场成新突破点:2021年公司海外市场收入达到47.8亿,同比增长122.9%,《Puzzles &Survival》年流水达到25亿元,受益于《Puzzles & Survival》、《叫我大掌柜》、《云上城之歌》、《斗罗大陆:魂师对决》等海外优异表现,公司获得AppAnnie评选的2022年海外飞跃榜的第二名,仅次于米哈游。 费用端基本维持稳定。1)销售费用:2021年公司销售费用率为56.3%,较2020年下降0.7个百分点;2)管理费用:2021年管理费用率为2.9%,较2020年提升0.4个百分点;3)研发费用:2021年研发费用率为7.7%,与2020年持平。 未来产品储备:精品化、多元化和市场全球化的策略,品类囊括MMORPG、卡牌、SL G、模拟经营等,储备产品中包括自研SLG产品2款,代理SLG产品7款,自研MM ORPG产品3款,代理MMORPG产品5款,自研卡牌1款,代理卡牌4款,自研模拟经营1款,代理模拟经营2款。海外市场目前《有钱我最大》、《Ant Legion》、《三国:英雄的荣光》、《Survivalat Gunpoint》均开启逐步推广。 盈利预测与估值:考虑到公司海外优异表现以及丰富的产品储备,加上国内与海外市场游戏利润率回升预期,我们上调公司2022、2023年盈利预测,预计公司2022、20 23年收入分别为186.68亿(原184.07亿)、209.64亿(原205.41亿),同比增长15%与12%,归母净利润33.64亿(原28.7亿)、38.14亿(原31.01亿),同比增长17%与13%。当前市值对应2022及2023年PE为13x、12x,继续推荐重点关注,维持“买入”评级。 风险提示:1)版号监管政策趋严;2)游戏上线时间不达预期;3)研报使用的信息数据更新不及时的风险。 图表1:三七互娱2017Q1~2022Q1年营收与归母净利润季度数据(百万元) 图表2:三七互娱2017Q1~2022Q1年销售、管理、研发费用率情况(%) 图表3:三七互娱2017Q1~2022Q1年毛利率、净利率情况(%) 图表4:三七互娱2017Q1~2022Q1年经营性净现金流与净现金含量(百万元,%) 盈利预测表