疫情扰动,Q1收入增速放缓
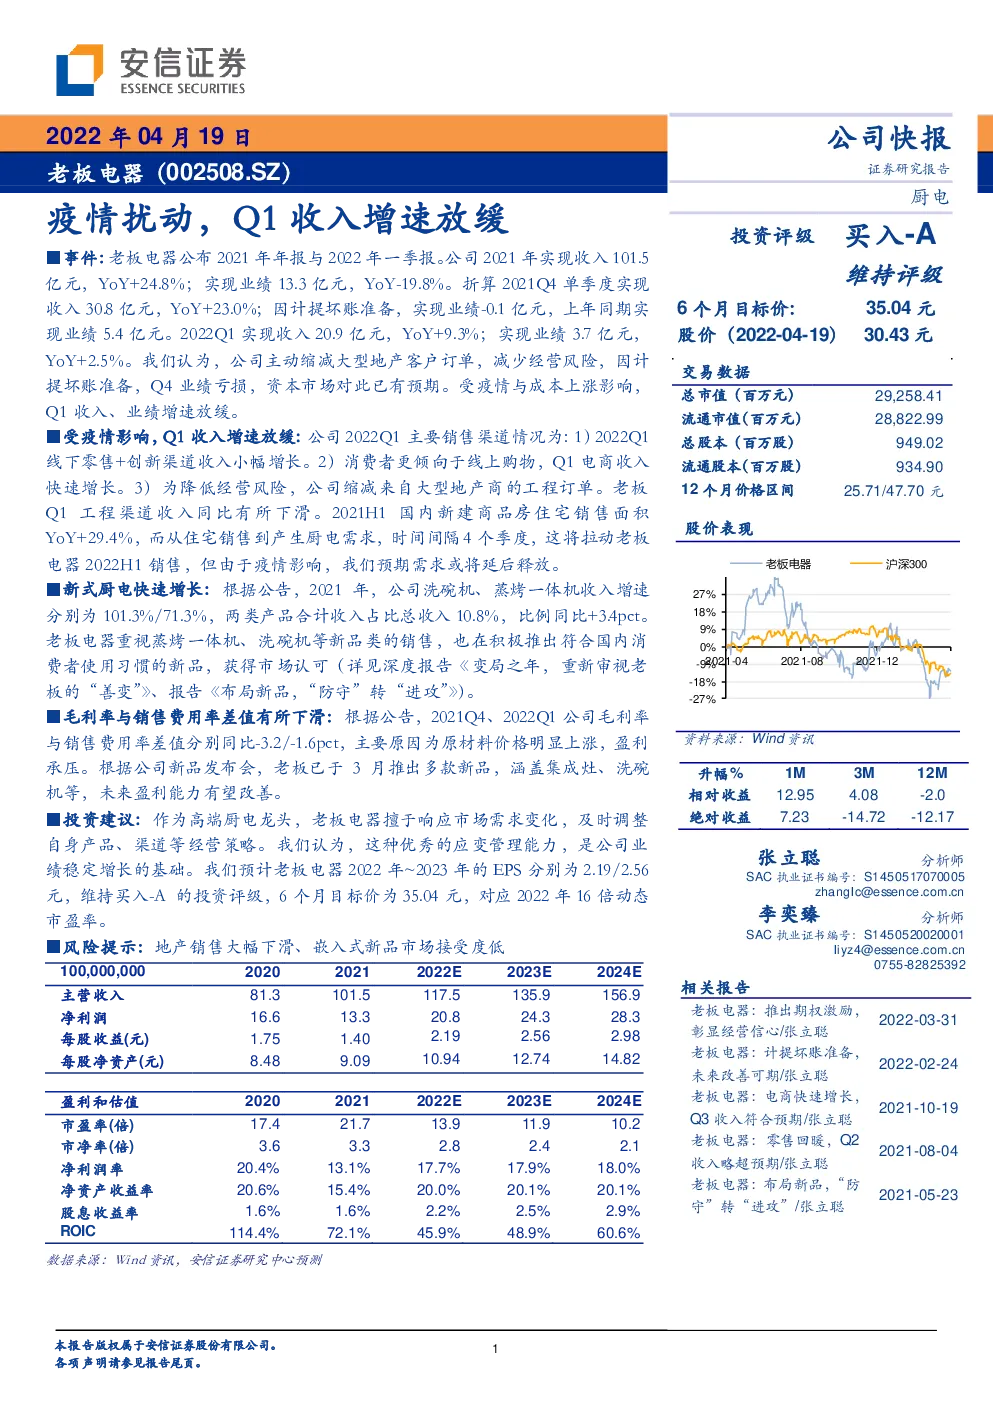
事件:老板电器公布2021年年报与2022年一季报。公司2021年实现收入101.5亿元,YoY+24.8%;实现业绩13.3亿元,YoY-19.8%。折算2021Q4单季度实现收入30.8亿元,YoY+23.0%;因计提坏账准备,实现业绩-0.1亿元,上年同期实现业绩5.4亿元。2022Q1实现收入20.9亿元,YoY+9.3%;实现业绩3.7亿元,YoY+2.5%。我们认为,公司主动缩减大型地产客户订单,减少经营风险,因计提坏账准备,Q4业绩亏损,资本市场对此已有预期。受疫情与成本上涨影响,Q1收入、业绩增速放缓。 受疫情影响,Q1收入增速放缓:公司2022Q1主要销售渠道情况为:1)2022Q1线下零售+创新渠道收入小幅增长。2)消费者更倾向于线上购物,Q1电商收入快速增长。3)为降低经营风险,公司缩减来自大型地产商的工程订单。老板Q1工程渠道收入同比有所下滑。2021H1国内新建商品房住宅销售面积YoY+29.4%,而从住宅销售到产生厨电需求,时间间隔4个季度,这将拉动老板电器2022H1销售,但由于疫情影响,我们预期需求或将延后释放。 新式厨电快速增长:根据公告,2021年,公司洗碗机、蒸烤一体机收入增速分别为101.3%/71.3%,两类产品合计收入占比总收入10.8%,比例同比+3.4pct。 老板电器重视蒸烤一体机、洗碗机等新品类的销售,也在积极推出符合国内消费者使用习惯的新品,获得市场认可(详见深度报告《变局之年,重新审视老板的“善变”》、报告《布局新品,“防守”转“进攻”》)。 毛利率与销售费用率差值有所下滑:根据公告,2021Q4、2022Q1公司毛利率与销售费用率差值分别同比-3.2/-1.6pct,主要原因为原材料价格明显上涨,盈利承压。根据公司新品发布会,老板已于3月推出多款新品,涵盖集成灶、洗碗机等,未来盈利能力有望改善。 投资建议:作为高端厨电龙头,老板电器擅于响应市场需求变化,及时调整自身产品、渠道等经营策略。我们认为,这种优秀的应变管理能力,是公司业绩稳定增长的基础。我们预计老板电器2022年~2023年的EPS分别为2.19/2.56元,维持买入-A的投资评级,6个月目标价为35.04元,对应2022年16倍动态市盈率。 风险提示:地产销售大幅下滑、嵌入式新品市场接受度低 100,000,000 2020 2021 2022E 2023E 2024E 表1:财务指标分析 图1:收入与净利润增长率 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表